
家を長期間所有している方の中には、
「10年以上持っている家なら売却時の税金が安くなる?」
「10年を超えたら税率は何%になる?」
「3,000万円特別控除と一緒に使える?」
と疑問に思う方もいるでしょう。
結論からいうと、一定の要件を満たすマイホームを10年を超えて所有して売却した場合、通常の長期譲渡所得より低い税率が適用されることがあります。
これを「マイホームを売ったときの軽減税率の特例」といいます。
ただし、「家を10年間所有すれば、自動的に税金が安くなる」わけではありません。
所有期間の判定方法やマイホームとしての要件などがあるため、売却前に確認することが重要です。
- ■家を10年以上所有すると税金は安くなる?
- ■「10年以上」ではなく「10年超」が要件
- ■所有期間は売却した年の1月1日で判定する
- ■10年超の軽減税率はどのくらい安くなる?
- ■6,000万円を超えた部分はどうなる?
- ■通常の長期譲渡所得とどのくらい違う?
- ■10年以上持っているだけでは使えない
- ■以前住んでいた家でも使える場合がある
- ■3,000万円特別控除と一緒に使える?
- ■3,000万円特別控除で利益が0円なら?
- ■投資用不動産を10年以上持っていれば使える?
- ■相続した家の所有期間はどうなる?
- ■売却時期を少し延ばせば軽減税率を使える?
- ■軽減税率を使うには確定申告が必要
- ■家を10年以上所有している場合の確認手順
- ■よくある質問 Q&A
- ■まとめ
■家を10年以上所有すると税金は安くなる?
土地や建物を売却して利益が出た場合、その譲渡所得に対して所得税・復興特別所得税・住民税がかかります。
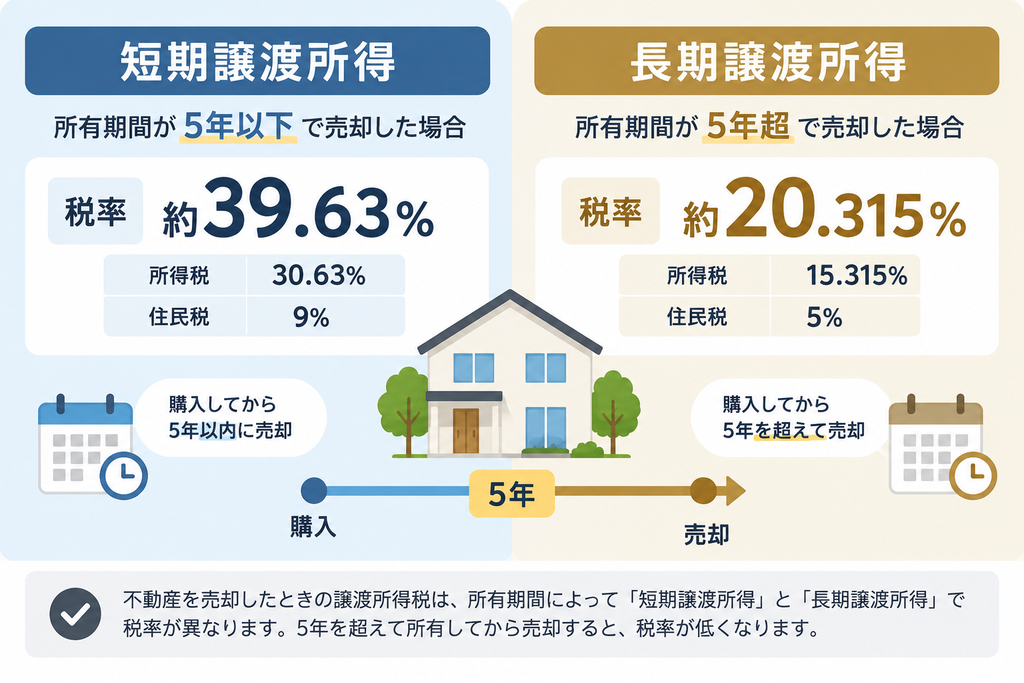
通常、売却した年の1月1日時点で所有期間が5年を超えていれば「長期譲渡所得」となります。
通常の長期譲渡所得の税率は次のとおりです。
所得税       15%
復興特別所得税   所得税額の2.1%
住民税        5%
──────────────────
実質的な税率    約20.315%
一方、一定の要件を満たすマイホームで、売却した年の1月1日時点において所有期間が10年を超えている場合には、軽減税率の特例を利用できる可能性があります。
不動産売却における短期譲渡所得・長期譲渡所得の税率の違いはこちらで詳しく解説しています。
不動産売却の譲渡所得税の基本的な計算方法についてはこちらで詳しく解説しています。
■「10年以上」ではなく「10年超」が要件
ここは間違えやすいポイントです。
軽減税率の特例では、売却した年の1月1日において、売却する家屋や敷地の所有期間が10年を超えていることが要件です。
つまり、単純に、
購入してから10年経過
   ↓
すぐ軽減税率が使える
というわけではありません。
売却した年の1月1日時点で判定します。
■所有期間は売却した年の1月1日で判定する
例えば、2016年7月1日に取得したマイホームを2026年9月に売却するとします。
実際の所有期間だけを見ると10年を超えています。
しかし、2026年1月1日時点では取得から10年を超えていません。
取得日      2016年7月1日
売却日      2026年9月
判定日      2026年1月1日
──────────────────
判定日の所有期間 10年以下
この場合、2026年の売却では「売却した年の1月1日時点で所有期間10年超」という要件を満たしません。
翌年の2027年1月1日になれば、所有期間は10年を超えています。
不動産売却では、実際に何年持っていたかだけでなく、売却年の1月1日時点で何年経過しているかを確認することが重要です。
■10年超の軽減税率はどのくらい安くなる?
軽減税率の特例を利用した場合、課税長期譲渡所得金額のうち6,000万円以下の部分について、所得税率が10%になります。
6,000万円を超える部分については15%です。
【課税長期譲渡所得6,000万円以下の部分】

所得税      10%
住民税       4%
復興特別所得税  所得税額の2.1%
────────────────
実質的な税率   約14.21%
通常の長期譲渡所得は約20.315%なので、6,000万円以下の部分については税率が低くなります。
通常の長期譲渡所得   約20.315%

10年超の軽減税率
6,000万円以下の部分 約14.21%マイホームを10年超所有して売却した場合の軽減税率についてはこちらで詳しく解説しています。
■6,000万円を超えた部分はどうなる?
課税長期譲渡所得が6,000万円を超える場合、すべてに10%の所得税率が適用されるわけではありません。
所得税については次のように計算します。
【6,000万円以下の部分】
10%

【6,000万円を超える部分】
15%
例えば、課税長期譲渡所得が8,000万円だった場合、
6,000万円まで   10%
残り2,000万円   15%
として計算します。
■通常の長期譲渡所得とどのくらい違う?
分かりやすく、課税長期譲渡所得が1,000万円だった場合で比較してみましょう。
通常の長期譲渡所得の場合は、
課税長期譲渡所得 1,000万円

所得税15%     150万円
復興特別所得税   3万1,500円
住民税5%      50万円
────────────────
税額合計     203万1,500円
10年超所有のマイホームで軽減税率の特例を利用できる場合は、
課税長期譲渡所得 1,000万円

所得税10%     100万円
復興特別所得税   2万1,000円
住民税4%      40万円
────────────────
税額合計     142万1,000円
差額は、
203万1,500円
-142万1,000円
────────────
60万500円
となります。
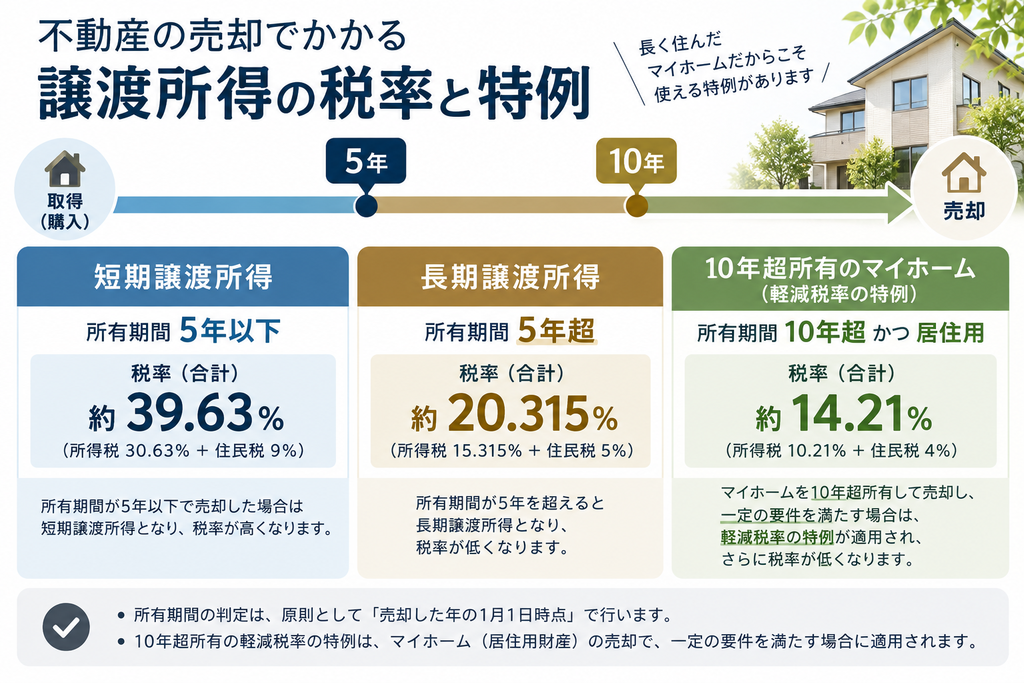
課税長期譲渡所得が大きいほど、特例を利用できるかどうかによって税額に差が出る可能性があります。
■10年以上持っているだけでは使えない
この軽減税率は、すべての不動産に適用される制度ではありません。
基本的には、一定の要件を満たすマイホーム(居住用財産)を売却した場合の特例です。
主な要件として、次のようなものがあります。
・日本国内にあるマイホームであること

・売却した年の1月1日時点で、 家屋や敷地の所有期間が10年を超えていること

・前年、前々年にこの軽減税率の特例を 利用していないこと

・一定の買換え特例などを利用していないこと

・親子や夫婦など特別な関係にある人への 売却ではないこと
そのため、
所有期間が10年超=必ず軽減税率ではありません。
■以前住んでいた家でも使える場合がある
現在住んでいるマイホームだけが対象とは限りません。
以前住んでいた家についても、一定の期間内に売却すれば対象になる場合があります。
国税庁では、以前住んでいた家について、住まなくなった日から3年を経過する日の属する年の12月31日までに売却することなどを要件としています。
例えば、転勤や住み替えなどで以前の自宅を売却する場合でも、すぐに対象外になるわけではありません。
ただし、所有期間などほかの要件も満たす必要があります。
■3,000万円特別控除と一緒に使える?
ここも重要なポイントです。
一定の要件を満たせば、マイホームの3,000万円特別控除と10年超所有の軽減税率の特例は併用できます。
計算のイメージは次のとおりです。
売却価格
 ↓
取得費・譲渡費用を差し引く
 ↓
譲渡所得を計算
 ↓
3,000万円特別控除を適用
 ↓
残った課税長期譲渡所得に
10年超の軽減税率を適用
つまり、まず3,000万円特別控除によって課税対象となる譲渡所得を減らし、その残額について軽減税率を適用できる場合があります。
マイホーム売却の3,000万円特別控除の適用条件や注意点はこちらで詳しく解説しています。
■3,000万円特別控除で利益が0円なら?
例えば、マイホームの譲渡所得が2,000万円だったとします。
3,000万円特別控除の要件を満たしていれば、
譲渡所得     2,000万円
3,000万円特別控除 ▲2,000万円
────────────────
課税譲渡所得      0円
となります。
この場合、軽減税率を使って税率を下げる以前に、課税される譲渡所得が0円になります。
一方、譲渡所得が4,000万円だった場合は、
譲渡所得     4,000万円
3,000万円特別控除 ▲3,000万円
────────────────
課税譲渡所得   1,000万円
となります。
10年超所有などの要件も満たしていれば、この1,000万円について軽減税率を適用できる可能性があります。
■投資用不動産を10年以上持っていれば使える?
単に投資用不動産を10年以上所有しているだけでは、マイホームの10年超所有の軽減税率の特例は利用できません。
この制度は、一定の要件を満たす居住用財産を対象とする特例だからです。
投資用不動産でも、売却年の1月1日時点で所有期間が5年を超えていれば、原則として長期譲渡所得になります。
投資用不動産を10年以上所有
    ↓
長期譲渡所得には該当
    ↓
マイホームの10年超軽減税率は
原則として対象にならない
「10年以上持っている」という事実だけで判断しないようにしましょう。
■相続した家の所有期間はどうなる?
相続によって取得した土地や建物については、原則として被相続人が取得した時期を引き継いで所有期間を判定します。
そのため、相続してからまだ数年しか経っていなくても、被相続人の取得時期までさかのぼることで、所有期間が長期になる場合があります。
ただし、今回の軽減税率については、所有期間だけでなく「マイホーム」に該当するかどうかも重要です。
相続した家を10年以上所有していたという理由だけで、この特例が使えるわけではありません。
■売却時期を少し延ばせば軽減税率を使える?
所有期間が10年に近い場合には、売却時期によって軽減税率の要件を満たす年が変わる可能性があります。
例えば、
今年売却
 ↓
1月1日時点では所有期間10年以下
 ↓
軽減税率の所有期間要件を満たさない


翌年売却
 ↓
翌年1月1日時点では所有期間10年超
 ↓
所有期間の要件を満たす可能性
というケースがあります。
ただし、税金だけを理由に売却を延期するのが必ず有利とは限りません。
・売却価格が変わる可能性
・住宅ローンの支払い
・固定資産税などの維持費
・建物の経年劣化
・売却需要の変化
・ほかの税制特例の適用要件
なども考える必要があります。
売却時期を変更する場合は、税額だけではなく、売却全体で判断しましょう。
■軽減税率を使うには確定申告が必要
10年超所有のマイホームの軽減税率の特例は、自動的に適用されるものではありません。
特例を利用するためには、必要書類を添えて確定申告をする必要があります。
そのため、
10年以上所有している
   ↓
自動的に税務署が税率を下げる
という仕組みではありません。
売却した翌年の確定申告に向けて、売買契約書や取得費に関する資料などを保管しておきましょう。
■家を10年以上所有している場合の確認手順
売却前には次の順番で確認すると分かりやすいでしょう。
① 売却する家がマイホームに該当するか確認
   ↓
② 家屋・敷地の取得日を確認
   ↓
③ 売却年の1月1日時点の所有期間を確認
   ↓
④ 10年を超えているか確認
   ↓
⑤ 譲渡所得を計算
   ↓
⑥ 3,000万円特別控除の適用を確認
   ↓
⑦ 10年超の軽減税率の適用を確認
   ↓
⑧ 確定申告を行う
特に「売却日ではなく、売却した年の1月1日で所有期間を判定する」という点を間違えないようにしましょう。
■よくある質問 Q&A

1. Q. 家を10年間所有すれば税率は安くなりますか?
10年間ちょうどではなく、売却した年の1月1日時点で所有期間が10年を超えていることが要件の一つです。
また、一定のマイホームであることなど、ほかの要件も満たす必要があります。
2. Q. 10年超の軽減税率は何%ですか?
課税長期譲渡所得6,000万円以下の部分については、所得税10%、住民税4%が基本です。
さらに所得税額に対して復興特別所得税がかかります。
3. Q. 3,000万円特別控除と一緒に使えますか?
一定の要件を満たせば併用できます。
3,000万円特別控除を適用した後に残った課税長期譲渡所得について、軽減税率を適用することができます。
4. Q. 賃貸物件を10年以上所有していれば軽減税率を使えますか?
単に賃貸・投資用不動産を10年以上所有しているだけでは、マイホームの10年超所有の軽減税率は利用できません。
居住用財産であることなどの要件があります。
5. Q. 10年超になるまで売却を待った方が得ですか?
税率だけを見れば有利になる可能性がありますが、必ず得になるとは限りません。
売却価格、住宅ローン、維持費、建物の経年劣化なども含めて判断する必要があります。
■まとめ
家を10年以上所有しているからといって、すべての不動産の売却税率が自動的に安くなるわけではありません。
重要なのは、一定の要件を満たすマイホームで、売却した年の1月1日時点において所有期間が10年を超えているかです。
通常の長期譲渡所得と比較すると、
【通常の長期譲渡所得】
所得税      15%
住民税       5%
+復興特別所得税


【10年超マイホームの軽減税率】
6,000万円以下の部分

所得税      10%
住民税       4%
+復興特別所得税
となります。
さらに、一定の要件を満たせば、マイホームの3,000万円特別控除との併用も可能です。
家を長期間所有している場合は、
・マイホームに該当するか
・取得日はいつか
・売却年の1月1日時点で10年超か
・3,000万円特別控除を利用できるか
・10年超の軽減税率を利用できるか
を確認してから税額を計算しましょう。
「10年以上持っているから税金が安い」と単純に判断せず、所有期間の判定日と特例の適用要件を確認することが重要です。
コメント