
相続した土地や建物を売却するとき、
「相続税を払ったのに、売却したときにも税金がかかる?」
「支払った相続税は売却時に差し引けないの?」
「取得費加算の特例って何?」
「相続してから何年以内に売れば使える?」
など、疑問に思われる方も多いと思います。
相続した不動産を売却して利益が出た場合には、譲渡所得に対して所得税・住民税などが課税されることがあります。
一方、相続税を支払った人が、相続した不動産を一定期間内に売却した場合には、支払った相続税のうち一定額を「取得費」に加算できる特例があります。
これが、「相続財産を譲渡した場合の取得費の特例(取得費加算の特例)」です。
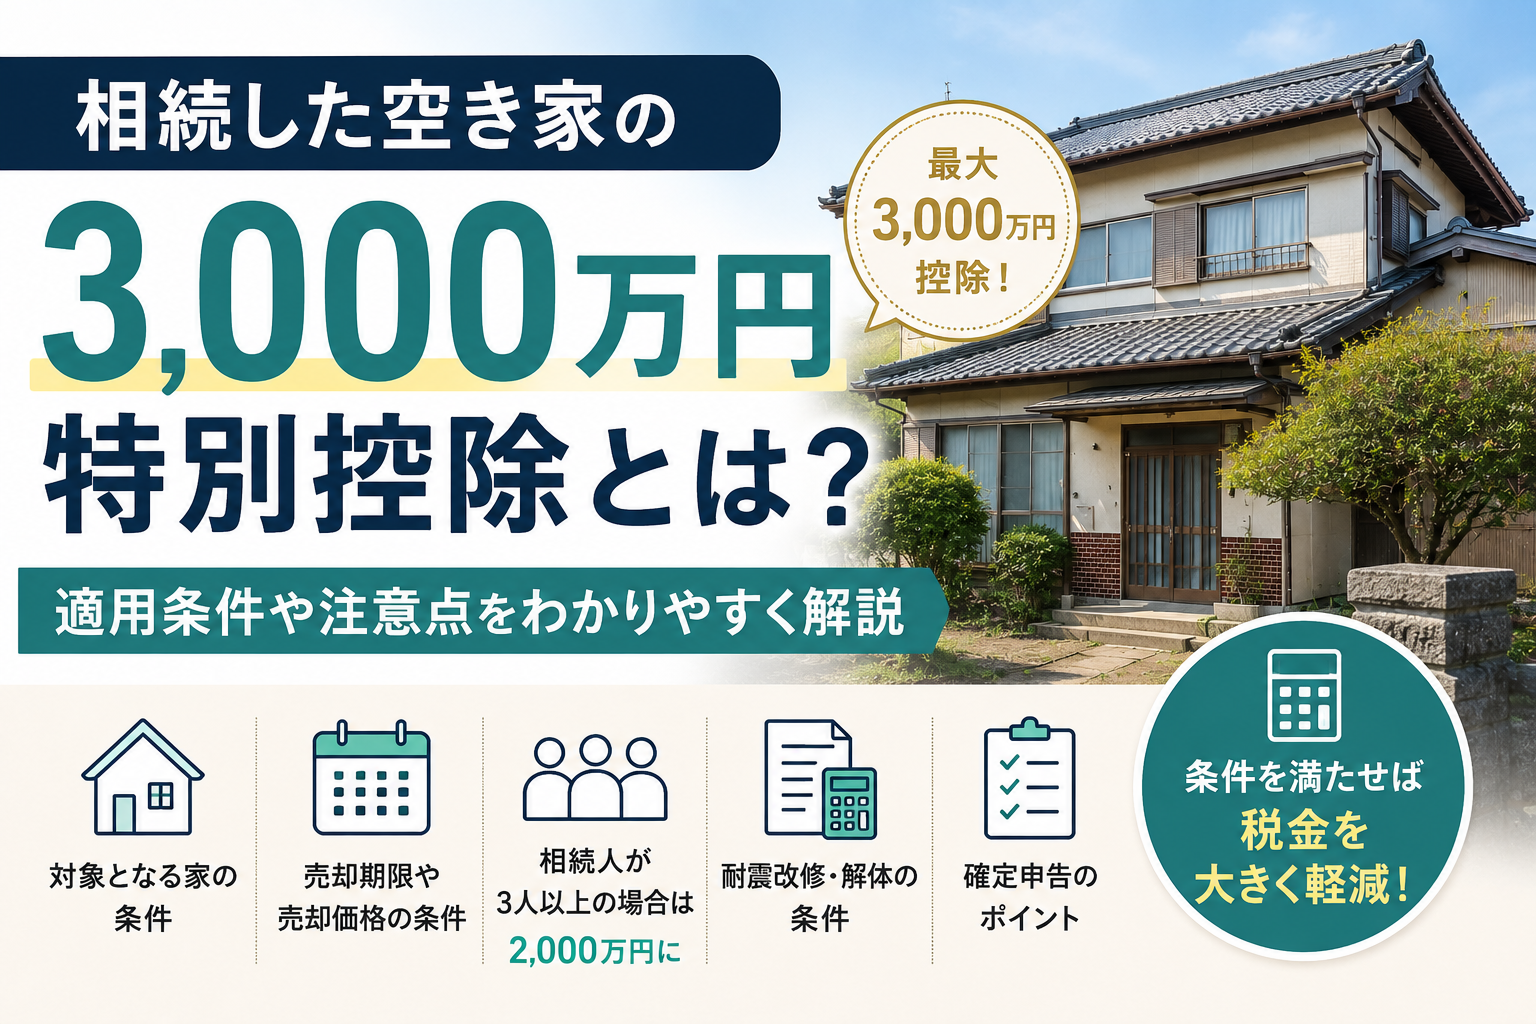
この記事では、取得費加算の特例の仕組みや適用条件、売却期限、取得費に加算できる金額、相続空き家の3,000万円特別控除との違いについて分かりやすく解説します。
① 相続税の取得費加算の特例とは?
相続した不動産を売却するときの譲渡所得は、基本的に、
売却価格
- 取得費
- 譲渡費用
= 譲渡所得
として計算します。
取得費加算の特例を利用できる場合には、
通常の取得費+相続税のうち一定額
↓
取得費が増える
↓
譲渡所得が小さくなる
↓
売却時の税負担が軽くなる可能性
という仕組みになります。
つまり、支払った相続税そのものが返ってくる制度ではありません。
相続税のうち一定額を不動産の取得費に加えることで、課税対象となる譲渡所得を少なくする特例です。
② そもそも「取得費」とは?
取得費とは、不動産の譲渡所得を計算するときに、売却価格から差し引くことができる費用です。
相続した不動産の場合は、原則として被相続人がその不動産を取得したときの購入代金や購入手数料などを引き継いで計算します。
例えば、
父が土地を購入 1,500万円
↓
長男が相続
↓
長男が土地を売却 2,500万円
という場合、相続時の評価額をそのまま取得費にするのではなく、原則として父の取得費を引き継ぎます。
取得費加算の特例が利用できれば、この通常の取得費に、さらに相続税のうち一定額を加算することができます。
③ どんな人が利用できる?
取得費加算の特例を利用するには、主に次の3つの要件があります。
・相続または遺贈によって財産を取得していること
・その財産を取得した人に相続税が課税されていること
・一定期間内にその財産を売却していること
つまり、相続によって不動産を取得しただけでは利用できません。
その不動産を取得した相続人自身に、相続税が課税されていることが必要です。
例えば、相続税の基礎控除内で相続税がかからなかった場合には、この特例を利用することはできません。
④ いつまでに売却すれば使える?
取得費加算の特例には、売却期限があります。
対象となる財産を、
相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで
に売却する必要があります。
一般的には相続開始から約3年10か月以内が一つの目安となります。ただし、正確な期限は相続税の申告期限を基準に確認しましょう。
ただし、正確な期限は相続税の申告期限を基準に確認しましょう。
⑤ 取得費に加算できる相続税はいくら?
ここは特に注意したいところです。
支払った相続税の全額を、そのまま取得費に加算できるわけではありません。
取得費に加算できるのは、相続税額のうち売却した財産に対応する一定額です。
イメージとしては、
相続税を支払った
↓
相続した財産の中に
・土地
・建物
・預貯金
などがある
↓
その中の不動産を売却
↓
売却した財産に対応する相続税額を計算
↓
一定額を取得費へ加算
となります。
また、計算した加算額が、この特例を適用する前の譲渡益を超える場合には、その譲渡益相当額が上限となります。
実際の計算は相続した財産や相続税額によって異なるため、相続税の申告書などを確認して計算します。
⑥ 実際に数字を入れて考えてみる
仕組みを分かりやすくするため、単純化した例で考えてみます。
例えば、
売却価格 3,000万円
取得費 1,500万円
譲渡費用 100万円
だった場合、
3,000万円
-1,500万円
-100万円
=1,400万円
となり、特例を考慮する前の譲渡所得は1,400万円です。
仮に、取得費加算の特例によって300万円を取得費に加算できるケースであれば、
通常の取得費 1,500万円
+取得費加算 300万円
↓
取得費 1,800万円
となります。
その結果、
売却価格 3,000万円
-取得費 1,800万円
-譲渡費用 100万円
↓
譲渡所得 1,100万円
となり、譲渡所得が300万円少なくなります。
※300万円は仕組みを説明するための仮の金額です。実際の加算額は相続税額や相続財産などをもとに計算します。
⑦ 相続空き家の3,000万円特別控除との違い
相続した不動産を売却するときには、条件によって相続空き家の3,000万円特別控除を利用できる場合もあります。
2つは仕組みが異なります。
【取得費加算の特例】
相続税のうち一定額
↓
取得費に加算
↓
譲渡所得を小さくする

【相続空き家の3,000万円特別控除】
譲渡所得
↓
最高3,000万円を特別控除
※一定の場合は最高2,000万円
そして重要なのが、同じ不動産の譲渡について、この2つの特例を重ねて適用することはできないという点です。
⑧ どちらの特例を使った方がいい?
どちらが有利になるかはケースによって異なります。
例えば、
・譲渡所得はいくらか
・取得費加算できる相続税はいくらか
・相続空き家の特例の条件を満たしているか
・相続人が何人いるか
などによって結果が変わります。
相続空き家の3,000万円特別控除を利用できるからといって、必ずそちらを選べばよいとは限りません。
反対に、取得費加算の特例が利用できるからといって、それが一番有利とも限りません。
両方の特例を利用できる可能性がある場合には、それぞれで税額を計算して比較することが重要です。
⑨ 確定申告は必要?
取得費加算の特例を利用する場合には、確定申告が必要です。
国税庁では、確定申告書に、
・相続財産の取得費に加算される相続税の計算明細書
・譲渡所得の内訳書(土地・建物用)など
を添付することとしています。
相続税を申告した後に不動産を売却する可能性がある場合には、相続税申告関係の資料を保管しておくことが重要です。
よくある質問 Q&A

Q. 相続税を払っていれば誰でも利用できますか?
いいえ。
相続や遺贈によって取得した財産を一定期間内に売却することなど、適用要件があります。
Q. 支払った相続税を全部取得費にできますか?
いいえ。
取得費に加算できるのは、売却した財産に対応する相続税のうち一定額です。
Q. 相続税が0円だった場合でも利用できますか?
その財産を取得した人に相続税が課税されていることが要件なので、相続税が課税されていない場合には利用できません。
Q. 相続空き家の3,000万円特別控除と両方使えますか?
同じ不動産の譲渡について、取得費加算の特例と相続空き家の3,000万円特別控除を重ねて適用することはできません。
まとめ
相続税の取得費加算の特例は、相続税を支払った人が相続した不動産などを一定期間内に売却した場合に、相続税のうち一定額を取得費に加算できる制度です。
特に確認したいのは、
・相続または遺贈によって取得した財産か
・自分に相続税が課税されているか
・売却期限を満たしているか
・取得費に加算できる相続税はいくらか
・他に利用できる特例はないか
という点です。
また、相続空き家の3,000万円特別控除とは併用できないため、両方の対象となる可能性がある場合には、どちらを利用する方が有利なのか確認してから申告することが重要です。
コメント