
相続した土地や家を売却するとき、
「相続した不動産を売ると税金がかかる?」
「親がいくらで買ったか分からない場合は?」
「相続したときの評価額を購入価格として計算するの?」
「相続してすぐ売ったら短期譲渡になる?」
など、税金について疑問に思われる方も多いと思います。
相続した不動産を売却して利益が出た場合には、譲渡所得に対して所得税・住民税などが課税されることがあります。
ここで重要なのが、相続したときの不動産の評価額をそのまま取得費として計算するわけではないということです。
原則として、亡くなった方(被相続人)がその不動産を取得したときの「取得費」や「所有期間」を相続人が引き継ぎます。
この記事では、相続した不動産を売却した場合の譲渡所得の計算方法や取得費、所有期間、利用できる特例について分かりやすく解説します。
① 相続した不動産を売却するとどんな税金がかかる?
相続によって不動産を取得したことと、その不動産を売却することは分けて考えます。
相続した不動産を売却して譲渡所得が発生した場合には、主に、
・所得税
・復興特別所得税
・住民税
が課税されます。
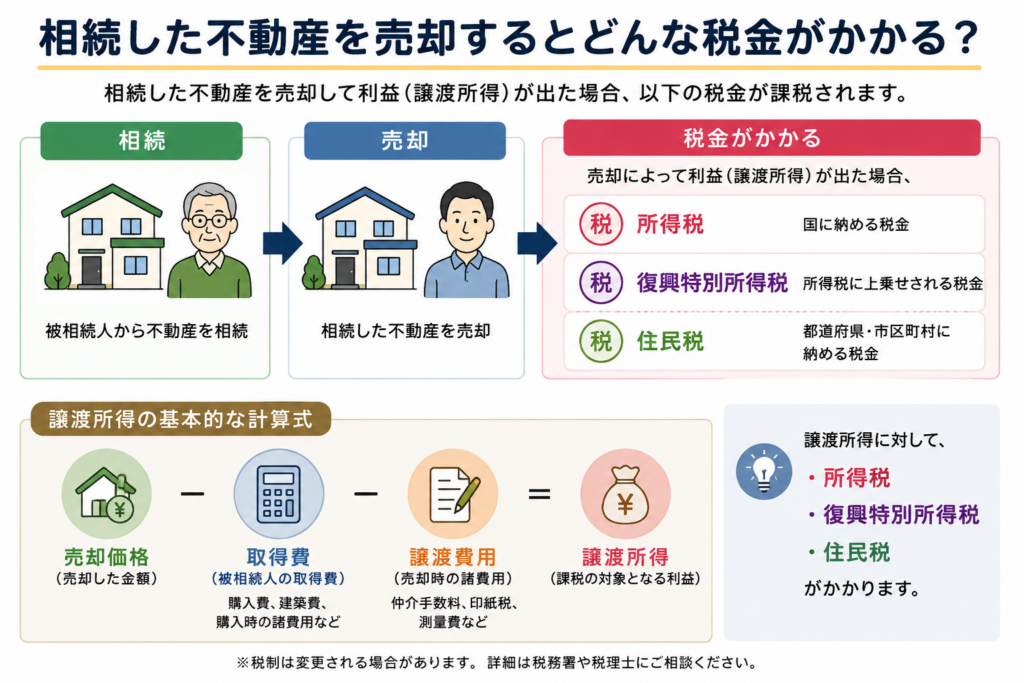
基本的な譲渡所得の計算は、
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)です。
相続した不動産だからといって、売却価格のすべてに税金がかかるわけではありません。
② 相続したときの価格が「取得費」になるわけではない
ここは特に間違えやすいところです。
例えば、父が2,000万円で購入した不動産を相続し、相続時の評価額が3,000万円だったとします。
その後、相続人が3,500万円で売却した場合、
父が購入 2,000万円
↓
相続
相続時評価額 3,000万円
↓
相続人が売却 3,500万円
相続時の評価額3,000万円を、そのまま取得費として計算するわけではありません。
原則として、被相続人がその不動産を取得したときの取得費を引き継ぎます。
③ 被相続人の「取得費」を引き継ぐ

相続した不動産の譲渡所得を計算するときは、原則として被相続人の取得費を引き継ぎます。
例えば、
父が土地を購入
購入価格 1,500万円
↓
父が死亡
↓
長男が土地を相続
↓
長男が2,500万円で売却
この場合、相続人が不動産を1,500万円で購入したわけではありませんが、原則として父の取得費を引き継いで譲渡所得を計算します。
そのため、相続した不動産を売却するときには、
・被相続人が購入したときの売買契約書
・仲介手数料などの領収書
・登記関係の資料
・建築時の請負契約書
・増改築などの資料
が残っていないか確認してみましょう。
④ 親がいくらで購入したか分からない場合は?
相続した不動産では、
「何十年も前に親が購入したので、売買契約書が見つからない」ということもあります。
取得費が分からない場合などには、売却価格の5%相当額を概算取得費として計算できる場合があります。
例えば、
売却価格 3,000万円×5%
↓
概算取得費 150万円
となります。
実際には1,000万円以上で購入していたとしても、概算取得費が150万円になると、譲渡所得が大きくなる可能性があります。
そのため、契約書が見つからないからといって、すぐに取得費を5%として計算するのではなく、購入当時の資料が残っていないか確認することが重要です。
⑤ 所有期間も被相続人から引き継ぐ
相続した不動産では、所有期間についても被相続人の取得時期を引き継ぎます。
例えば、
父が1995年に土地を購入
↓
2025年に父が死亡
↓
長男が相続
↓
2026年に長男が売却
この場合、
「長男が相続してから1年しか経っていないから短期譲渡所得」とはなりません。
原則として、父が取得した1995年からの所有期間を引き継いで判定します。
相続後すぐに売却する場合でも、被相続人がいつ取得した不動産なのかを確認することが重要です。
⑥ 相続税を支払った場合の「取得費加算の特例」
相続税を支払った方が、相続した不動産を一定期間内に売却した場合には、相続税の一部を取得費に加算できる特例を利用できることがあります。
これを一般的に「相続税の取得費加算の特例」といいます。
イメージとしては、
通常の取得費+一定の相続税額
↓
取得費が増える
↓
譲渡所得が小さくなる
という仕組みです。
ただし、相続税を支払ったからといって、支払った相続税の全額を自由に取得費へ加算できるわけではありません。
また、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡することなどの要件があります。
相続税を支払っている場合には、この特例が利用できないか確認しておきましょう。
⑦ 相続した空き家にも「3,000万円特別控除」がある?
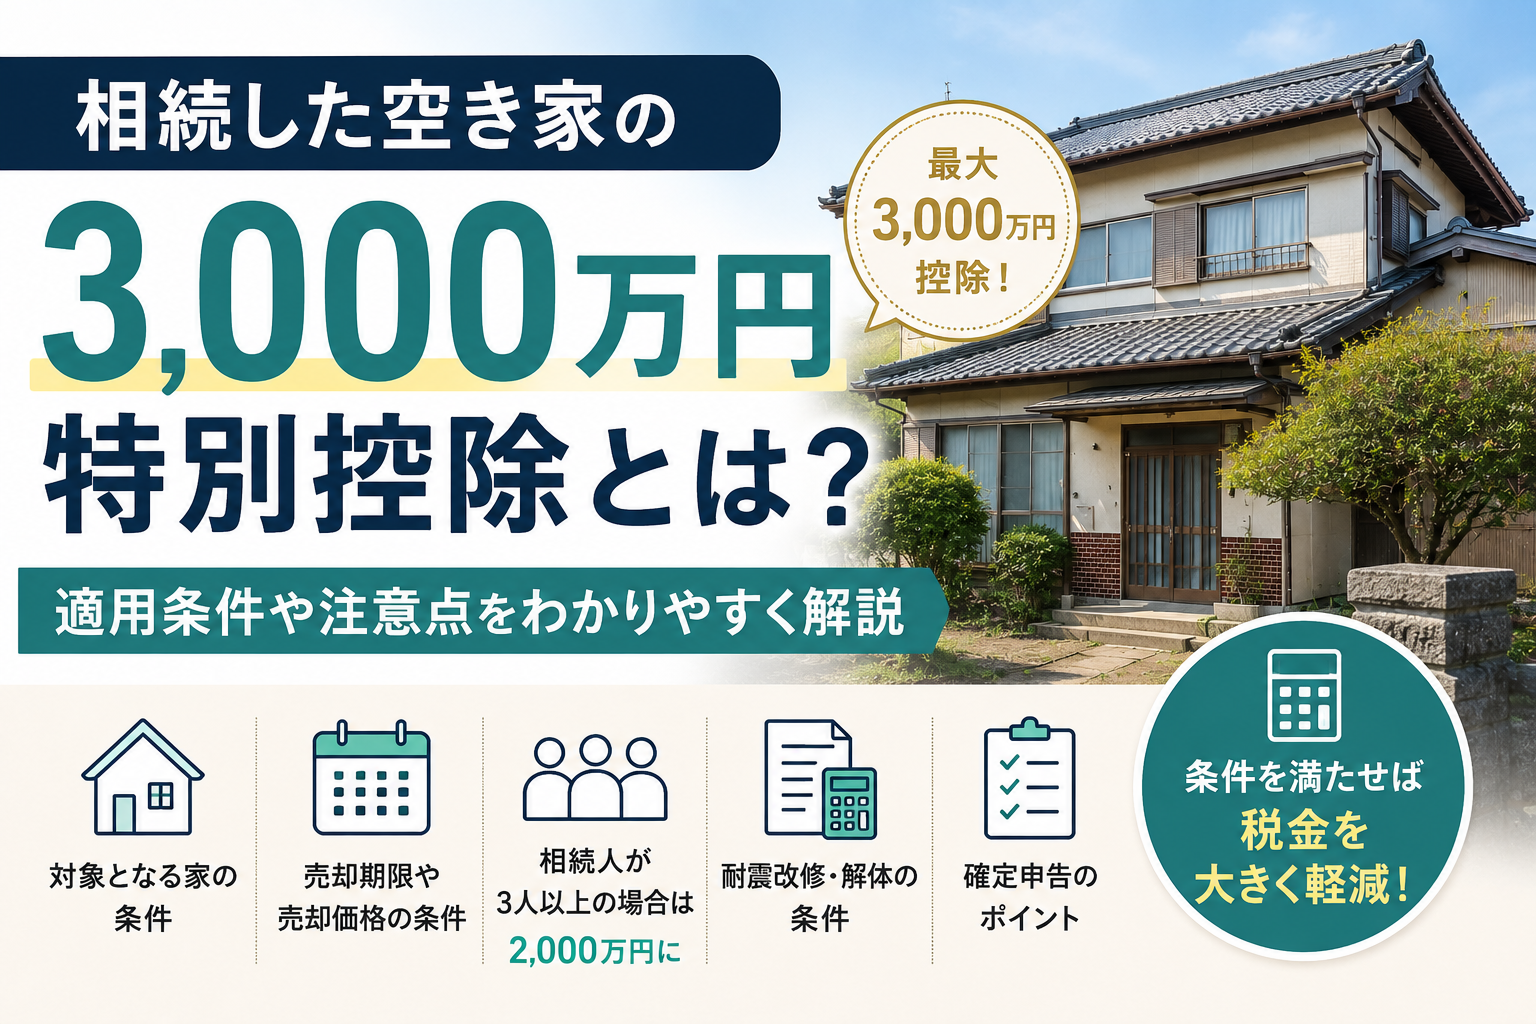
一定の要件を満たした相続空き家を売却した場合には、譲渡所得から最高3,000万円(相続人が3人以上の場合は最高2,000万円)を控除できる特例があります。
ただし、通常の「自宅を売却した場合の3,000万円特別控除」とは別の制度です。
例えば、
・被相続人が居住していた住宅であること
・相続によって取得していること
・建築時期など一定の要件を満たすこと
・売却期限を満たしていること
・売却価格についての要件を満たしていること
・その他の適用条件を満たしていること
など、細かな条件があります。
「親が住んでいた家を相続して売却したら、必ず3,000万円控除が使える」わけではありません。
相続空き家の3,000万円特別控除については、条件が多いため別の記事で詳しく解説します。。
⑧ 相続登記をしてから売却する
亡くなった方の名義のままでは、通常、そのまま買主へ売却の所有権移転登記をすることはできません。
一般的には、
父名義
↓
相続発生
↓
遺産分割協議など
↓
相続人を確定
↓
相続登記
↓
相続人名義
↓
売却
という流れになります。
そのため、売却を予定している場合には、誰がその不動産を相続するのかを決め、相続登記を進める必要があります。
売却直前になって相続手続きを始めると、売買スケジュールに影響することもあります。
⑨ 相続した不動産を売却したら確定申告は必要?
相続した不動産を売却して課税される譲渡所得が発生した場合には、原則として確定申告が必要です。
また、取得費加算の特例や相続空き家の3,000万円特別控除など、確定申告をすることで適用を受ける特例もあります。
売却した場合には、
・売却時の売買契約書
・仲介手数料などの領収書
・被相続人の購入時の資料
・相続関係の資料
・相続税を申告した場合はその資料
などを保管しておきましょう。
よくある質問 Q&A

Q. 相続した不動産は、相続時の評価額を取得費にできますか?
原則として、相続時の評価額をそのまま取得費にするわけではありません。
被相続人の取得費を引き継いで計算するのが基本です。
Q. 相続してすぐ売却すると短期譲渡所得になりますか?
必ずしもそうではありません。
相続した不動産では、原則として被相続人の所有期間を引き継ぎます。
そのため、相続してからの期間だけで短期・長期を判断するわけではありません。
Q. 親の購入時の契約書がありません。税金は計算できますか?
取得費が分からない場合などには、売却価格の5%を概算取得費として計算できる場合があります。
ただし、税額が大きくなる可能性があるため、まずは購入当時の資料が残っていないか確認しましょう。
Q. 相続税を払っていれば売却時の税金はかかりませんか?
相続税と不動産売却による譲渡所得への課税は別に考えます。
相続税を支払っていても、売却によって譲渡所得が発生すれば税金がかかる場合があります。
ただし、一定の要件を満たせば相続税の取得費加算の特例を利用できる場合があります。
まとめ
相続した不動産を売却するときには、通常の不動産売却と同じように譲渡所得を計算します。
ただし、相続不動産では、
被相続人の取得費を引き継ぐ
↓
被相続人の所有期間も引き継ぐ
↓
売却時の譲渡費用を差し引く
↓
譲渡所得を計算
↓
利用できる相続関係の特例を確認
という点が重要です。
特に、
・相続時の評価額=取得費ではない
・購入時の資料を探しておく
・相続してすぐ売っても短期譲渡とは限らない
・相続税を支払った場合は取得費加算の特例を確認する
・相続空き家には別の3,000万円特別控除がある
という点は確認しておきましょう。
被相続人が購入したときの資料を早い段階で探しておくことが、税金を計算するうえで非常に重要です。
コメント