
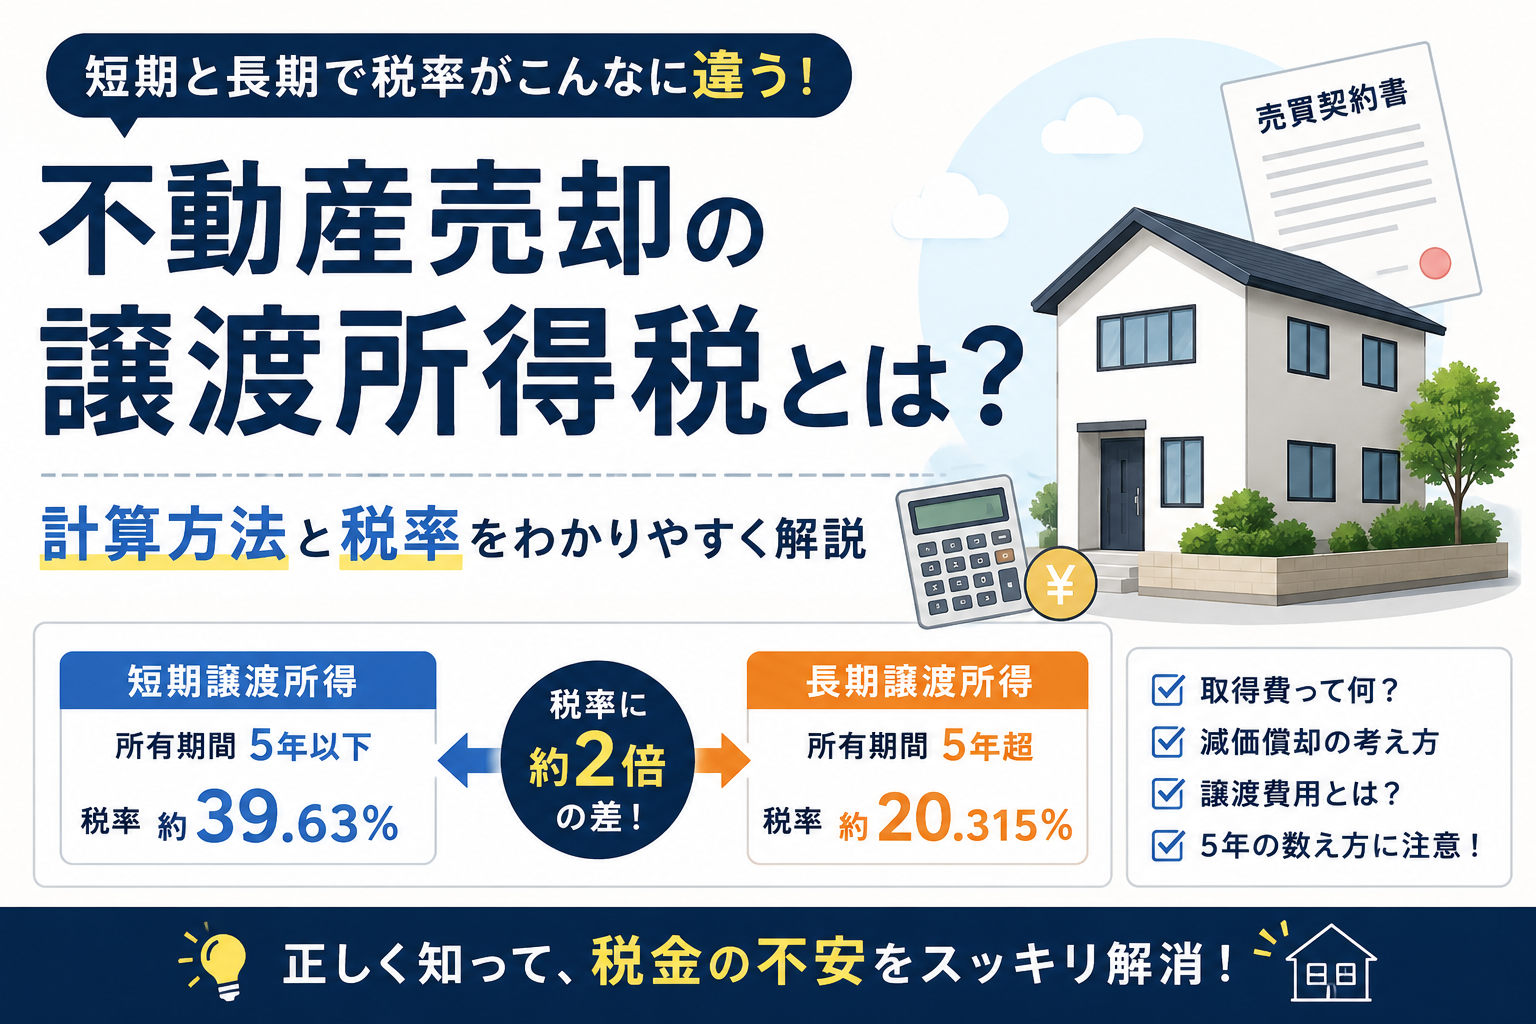
不動産を売却するとき、
「3,000万円で売ったら、3,000万円に税金がかかるの?」
「買ったときより安く売れば税金はかからない?」
「不動産を長く所有していた方が税率は安くなる?」
など、税金について分からないことも多いと思います。
不動産を売却したからといって、売却代金そのものに税金がかかるわけではありません。
基本的には、不動産を売却して生じた「譲渡所得(利益)」に対して、所得税・住民税などが課税されます。
ただし、譲渡所得を計算するときには、購入価格をそのまま差し引けばよいとは限りません。
特に建物については減価償却費相当額を考慮する必要があり、所有期間によって税率も変わります。
この記事では、不動産売却における譲渡所得の計算方法、取得費・譲渡費用、所有期間による税率の違いについて分かりやすく解説します。
① 不動産を売却するとどんな税金がかかる?
不動産を売却して譲渡所得が発生した場合には、主に、
・所得税
・復興特別所得税
・住民税
が課税されます。
一般的に「譲渡所得税」と呼ばれることがありますが、「譲渡所得税」という名称の税金が単独で存在するわけではありません。
また、不動産の譲渡所得は、給与所得や事業所得などとは原則として分けて税額を計算する分離課税となります。
② 売却価格にそのまま税金がかかるわけではない
例えば、不動産を3,000万円で売却したからといって、3,000万円全額に税率を掛けるわけではありません。
基本的な考え方は、
売却価格
↓
- 取得費
↓
- 譲渡費用
↓
= 譲渡所得
です。
さらに、3,000万円特別控除など適用できる特例がある場合には、譲渡所得から一定額を控除できることがあります。
つまり、「いくらで売却したのか」だけでは税金を計算できないということです。
③ 譲渡所得の計算方法
基本的な計算式は、
譲渡所得 = 譲渡価額 −(取得費 + 譲渡費用)
です。
例えば、
売却価格 3,000万円
取得費 2,000万円
譲渡費用 150万円
────────────────
渡所得 850万円
となります。
ただし、これは計算方法を分かりやすくするための単純な例です。
実際には建物の取得費について減価償却費相当額を差し引いて計算するため、
「2,000万円で購入したから取得費は2,000万円」とは限りません。
④ 「取得費」とは?
取得費とは、簡単にいうと、売却した土地や建物を取得するためにかかった費用です。
例えば、
・土地や建物の購入代金
・購入時の仲介手数料
・購入時の印紙税
・登記費用のうち取得費に該当するもの
・不動産取得税
・土地の造成費用
・一定の改良費
などが取得費に含まれる場合があります。
ただし、購入時に支払った費用がすべて取得費になるわけではありません。
そのため、不動産を売却するときには、
・購入時の売買契約書
・仲介手数料の領収書
・登記関係の資料
・購入時の諸費用が分かる資料
・増改築などを行った場合の資料
が残っていないか確認しておきましょう。
⑤ 建物は「減価償却」を考えて取得費を計算する

ここは、不動産売却の税金で特に分かりにくい部分です。
土地は基本的に減価償却しません。
一方、建物は年月の経過によって価値が減少すると考えるため、売却時の取得費を計算するときには、所有期間中の減価償却費相当額を取得価額から差し引きます。
例えば、
建物の取得価額 1,500万円
↓
減価償却費相当額 500万円
↓
売却時の建物取得費 1,000万円
というイメージです。
そのため、
購入価格 2,000万円
売却価格 1,900万円
だったとしても、
「購入した金額より100万円安く売ったから、絶対に税金はかからない」
とは限りません。
土地と建物を分け、建物について減価償却費相当額を考慮して計算する必要があります。
⑥ 「譲渡費用」とは?
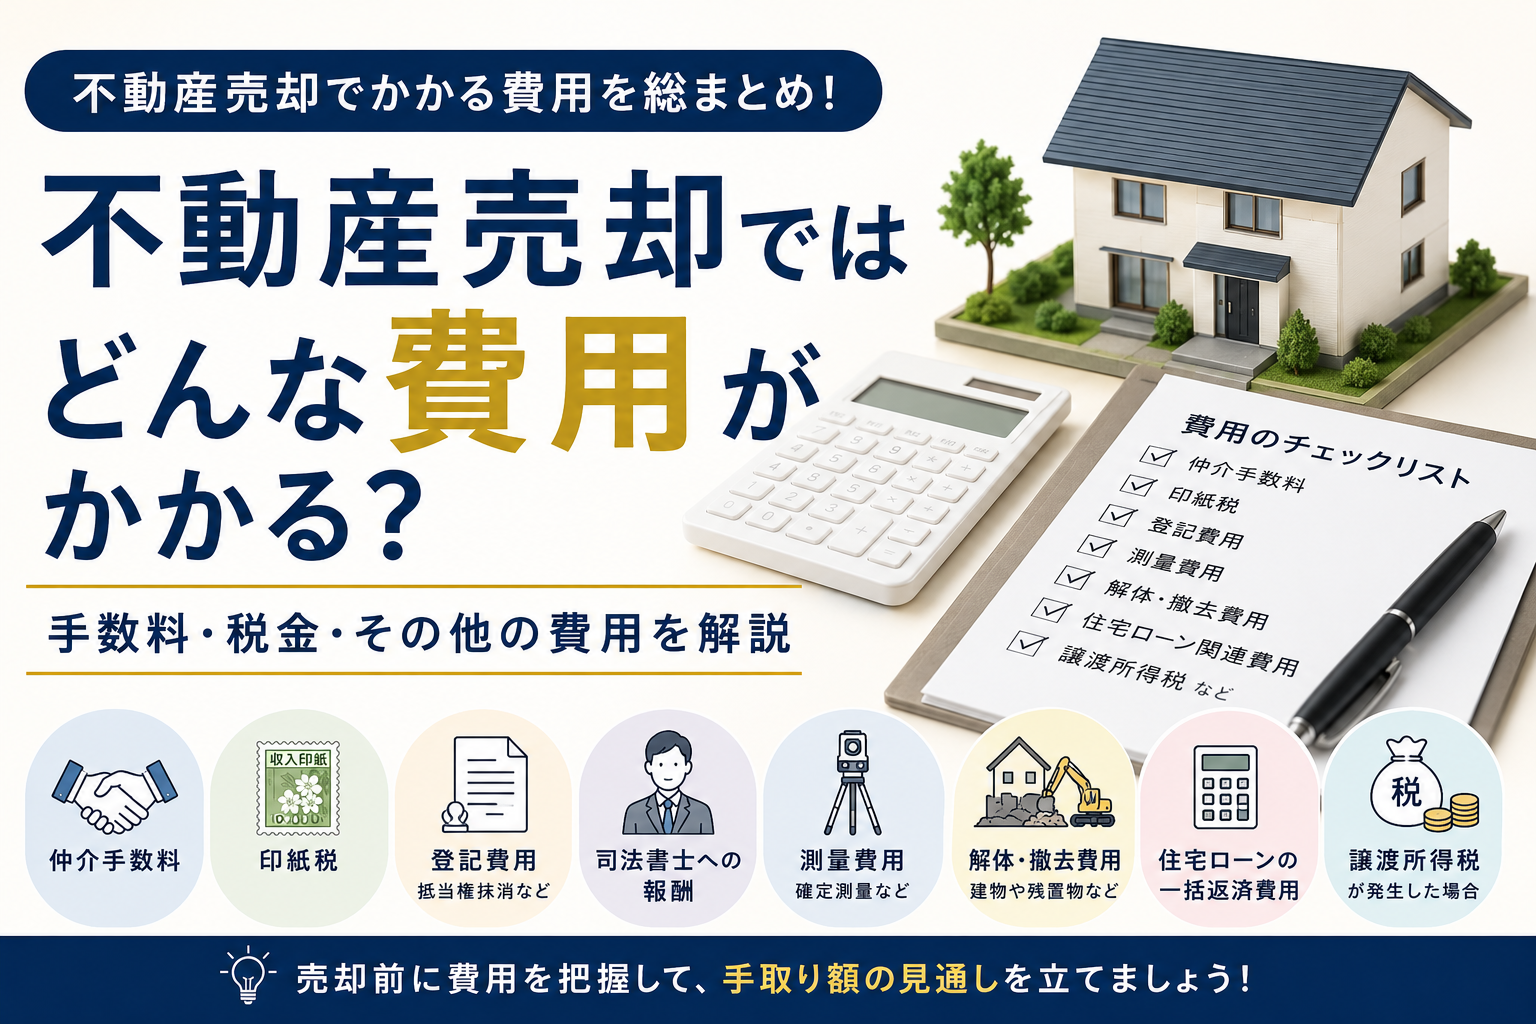
譲渡費用とは、不動産を売却するために直接かかった費用です。
例えば、
・売却時の仲介手数料
・売買契約書の印紙税
・売却するために行った一定の建物解体費用
・売却に際して支払った一定の立退料
などが該当する場合があります。
一方、
・固定資産税
・売却までの維持管理費
・修繕費
・住宅ローンの返済額
などは、支払ったからといってそのまま譲渡費用になるわけではありません。
「売却するときに支払った費用=すべて譲渡費用」ではない点に注意しましょう。
⑦ 所有期間によって税率が変わる

不動産の譲渡所得は、所有期間によって短期譲渡所得と長期譲渡所得に分かれます。
▼短期譲渡所得
→ 所有期間5年以下

▼長期譲渡所得
→ 所有期間5年超
一般的な税率は次のとおりです。
| 区分 | 所得税 | 住民税 | 復興特別所得税を含む実質税率 |
|---|---|---|---|
| 短期譲渡所得 | 30% | 9% | 約39.63% |
| 長期譲渡所得 | 15% | 5% | 約20.315% |
短期譲渡所得と長期譲渡所得では、税率に大きな差があります。
ただし、「購入してから5年経過したら長期譲渡所得になる」と単純に考えると間違えることがあります。
⑧ 所有期間「5年」の数え方に注意

「短期譲渡所得」と「長期譲渡所得」の判定では、原則として、
売却した年の1月1日時点で、所有期間が5年を超えているかを確認します。
例えば、
2021年6月 購入
↓
2026年8月 売却
の場合、実際の所有期間は5年を超えています。
しかし、2026年1月1日時点では5年を超えていません。
そのため、原則として短期譲渡所得になります。
一方、
2021年6月 購入
↓
2027年に売却
であれば、2027年1月1日時点で所有期間が5年を超えているため、原則として長期譲渡所得になります。
売却時期によって税率が大きく変わる可能性があるため、特に取得から5年前後の不動産を売却するときには注意しましょう。
よくある質問 Q&A

Q. 3,000万円で売却したら税金はいくらですか?
売却価格だけでは計算できません。
・取得費
・譲渡費用
・建物の減価償却
・所有期間
・利用できる特例
などを確認する必要があります。
同じ3,000万円で売却した場合でも、購入価格や所有期間などによって税額は異なります。
Q. 購入価格より安く売れば税金はかかりませんか?
必ずしもそうとは限りません。
特に建物は減価償却費相当額を取得費から差し引くため、購入価格より安く売却しても譲渡所得が発生する場合があります。
Q. 住宅ローン残高は取得費や譲渡費用になりますか?
基本的に、住宅ローン残高そのものを譲渡所得から差し引くことはできません。
例えば、
売却価格 3,000万円
ローン残高 2,500万円
だからといって、譲渡所得を500万円と計算するわけではありません。
住宅ローンの残高と譲渡所得の計算は別に考えます。
Q. 自宅を売却した場合も同じ税率ですか?
基本的な譲渡所得の計算方法は同じですが、自宅を売却した場合には、一定の要件を満たすことで3,000万円特別控除などの特例を利用できる場合があります。
3,000万円特別控除の適用条件や注意点については、「自宅売却の3,000万円特別控除とは?適用条件や注意点を分かりやすく解説」で詳しく解説しています。
まとめ
不動産を売却した場合、売却価格そのものに税金がかかるわけではありません。
基本的には、
売却価格
↓
取得費を差し引く
↓
譲渡費用を差し引く
↓
譲渡所得を計算
↓
所有期間に応じた税率を確認
という流れで考えます。
特に注意したいのは、
・建物は減価償却を考慮する
・購入時の費用がすべて取得費になるわけではない
・売却時の費用がすべて譲渡費用になるわけではない
・住宅ローン残高は利益の計算とは別
・所有期間は「売却した年の1月1日」で判定する
という点です。
また、自宅を売却した場合には、譲渡所得から最高3,000万円を控除できる特例を利用できることがあります。
次の記事では、「自宅売却の3,000万円特別控除とは?条件や注意点」について詳しく解説します。
コメント