
自宅を売却して利益が出た場合でも、一定の条件を満たすことで「3,000万円特別控除」を利用できることがあります。
初めて自宅を売却する方からすると、
「3,000万円で売るまで税金がかからないの?」
「購入した金額より高く売れたら税金がかかる?」
「もう住んでいない家でも使える?」
「何年住んでいれば使える?」
など、分かりにくい部分も多いと思います。
3,000万円特別控除は、簡単にいうと、一定の要件を満たした自宅を売却した場合に、譲渡所得から最高3,000万円まで控除できる制度です。
そのため、売却によって利益が出ても、この特例を利用することで税金がかからなくなる場合があります。
この記事では、3,000万円特別控除の仕組み、主な適用条件、住まなくなった家や建物を解体した場合の取り扱い、確定申告などの注意点について分かりやすく解説します。
① 3,000万円特別控除とは?
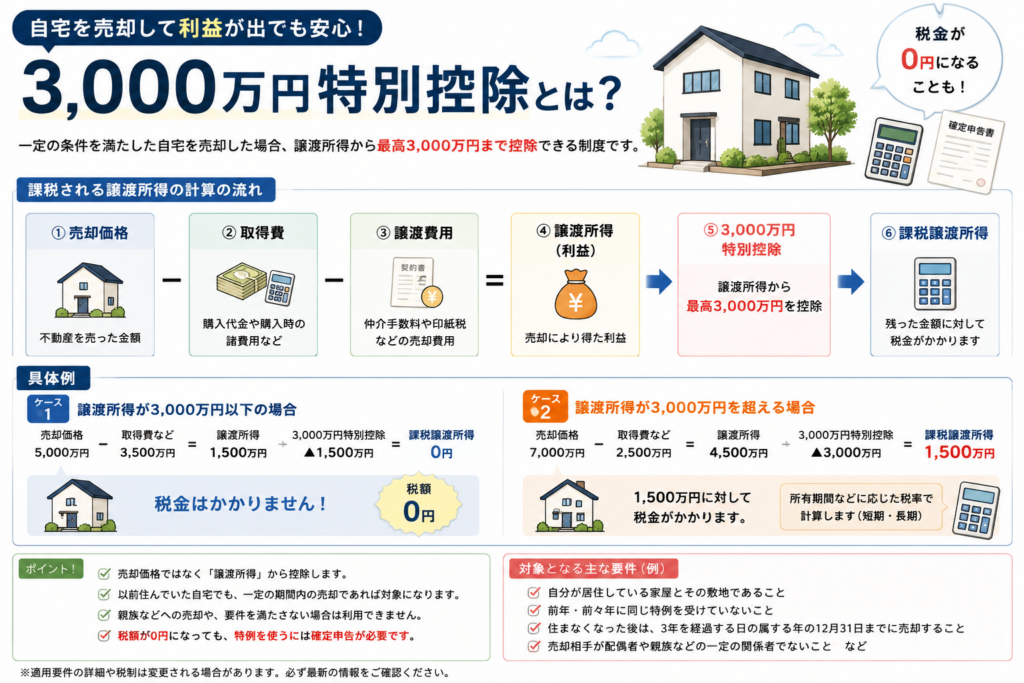
不動産を売却した場合、基本的には、
売却価格
↓
- 取得費
↓
- 譲渡費用
↓
= 譲渡所得
として利益を計算します。
自宅の売却で一定の要件を満たした場合には、この譲渡所得から最高3,000万円まで控除することができます。
例えば、
自宅を売却
↓
譲渡所得1,000万円
↓
3,000万円特別控除を適用
↓
課税譲渡所得0円
となれば、譲渡所得に対する税金は基本的に発生しません。
反対に譲渡所得が4,000万円だった場合には、
譲渡所得 4,000万円
- 特別控除 3,000万円
────────────────
課税譲渡所得   1,000万円
となり、残った1,000万円をもとに税額を計算します。
② 「3,000万円で売るまで非課税」ではない
ここは特に間違えやすいところです。
3,000万円特別控除は、
「売却価格3,000万円まで税金がかからない制度」ではありません。
控除するのは売却価格ではなく譲渡所得です。
例えば、
売却価格 5,000万円
取得費など 4,500万円
────────────────
譲渡所得 500万円

3,000万円特別控除を適用
↓
課税譲渡所得    0円
という場合もあります。
つまり、5,000万円で自宅を売却したから3,000万円特別控除を超えている、ということではありません。
まず譲渡所得を計算し、その利益から最高3,000万円を控除する制度です。
③ どんな自宅が対象になる?
基本となるのは、自分が実際に住んでいる家屋や、その家屋とともに売却する敷地です。
ただし、自宅であれば無条件で利用できるわけではありません。
例えば、
・自分が実際に住んでいる家であること
・以前住んでいた家の場合は一定期間内に売却すること
・前年・前々年に同じ特例などを受けていないこと
・売却相手が一定の親族や特別な関係者ではないこと
・その他の適用要件を満たしていること
などを確認する必要があります。
また、この特例を受けることだけを目的として一時的に住んだ家や、別荘などの趣味・娯楽目的で所有している家屋は対象になりません。
④ すでに住んでいない家でも使える?
転居などによって、現在は住んでいない以前の自宅でも対象になる場合があります。
ただし、いつまでも利用できるわけではありません。
原則として、
住まなくなった日から3年を経過する日の属する年の12月31日まで
に売却する必要があります。
例えば、
2026年5月自宅から引っ越した
↓
2029年12月31日までに売却
であれば、期間についての要件を満たす可能性があります。
そのため、以前住んでいた自宅を売却する場合には、**「いつまで住んでいたのか」**を確認しておくことが重要です。
なお、住まなくなった後にその家を賃貸していた場合などでも、一定の要件を満たせば特例の対象になる場合があります。
⑤ 建物を取り壊して土地だけ売却した場合は?
自宅を解体して、土地だけを売却する場合でも、一定の要件を満たせば3,000万円特別控除を利用できる場合があります。
ただし、建物を取り壊した場合には注意が必要です。
主な期間の条件として、
建物を取り壊す
↓
取り壊した日から1年以内に
土地の売買契約を締結

かつ

住まなくなった日から
3年を経過する日の属する年の
12月31日までに売却
などがあります。
また、建物を取り壊してから売買契約を締結するまで、その土地を貸駐車場など別の用途に使用していると特例を利用できない場合があります。
そのため、自宅を解体してから土地を売却する予定の場合には、解体する前に特例の条件を確認しておくことが重要です。
⑥ 親族などへの売却では使えない
3,000万円特別控除には、売却相手についても条件があります。
例えば、
・配偶者
・親
・子
・一定の親族
・一定の特殊な関係にある法人
などへの売却では、特例を利用できない場合があります。
つまり、
「自宅を売却して利益が3,000万円以下なら必ず利用できる」
という制度ではありません。
物件だけではなく、誰に売却するのかについても確認が必要です。
⑦ 所有期間が短くても使える?
3,000万円特別控除については、基本的に所有期間の長さそのものは適用要件ではありません。
例えば、所有期間が5年以下だからという理由だけで、3,000万円特別控除が使えなくなるわけではありません。
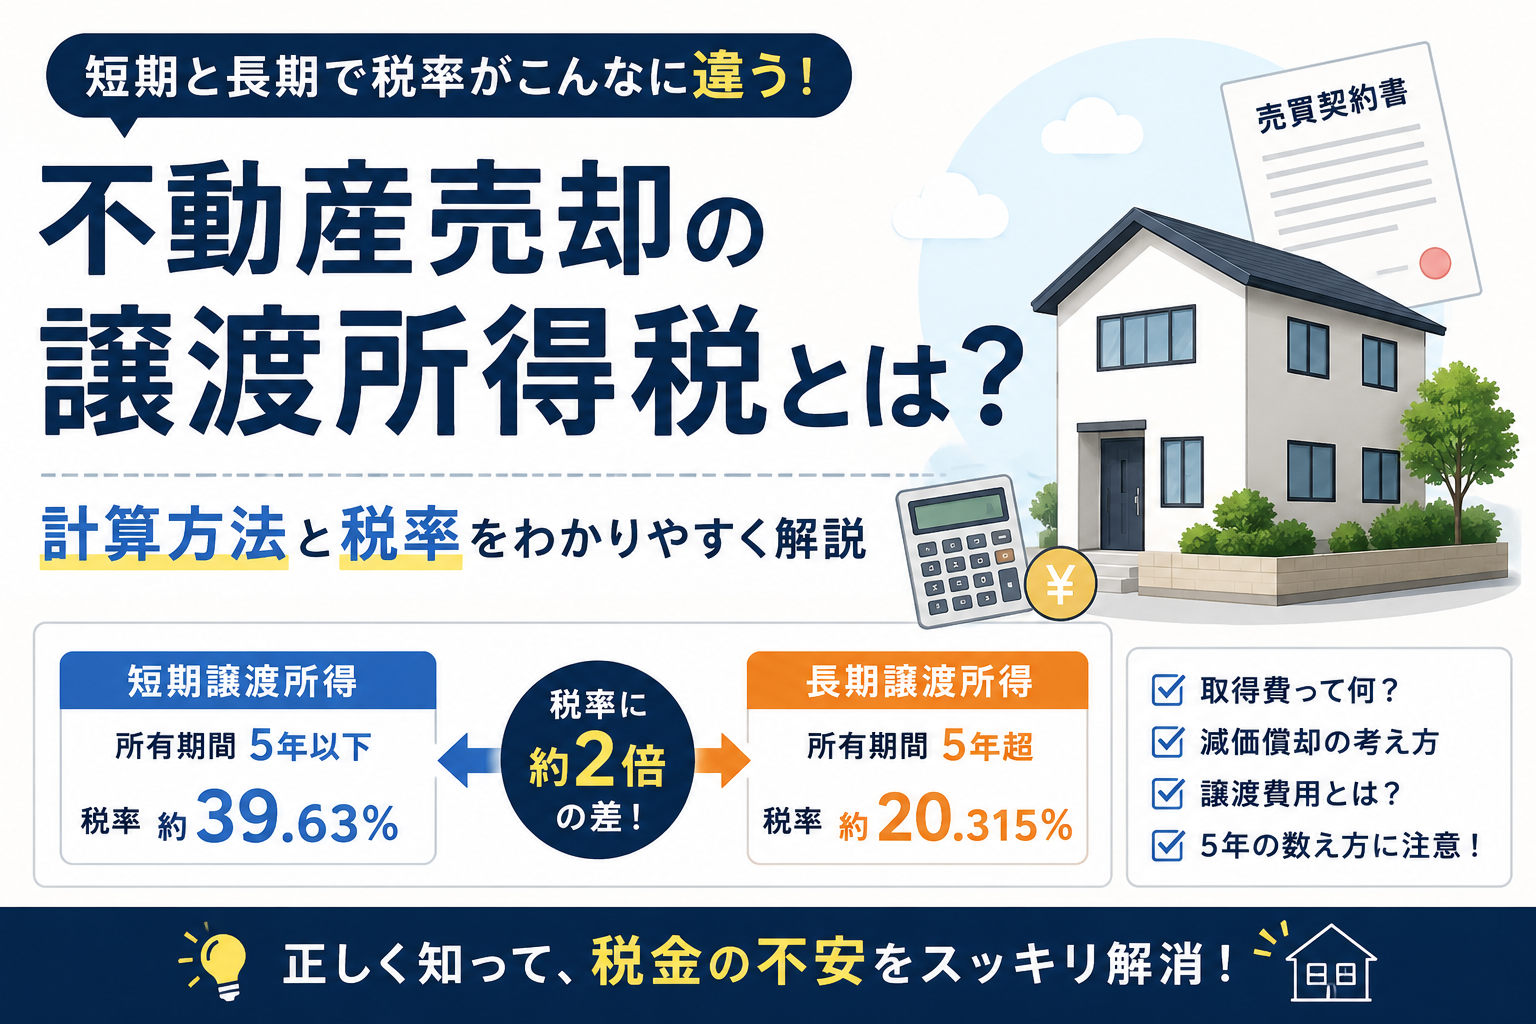
ただし、特別控除を適用しても譲渡所得が残る場合には、短期譲渡所得・長期譲渡所得のどちらになるかによって税率が変わります。
譲渡所得 4,000万円
↓
3,000万円特別控除
↓
課税譲渡所得 1,000万円
↓
所有期間などに応じた税率で計算
という流れです。
短期譲渡所得・長期譲渡所得については、前の記事「不動産売却の譲渡所得税とは?計算方法と税率を分かりやすく解説」で詳しく解説しています。
⑧ 住宅ローン控除との関係には注意
自宅を売却して3,000万円特別控除を利用し、新しい住宅を住宅ローンで購入する場合には注意が必要です。
一定の期間に3,000万円特別控除などの譲渡特例を利用すると、新しい住宅について住宅ローン控除を利用できない場合があります。
例えば、
現在の自宅を売却
↓
3,000万円特別控除を利用
↓
新しい自宅を住宅ローンで購入
↓
住宅ローン控除との関係を確認
という流れになります。
買替えの場合には、単純に、
「3,000万円特別控除が使えるから使った方が得」
とは限りません。
売却による税額と、新居で利用できる住宅ローン控除の金額を比較した方がよい場合があります。
⑨ 税金が0円でも確定申告は必要?

ここも重要です。
3,000万円特別控除を利用した結果、
譲渡所得 1,000万円
↓
3,000万円特別控除
↓
課税譲渡所得 0円
↓
税額 0円
となったとしても、特例の適用を受けるためには確定申告が必要です。
つまり、
「税金が0円になったから確定申告もしなくていい」
というわけではありません。
売却した翌年の確定申告に向けて、売買契約書や取得費・譲渡費用が分かる資料などを保管しておきましょう。
よくある質問 Q&A

Q. 自宅を3,000万円以下で売れば税金はかかりませんか?
売却価格だけでは判断できません。
3,000万円特別控除は、売却価格ではなく譲渡所得から最高3,000万円を控除する制度です。
まず取得費や譲渡費用などをもとに譲渡所得を計算します。
Q. 10年以上住んでいないと使えませんか?
3,000万円特別控除そのものについて、10年以上所有していることは基本的な適用条件ではありません。
所有期間が短い場合でも、その他の要件を満たせば利用できる場合があります。
Q. 引っ越して空き家になっていますが使えますか?
利用できる場合があります。
ただし、以前住んでいた自宅については、売却期限などの条件があります。
「いつ住まなくなったのか」を確認しましょう。
Q. 夫婦共有名義の自宅の場合はどうなりますか?
夫婦共有の自宅を売却した場合には、それぞれの持分に応じて譲渡所得を計算します。
一定の要件を満たしていれば、夫婦それぞれが3,000万円特別控除の適用を受けられる場合があります。
ただし、土地・建物の所有関係などによって取り扱いが異なる場合があるため、共有物件では個別に確認が必要です。
まとめ
3,000万円特別控除とは、一定の要件を満たした自宅を売却した場合に、譲渡所得から最高3,000万円を控除できる制度です。
売却価格
↓
取得費・譲渡費用を差し引く
↓
譲渡所得を計算
↓
3,000万円特別控除
↓
課税譲渡所得を計算
という順番で考えると分かりやすいでしょう。
特に、
・売却価格3,000万円まで非課税という意味ではない
・以前住んでいた自宅には売却期限がある
・解体して土地だけ売却する場合には追加条件がある
・親族などへの売却では利用できない場合がある
・所有期間が短いだけで対象外になるわけではない
・住宅ローン控除との関係に注意する
・税額が0円でも特例を使うには確定申告が必要
という点は押さえておきたいところです。
自宅の売却と買替えを同時に行う場合には、3,000万円特別控除だけで判断せず、住宅ローン控除を含めてどちらが有利になるのか確認してから選択することが重要です。
※適用要件や税制は変更される場合があります。実際に特例を利用する場合は、国税庁の最新情報を確認し、必要に応じて税務署・税理士へ確認してください。
コメント