
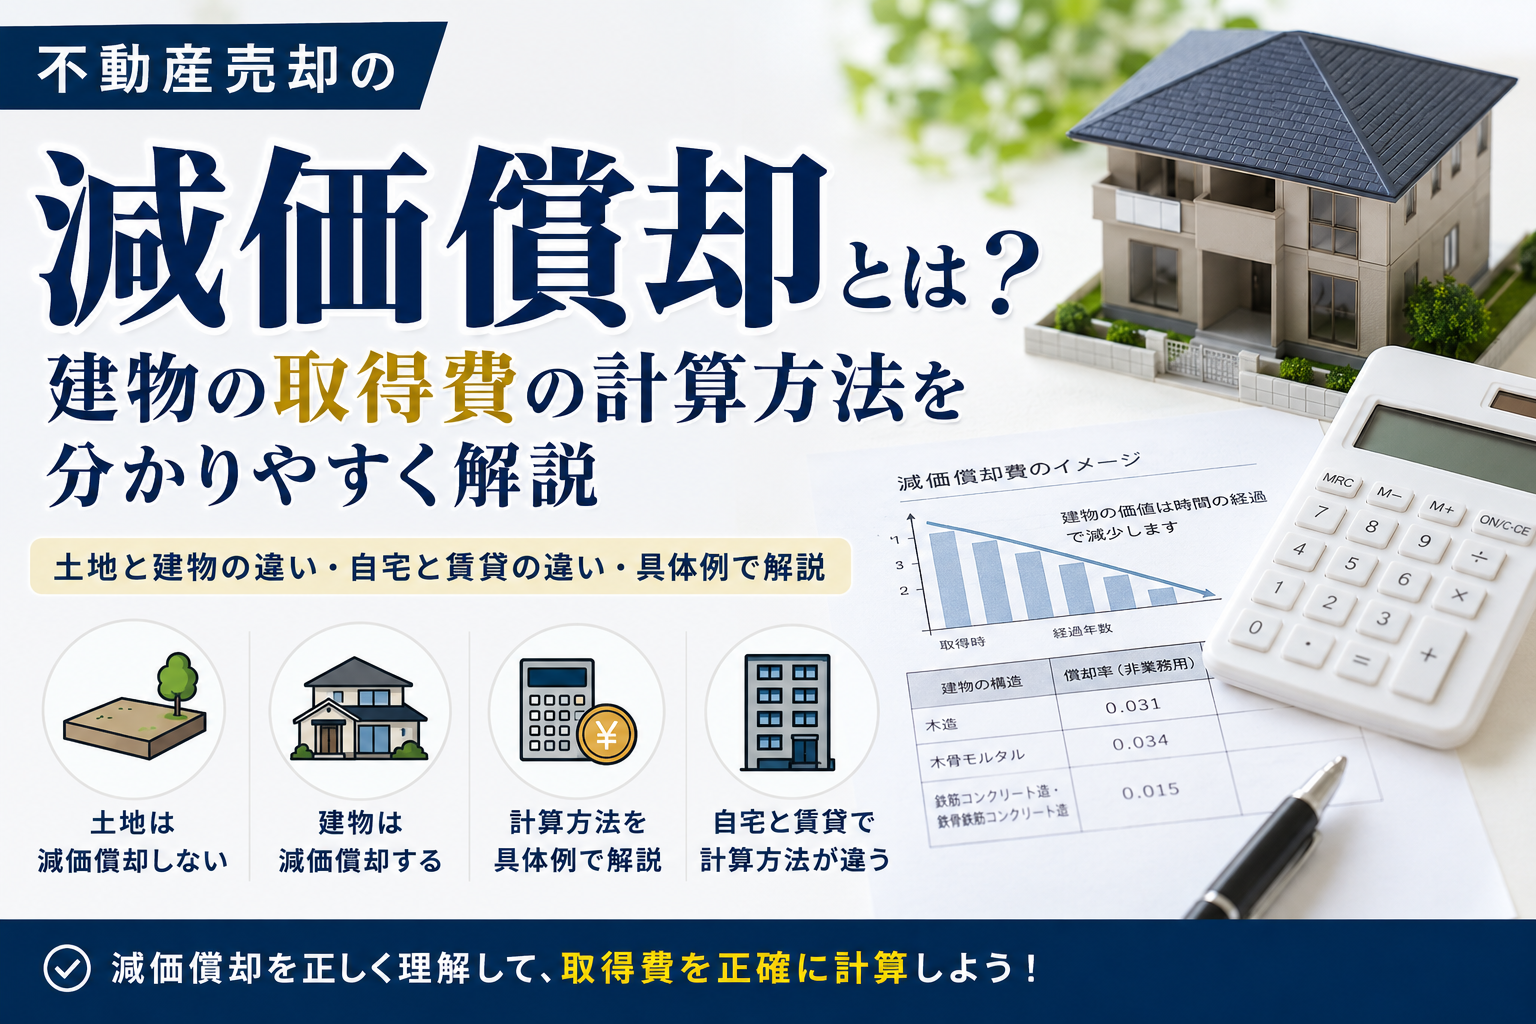
不動産を売却して譲渡所得を計算するとき、
「減価償却って何?」
「購入した建物価格をそのまま取得費にできないの?」
「土地も減価償却する?」
「木造と鉄筋コンクリート造では計算が違う?」
など、減価償却について分かりにくいと感じる方も多いと思います。
不動産売却では、建物の購入価格をそのまま取得費として計算するわけではありません。
建物は使用したり、時間が経過したりすることで価値が減少すると考え、その減少した部分を「減価償却費相当額」として建物の取得価額から差し引きます。
一方、土地は減価償却の対象ではありません。
この記事では、不動産を売却するときの減価償却の考え方、土地と建物の違い、自宅と賃貸物件の違い、実際の計算方法について分かりやすく解説します。国税庁でも、建物の取得費は購入代金などから所有期間中の減価償却費相当額を差し引いて計算するとしています。
① 不動産売却の「減価償却」とは?
不動産を売却したときの譲渡所得は、基本的に、
売却価格- 取得費- 譲渡費用- 特別控除= 課税譲渡所得
として計算します。(取得費についてはこちらで詳しく解説しています。)
このうち、建物の取得費を計算するときに関係するのが減価償却です。
例えば、
建物を2,000万円で購入
↓
10年間所有
↓
所有期間中の減価償却費相当額を計算
↓
2,000万円から差し引く
↓
売却時の建物の取得費を計算
という流れです。
そのため、「2,000万円で購入した建物だから取得費も2,000万円」とは限りません。
② 土地は減価償却しない
不動産というと「土地+建物」をまとめて考えがちですが、減価償却では分けて考えます。
土地→ 減価償却しない建物→ 減価償却費相当額を計算する
建物は使用や時間の経過によって価値が減少すると考えるため、売却時の取得費から減価償却費相当額を差し引きます。
一方、土地についてはこの減価償却計算を行いません。国税庁も、土地は購入代金や購入手数料などの合計額を取得費とし、建物についてはそこから減価償却費相当額を差し引くものとして区別しています。
③ なぜ売却するときに減価償却が関係する?
例えば、20年前に建物を2,000万円で購入したとします。
その建物を売却するときに、
20年前の建物価格2,000万円
↓
そのまま取得費2,000万円
とするのではありません。
所有していた期間に対応する減価償却費相当額を計算して、
建物の取得価額- 減価償却費相当額= 売却時の建物の取得費
とします。
つまり、所有期間が長くなるほど、一般的には建物の取得費が小さくなっていきます。
取得費が小さくなれば、その分、譲渡所得が大きくなる可能性があります。
④ 自宅を売却する場合の減価償却
自宅など、事業に使用していなかった建物を売却する場合の減価償却費相当額は、国税庁では次の式で計算します。
建物の取得価額× 0.9× 償却率× 経過年数= 減価償却費相当額
そして、
建物の取得価額- 減価償却費相当額= 建物の取得費
となります。
ここで重要なのが、建物の構造によって償却率が違うということです。
⑤ 木造・鉄骨造・RC造では償却率が違う
自宅などの非業務用建物の場合、構造によって償却率が異なります。
代表的なものは、
| 建物の構造 | 償却率 |
|---|---|
| 木造 | 0.031 |
| 木骨モルタル | 0.034 |
| 鉄筋コンクリート造・鉄骨鉄筋コンクリート造 | 0.015 |
| 金属造① | 0.036 |
| 金属造② | 0.025 |
※金属造は骨格材の肉厚などによって区分が異なります。
つまり、同じ2,000万円の建物を同じ期間所有していても、建物の構造によって減価償却費相当額が変わることがあります。
そのため、まず登記事項証明書などで建物の構造を確認しましょう。
⑥ 実際に計算してみる【木造住宅】
分かりやすく、自宅として使用していた木造住宅を例にします。
例えば、
建物の取得価額 2,000万円構造
木造所有期間 10年
償却率 0.031
だったとします。
減価償却費相当額は、
2,000万円× 0.9× 0.031× 10年= 558万円
です。
したがって、
建物の取得価額 2,000万円-減価償却費相当額 558万円
↓
建物の取得費 1,442万円
となります。
購入時の建物価格2,000万円が、そのまま売却時の取得費になるわけではないことが分かります。
なお、これは仕組みを説明するための単純な例です。非業務用建物の経過年数は、6か月以上の端数を1年、6か月未満を切り捨てて計算します。
⑦ 自宅を長期間所有すると建物の取得費は0円になる?
ここも疑問に思われるところです。
自宅などの非業務用建物について、減価償却費相当額は建物の取得価額の95%が限度とされています。
例えば単純化すると、
建物取得価額 2,000万円
減価償却費相当額の上限→ 1,900万円残る金額→ 100万円
という考え方になります。
そのため、長期間所有したからといって、非業務用建物の取得価額が減価償却によって完全に0円になるわけではありません。
⑧ 自宅と賃貸物件では計算方法が違う
ここは注意が必要です。
自宅など→ 非業務用建物賃貸アパート・賃貸マンションなど→ 業務用建物
では、売却時に差し引く減価償却費相当額の考え方が異なります。
自宅などの非業務用建物は、先ほどの、
建物取得価額× 0.9× 償却率× 経過年数
で計算します。
一方、事業に使用していた建物については、取得してから売却するまでの毎年の減価償却費の額を合計して計算します。
そのため、賃貸物件を売却するときは、過去の確定申告書や青色申告決算書、収支内訳書なども確認しましょう。国税庁の譲渡所得の手引きでも、業務用建物についてはこれらを基に償却費の累積額を計算するよう案内しています。
⑨ 自宅を途中から賃貸していた場合は?
例えば、
自宅として購入
↓
10年間居住
↓
転勤などで賃貸へ
↓
5年間賃貸
↓
売却
というケースもあります。
この場合、最初から最後まで自宅として使用していたケースとは異なります。
非業務用として使用していた期間と、賃貸など業務用として使用していた期間があるため、それぞれの期間に応じた計算が必要になります。
国税庁でも、中古建物を非業務用から業務用へ転用した場合には、まず非業務用期間の減価の額を計算し、その後、業務用としての減価償却を行う取扱いを示しています。
このようなケースでは計算が複雑になるため、税務署や税理士へ確認することをおすすめします。
⑩ 土地と建物の購入価格が分かれていない場合は?
中古戸建や中古マンションでは、
「売買契約書には土地・建物の合計金額しか書いていない」
という場合があります。
しかし、減価償却するのは建物なので、土地と建物の取得価額を区分する必要があります。
購入価格 3,000万円
土地 ?
建物 ?
↓
建物部分を確認
↓
建物部分について減価償却を計算
この土地・建物の区分方法は、契約書の記載内容や消費税額、固定資産税評価額など、取得時の状況によって確認が必要になります。
自分の判断で適当に土地と建物へ振り分けないようにしましょう。
資料から建物価格を確認できない場合は、税務署や税理士へ相談することをおすすめします。
よくある質問 Q&A

Q. 土地も減価償却しますか?
いいえ。
不動産売却における土地・建物の取得費を計算する場合、土地は減価償却の対象ではありません。
建物について減価償却費相当額を計算します。
Q. 自宅でも減価償却するのですか?
はい。
自宅だから減価償却を考えなくてよいわけではありません。
売却時の建物取得費を計算するときには、所有期間中の減価償却費相当額を差し引きます。
Q. 確定申告で毎年減価償却していなくても関係ありますか?
はい。
自宅などの非業務用建物は、賃貸物件のように毎年の不動産所得で減価償却費を必要経費として計上していなくても、売却時には減価償却費相当額を計算して建物の取得費から差し引きます。
Q. 賃貸物件も同じ計算式ですか?
同じではありません。
事業に使用していた建物の場合は、原則として取得してから売却するまでの毎年の減価償却費の額を合計して計算します。
まとめ
不動産を売却するときの減価償却で、まず押さえておきたいのは、
土地→ 減価償却しない建物→ 減価償却する
という違いです。
自宅などの非業務用建物では、
建物の取得価額× 0.9× 償却率× 経過年数= 減価償却費相当額建物の取得価額- 減価償却費相当額= 建物の取得費
として計算します。
また、
・建物の構造によって償却率が違う
・自宅と賃貸物件では計算方法が違う
・長期間所有していても非業務用建物の減価償却費相当額には上限がある
・途中から賃貸した場合などは計算が複雑になる
という点にも注意が必要です。
不動産を売却するときには、購入時の売買契約書、建物価格、建物の構造、取得年月日、過去の確定申告資料などを確認し、建物の取得費を正しく計算することが重要です。
コメント