
不動産を売却して利益が出たとき、
「不動産を売ったら税率は何%?」
「5年以上持っていれば税金が安くなる?」
「購入してから5年経って売れば長期譲渡になる?」
「所得税と住民税を合わせると何%?」
など、税率について疑問に思われる方も多いと思います。
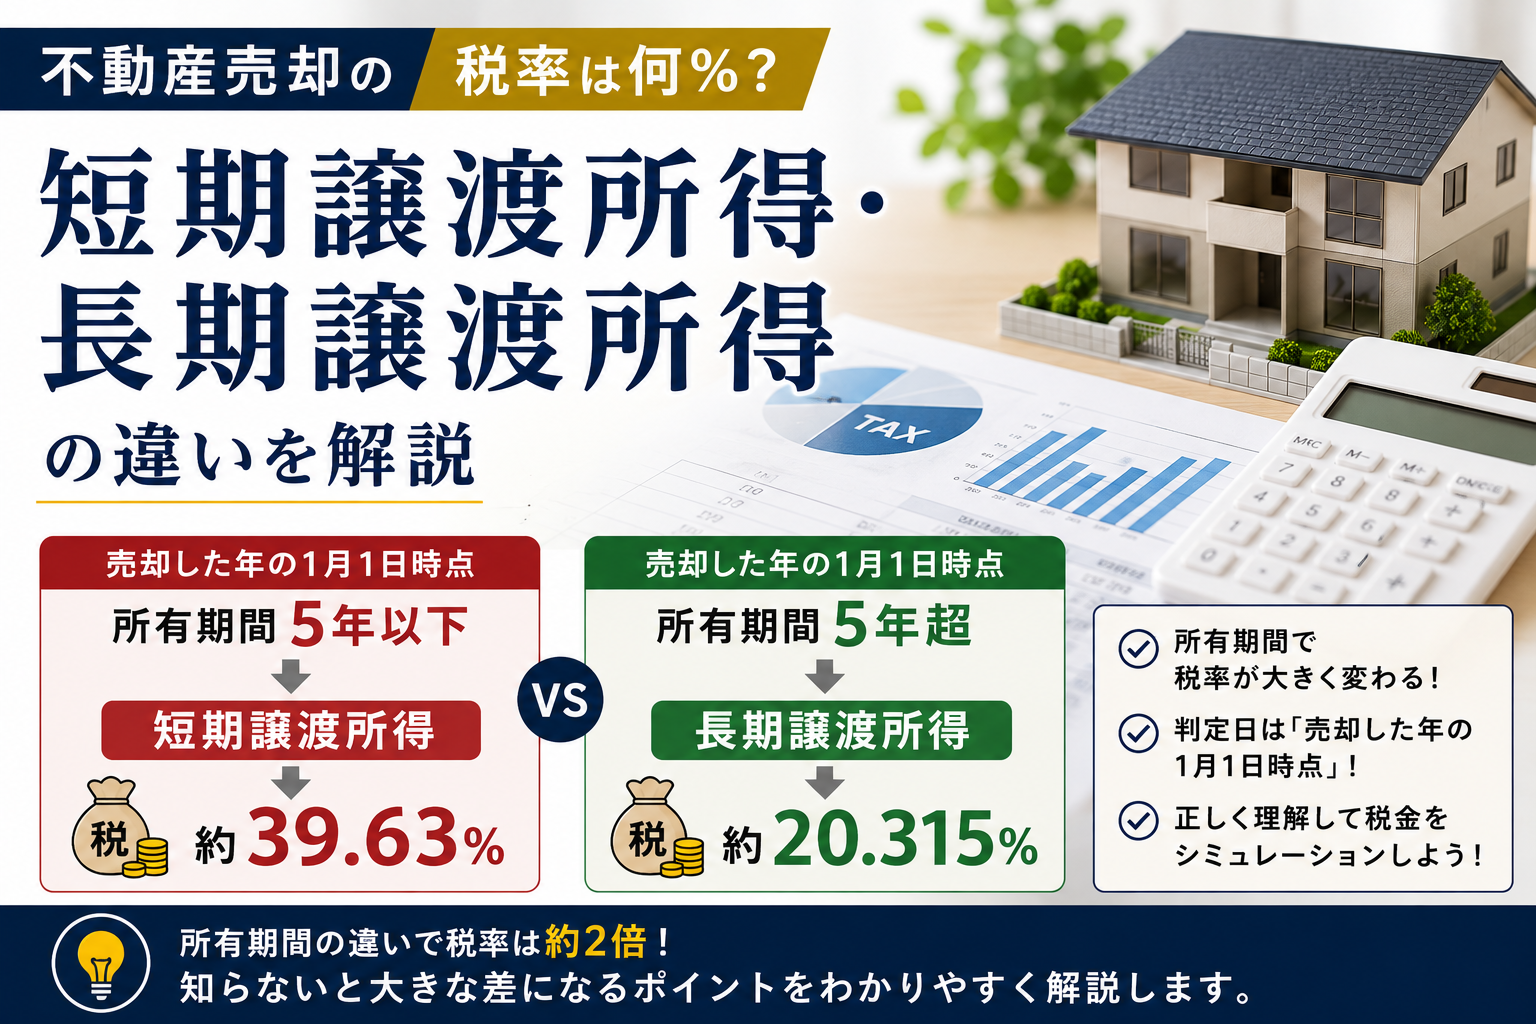
不動産売却の税率は、基本的に売却した不動産の所有期間によって大きく異なります。
短期譲渡所得→ 所有期間5年以下長期譲渡所得→ 所有期間5年超
ただし、単純に「購入日から売却日まで5年間」で判断するわけではありません。
重要なのは、売却した年の1月1日時点で所有期間が5年を超えているかです。国税庁もこの基準で長期・短期を判定しています。
この記事では、短期譲渡所得と長期譲渡所得の違い、所有期間の判定方法、それぞれの税率、実際の税額計算について分かりやすく解説します。
① 不動産を売却したときの税金はどう計算する?
不動産を売却したからといって、売却価格そのものに税率を掛けるわけではありません。
まず、
売却価格- 取得費- 譲渡費用- 特別控除= 課税譲渡所得
を計算します。
そして、この課税譲渡所得に税率を掛けて税額を計算します。
例えば、
売却価格 3,000万円- 取得費 2,000万円- 譲渡費用 100万円= 譲渡所得 900万円
というイメージです。
※実際には利用できる特別控除などがある場合は、さらに差し引いて課税譲渡所得を計算します。
② 短期譲渡所得と長期譲渡所得の違いは「所有期間」
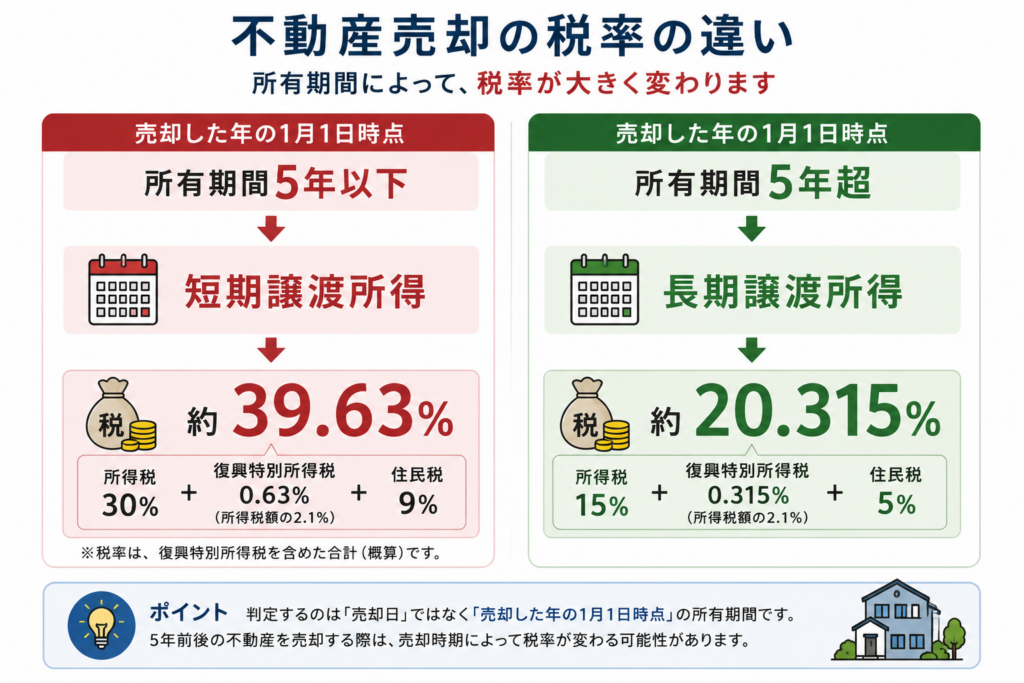
土地や建物の譲渡所得は、所有期間によって、
【短期譲渡所得】
売却した年の1月1日時点
↓
所有期間5年以下

【長期譲渡所得】
売却した年の1月1日時点
↓
所有期間5年超
に分かれます。
ここで特に注意したいのが、売却日ではなく「売却した年の1月1日」で判定することです。
③ 「購入して5年経ったから長期」とは限らない
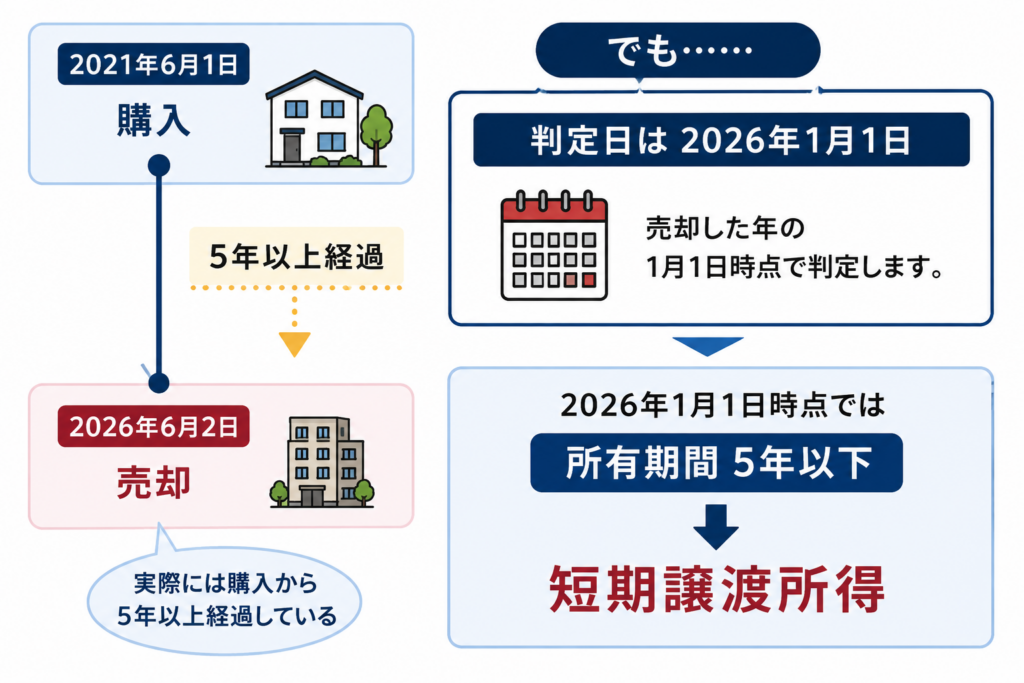
例えば、
2021年6月1日 不動産を購入
↓
2026年6月2日 売却
とします。
実際には購入から5年以上経過しています。
しかし、2026年に売却した場合は、
判定日
↓
2026年1月1日
です。
2026年1月1日時点では、2021年6月1日の取得からまだ5年を超えていません。
そのため、この例では原則として短期譲渡所得になります。
国税庁も、2026年中に売却する場合、2020年12月31日以前に取得した土地・建物は長期、2021年1月1日以後に取得したものは短期と案内しています。
短期譲渡所得の期間
2021年6月1日
購入
│
│ 5年以上経過
│
2026年6月2日売却でも……

【判定日は2026年1月1日】
2026年1月1日時点では
所有期間5年以下
↓
短期譲渡所得
④ 長期譲渡所得の税率
長期譲渡所得の場合、基本となる税率は、
| 税金 | 税率 |
|---|---|
| 所得税 | 15% |
| 住民税 | 5% |
| 復興特別所得税 | 所得税額の2.1% |
です。
復興特別所得税まで含めて、課税譲渡所得に対する税負担を単純換算すると、
所得税 15%
復興特別所得税 0.315%
住民税 5%
────────────────
合計 20.315%
となります。
※復興特別所得税は「課税譲渡所得×2.1%」ではなく、原則として所得税額に対して2.1%です。
⑤ 短期譲渡所得の税率
短期譲渡所得の場合は、
| 税金 | 税率 |
|---|---|
| 所得税 | 30% |
| 住民税 | 9% |
| 復興特別所得税 | 所得税額の2.1% |
となります。
同じように単純換算すると、
所得税 30%
復興特別所得税 0.63%
住民税 9%
────────────────
合計 39.63%
となります。
つまり、
長期譲渡所得→ 約20.315%
短期譲渡所得→ 約39.63%
となり、税率には大きな差があります。
短期譲渡所得所有期間5年以下税率 約39.63%
VS
長期譲渡所得所有期間5年超税率 約20.315%
⑥ 実際に税額を計算してみる
例えば、特別控除などを考慮した後の課税譲渡所得が1,000万円だったとします。
長期譲渡所得の場合
所得税1,000万円 × 15%=150万円復興特別所得税150万円 × 2.1%=3万1,500円住民税1,000万円 × 5%=50万円
合計すると、
203万1,500円
です。
短期譲渡所得の場合
所得税1,000万円 × 30%=300万円復興特別所得税300万円 × 2.1%=6万3,000円住民税1,000万円 × 9%=90万円
合計すると、
396万3,000円
です。国税庁が示す短期・長期の税率および復興特別所得税の計算方法に基づく計算です。
同じ1,000万円の課税譲渡所得でも、この例では約193万円の差があります。
⑦ 給与が高いと不動産売却の税率も高くなる?
土地や建物を売却した場合の譲渡所得は、原則として分離課税です。
つまり、
給与所得+不動産売却の譲渡所得
↓
全部を合計して同じ税率を掛ける
という計算ではありません。
土地・建物の譲渡所得は、給与所得などの他の所得と区分して税額を計算します。
そのため、
「年収が高いから、不動産売却の長期譲渡所得も所得税40%以上になる」
という考え方ではありません。
⑧ 相続した不動産は「相続してから5年」で判断する?
相続した不動産の場合は注意が必要です。
原則として、相続人が不動産を相続した日から所有期間を数えるわけではなく、被相続人の取得時期を引き継いで所有期間を判定します。
例えば、
父1995年に土地を購入
↓
2025年に父が死亡
↓
長男が相続
↓
2026年に売却
という場合、
「相続して1年だから短期譲渡所得」
とはなりません。
相続不動産については、相続した日だけを見て短期・長期を判断しないよう注意しましょう。
⑨ マイホームを長期間所有している場合は別の特例もある
自宅を売却する場合には、一定の要件を満たすと所有期間10年超のマイホームに対する軽減税率の特例を利用できる場合があります。
この特例では、課税長期譲渡所得について、
6,000万円以下の部分→ 所得税10%・住民税4%
6,000万円を超える部分→ 所得税15%・住民税5%
という軽減税率が設けられています。別途、復興特別所得税があります。
また、一定の要件を満たせば、マイホームの3,000万円特別控除と軽減税率の特例を併用できる場合があります。
通常の長期譲渡所得とは別の条件があるため、自宅を長期間所有してから売却する場合には確認しておきましょう。
⑩ 売却時期が数か月違うだけで税率が変わることもある
所有期間が5年前後の場合には、売却する年によって短期・長期が変わる可能性があります。
例えば、2021年中に取得した不動産について考えると、
2026年中に売却
↓
2026年1月1日時点では5年超ではない
↓
短期譲渡所得2027年中に売却
↓
2027年1月1日時点で5年超となるケース
↓
長期譲渡所得
となる場合があります。
そのため、所有期間が5年前後の不動産を売却するときは、
「購入から何年経ったか」だけではなく、「売却する年の1月1日時点で何年所有しているか」
を確認することが重要です。
ただし、税率だけを理由に売却時期を決めるのではなく、不動産価格や維持費、住宅ローン、売却事情なども含めて判断しましょう。
よくある質問 Q&A
Q. 不動産を売却したときの税率は一律ですか?
いいえ。
原則として、売却した年の1月1日時点の所有期間によって、短期譲渡所得または長期譲渡所得に分かれます。
Q. 購入からちょうど5年経てば長期譲渡所得ですか?
必ずしもそうではありません。
判定するのは売却した年の1月1日時点です。
単純に購入日から売却日までの日数だけで判断しないよう注意しましょう。
Q. 長期譲渡所得の税率は何%ですか?
原則として、所得税15%、住民税5%です。
復興特別所得税を単純換算して含めると、約20.315%となります。
Q. 短期譲渡所得の税率は何%ですか?
原則として、所得税30%、住民税9%です。
復興特別所得税を単純換算して含めると、約39.63%となります。
Q. 相続してすぐ売ったら短期譲渡所得ですか?
必ずしもそうではありません。
相続した不動産では、原則として被相続人の取得時期を引き継いで所有期間を判定します。
まとめ
不動産売却の税率を確認するときに重要なのは、所有期間です。
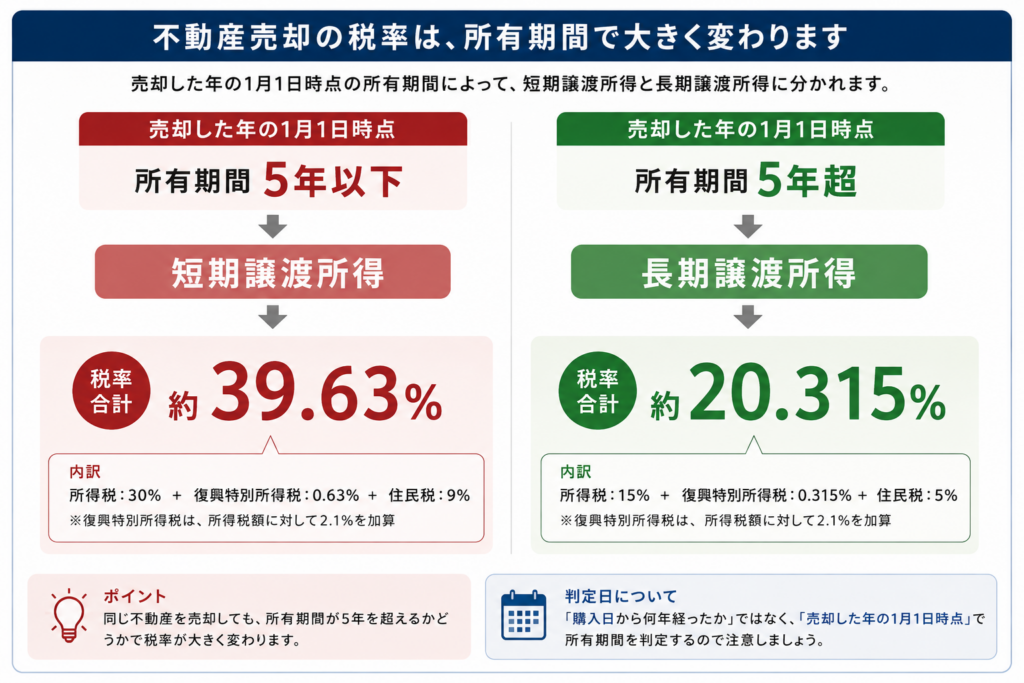
売却した年の1月1日時点所有期間5年以下
↓
短期譲渡所得
↓
約39.63%

所有期間5年超
↓
長期譲渡所得
↓
約20.315%
ただし、不動産の売却価格そのものに、この税率を掛けるわけではありません。
売却価格- 取得費- 譲渡費用- 特別控除↓課税譲渡所得課税譲渡所得× 税率↓税額
という順番で考えます。
特に所有期間が5年前後の場合には、売却した年の1月1日時点で5年を超えているかを必ず確認しましょう。
また、マイホームについては3,000万円特別控除や所有期間10年超の軽減税率などを利用できる場合があるため、通常の税率だけで判断しないことも重要です。
途中に入れる図として、まず「短期・長期の違い+税率」をまとめたイメージ図**も作成しました。今回の記事なら、③と④の間あたりに入れるのが最も分かりやすいです。
コメント