
不動産を購入してから数年で売却するとき、
「5年以内に売ると税金が高い?」
「5年経てば税率が下がる?」
「購入してから5年経ったので、もう長期譲渡所得になる?」
と疑問に思う方もいるでしょう。
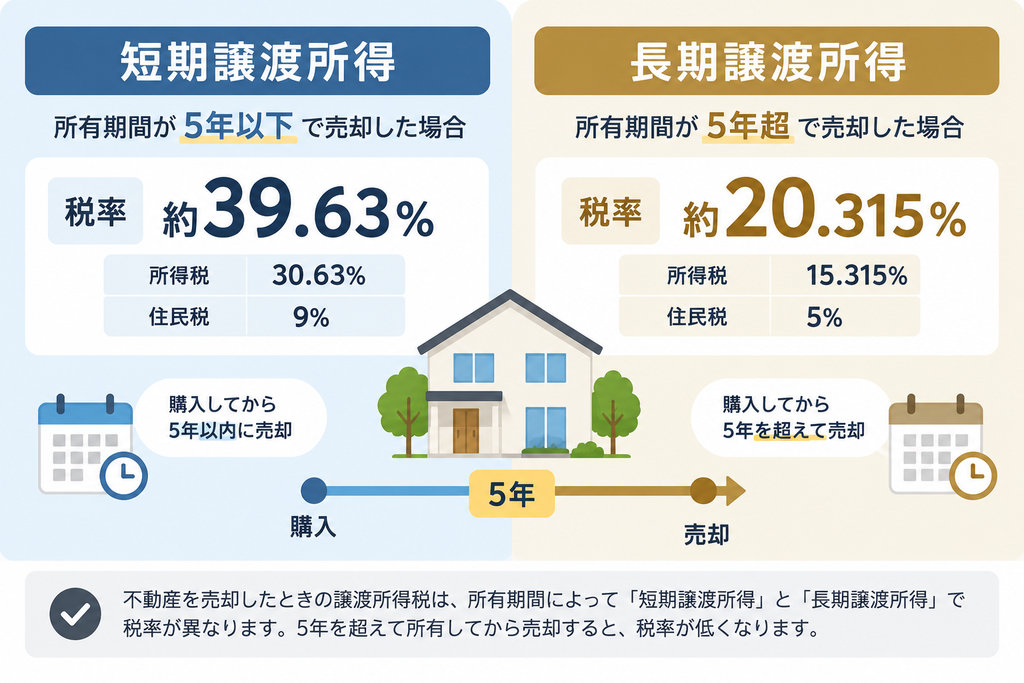
結論からいうと、土地や建物を売却した年の1月1日時点で所有期間が5年以下の場合は「短期譲渡所得」となり、5年を超える「長期譲渡所得」より税率が高くなります。
税率を比較すると、大きな違いがあります。
【短期譲渡所得】土地や建物を売却した年の1月1日時点で所有期間が5年以下
所得税       30%
住民税        9%
+復興特別所得税
実質的な税率   約39.63%


【長期譲渡所得】土地や建物を売却した年の1月1日時点で所有期間が5年を超える
所得税       15%
住民税        5%
+復興特別所得税
実質的な税率 約20.315%ただし、注意したいのは「購入日から売却日まで5年間所有すれば長期になる」というわけではないことです。
この記事では、不動産を5年以下で売却した場合の税率と、短期・長期を分ける「5年」の正しい数え方について解説します。
- ■不動産を5年以下で売ると税金は高くなる?
- ■短期譲渡所得の税率は約39.63%
- ■長期譲渡所得なら約20.315%
- ■短期と長期で税金はいくら違う?
- ■「5年間持てば長期」ではない
- ■具体例で5年の数え方を確認
- ■短期譲渡所得の税金は売却価格に39%かかるわけではない
- ■利益が出なければ短期でも譲渡所得に対する税金はかからない
- ■購入価格より高く売れた金額がそのまま利益ではない
- ■マイホームでも5年以下なら短期譲渡所得になる?
- ■5年を超えるまで売却を待った方がいい?
- ■相続した不動産は相続してから5年で判定する?
- ■贈与された不動産の所有期間は?
- ■短期売買で赤字になった場合は?
- ■不動産を5年以内に売却するときの確認手順
- ■よくある質問 Q&A
- ■まとめ
■不動産を5年以下で売ると税金は高くなる?
土地や建物を売却して譲渡所得が発生した場合、その所有期間によって「短期譲渡所得」と「長期譲渡所得」に分けられます。
■短期譲渡所得
→ 売却年の1月1日時点で所有期間5年以下

■長期譲渡所得
→ 売却年の1月1日時点で所有期間5年超
短期譲渡所得の方が税率が高く設定されています。
そのため、同じ金額の譲渡所得が発生したとしても、短期か長期かによって支払う税金が大きく変わることがあります。
■短期譲渡所得の税率は約39.63%
「短期譲渡所得」の場合、税率は次のとおりです。
所得税       30%
住民税        9%
復興特別所得税   所得税額の2.1%
──────────────────
実質的な税率 約39.63%「復興特別所得税」まで含めて計算すると、
所得税      30.000%
復興特別所得税   0.630%
住民税       9.000%
────────────────
合計       39.630%
となります。
つまり、課税短期譲渡所得が1,000万円あった場合には、単純計算で約396万円の税金になります。
不動産売却における短期譲渡所得と長期譲渡所得の税率の違いについてはこちらで詳しく解説しています。
■長期譲渡所得なら約20.315%
一方、売却年の1月1日時点で所有期間が5年を超えている場合は、長期譲渡所得になります。
所得税       15%
住民税        5%
復興特別所得税   所得税額の2.1%
──────────────────
実質的な税率   約20.315%
内訳は次のとおりです。
所得税      15.000%
復興特別所得税   0.315%
住民税       5.000%
────────────────
合計       20.315%
短期譲渡所得と比較すると、税率には大きな差があります。
短期譲渡所得   約39.630%
長期譲渡所得   約20.315%
────────────────
税率差      約19.315ポイント
■短期と長期で税金はいくら違う?
課税譲渡所得が1,000万円だった場合で比較してみましょう。
短期譲渡所得の場合は、
課税譲渡所得   1,000万円

所得税30%     300万円
復興特別所得税   6万3,000円
住民税9%      90万円
────────────────
税額合計     396万3,000円
長期譲渡所得の場合は、
課税譲渡所得   1,000万円

所得税15%     150万円
復興特別所得税   3万1,500円
住民税5%      50万円
────────────────
税額合計     203万1,500円
差額は、
短期譲渡所得   396万3,000円
長期譲渡所得   203万1,500円
────────────────
差額       193万1,500円
となります。
同じ1,000万円の課税譲渡所得でも、「短期」か「長期」かによって約193万円の差が生じます。なので売却時期を1年間違ってしまい短期譲渡に該当した場合は、長期譲渡の倍ほどの税金が発生することになります。
■「5年間持てば長期」ではない
ここが最も間違えやすいポイントです。
短期譲渡所得と長期譲渡所得は、実際の売却日時点ではなく、売却した年の1月1日時点の所有期間で判定します。
そのため、
購入から「5年」経過
   ↓
すぐ長期譲渡所得になる
とは限りません。
売却日には5年以上経過していても、「その年の1月1日時点」では5年以下であれば、「短期譲渡所得」になります。不安な場合は、最寄りの事務所や税理士さんにご相談すると良いかと思います。
■具体例で5年の数え方を確認
例えば、2021年6月1日に不動産を取得したとします。
2026年7月に売却すると、実際には取得から5年以上経過しています。
しかし、判定するのは2026年1月1日です。
取得日      2021年6月1日
売却日      2026年7月
判定日      2026年1月1日
──────────────────
判定日の所有期間 5年以下
したがって、2026年中に売却すると短期譲渡所得になります。
一方、2027年1月1日時点では取得から5年を超えています。
2026年中に売却
→ 短期譲渡所得

2027年中に売却
→ 長期譲渡所得このように、数か月の売却時期の違いによって税率区分が変わる場合があります。
■短期譲渡所得の税金は売却価格に39%かかるわけではない
「短期売買は約39%の税金」と聞くと、
「3,000万円で売ったら約1,200万円も税金がかかるの?」
と思うかもしれません。
しかし、約39.63%がかかるのは売却価格そのものではなく、課税短期譲渡所得です。
基本的な計算は次のとおりです。
課税短期譲渡所得
=売却価格
-(取得費+譲渡費用)
-特別控除額
例えば、
売却価格     3,000万円
取得費      2,500万円
譲渡費用      100万円
────────────────
譲渡所得      400万円
特別控除を考慮しない単純な例であれば、税率をかける対象は3,000万円ではなく400万円です。
400万円 × 約39.63%
= 約158万5,200円
「売却価格×約39%」ではない点を理解しておきましょう。
不動産売却の譲渡所得税の基本的な計算方法についてはこちらで詳しく解説しています。
■利益が出なければ短期でも譲渡所得に対する税金はかからない
短期譲渡所得は税率が高いですが、短期間で売却しただけで税金が発生するわけではありません。
例えば、
売却価格     2,500万円
取得費      2,600万円
譲渡費用      100万円
────────────────
譲渡所得     ▲200万円
となれば、譲渡所得はマイナスです。
この場合、短期譲渡所得の税率39.63%をかける利益自体がありません。
つまり、
5年以下で売却
=必ず高額な税金がかかる
ではありません。
譲渡所得が発生した場合に、その利益へ高い税率が適用されると考えると分かりやすいでしょう。
■購入価格より高く売れた金額がそのまま利益ではない
例えば、
購入価格     2,500万円
売却価格     3,000万円
────────────────
差額        500万円
であっても、必ず500万円がそのまま課税譲渡所得になるわけではありません。
取得費には一定の購入時費用が含まれる場合があり、売却時の仲介手数料など一定の費用は譲渡費用として差し引けます。
また、建物については取得費から減価償却費相当額を差し引いて計算します。
そのため、実際の税額を確認するときは、
・売却価格
・土地と建物の取得費
・建物の減価償却費相当額
・購入時に取得費となる費用
・売却時の譲渡費用
・利用できる特別控除
を確認して譲渡所得を計算する必要があります。
■マイホームでも5年以下なら短期譲渡所得になる?
マイホームであっても、所有期間の判定で5年以下であれば、基本的な区分は短期譲渡所得です。
「自宅だから最初から長期譲渡所得になる」という仕組みではありません。
ただし、マイホームの売却では、一定の要件を満たせば3,000万円特別控除を利用できる場合があります。
そのため、
短期譲渡所得に該当
   ↓
必ず約39.63%の税金を支払う
というわけでもありません。
まず譲渡所得を計算し、そのうえで利用できる居住用財産の特例を確認する必要があります。
■5年を超えるまで売却を待った方がいい?
所有期間が5年を超える時期に近い場合は、売却時期を変更することで長期譲渡所得になる可能性があります。
税率だけを比較すると、
短期譲渡所得   約39.630%
長期譲渡所得   約20.315%
なので、課税譲渡所得が大きいほど税額差も大きくなります。
ただし、税金だけを理由に売却を延期することが必ず有利とは限りません。
・不動産価格が下落する可能性
・住宅ローンの支払い
・固定資産税などの維持費
・マンションの管理費・修繕積立金
・建物の経年劣化
・売却需要の変化
なども考える必要があります。
例えば税金が100万円安くなっても、売却価格が200万円下がれば、結果的に有利とは限りません。
売却時期は税額だけではなく、最終的に手元に残る金額で比較することが重要です。
■相続した不動産は相続してから5年で判定する?
相続した土地や建物では、特に注意が必要です。
相続によって取得した不動産の所有期間は、原則として被相続人がその不動産を取得した日を引き継いで判定します。
例えば、
父が不動産を取得   2000年
相続         2025年
相続人が売却     2026年
という場合、
相続してから約1年
   ↓
短期譲渡所得
と単純に判断するわけではありません。
原則として父が取得した2000年からの所有期間を引き継ぐため、所有期間の判定では長期譲渡所得になる可能性があります。
相続した日だけを見て判断しないようにしましょう。
■贈与された不動産の所有期間は?
贈与によって取得した土地や建物についても、原則として贈与者の取得時期を引き継いで所有期間を判定します。
例えば、
親が取得      2010年
子へ贈与      2025年
子が売却      2026年
だからといって、必ず所有期間1年程度の短期譲渡所得になるわけではありません。
相続や贈与で取得した不動産では、自分が所有権を取得した日だけではなく、前所有者の取得時期まで確認することが重要です。
■短期売買で赤字になった場合は?
短期譲渡所得に該当しても、譲渡所得の計算結果がマイナスであれば譲渡損失になります。
ただし、土地や建物の譲渡損失は、原則として給与所得や事業所得などと自由に損益通算することはできません。
他の土地・建物の譲渡所得から控除しても残る損失については、原則として他の所得とは損益通算できない仕組みです。
また、一定のマイホームの譲渡損失について設けられている損益通算・繰越控除の特例では、所有期間5年超などの要件があります。
そのため、
■短期売買で利益
→ 高い税率に注意

■短期売買で損失
→ 他の所得から自由に差し引けるわけではない
という点も理解しておきましょう。
不動産を売却して赤字になった場合の税金についてはこちらで詳しく解説しています。
■不動産を5年以内に売却するときの確認手順
売却前には次の順番で確認すると分かりやすいでしょう。
① 不動産を取得した日を確認
   ↓
② 売却予定年の1月1日時点の所有期間を確認
   ↓
③ 5年以下か5年超かを判定
   ↓
④ 売却予定価格を確認
   ↓
⑤ 取得費・譲渡費用を確認
   ↓
⑥ 譲渡所得を計算
   ↓
⑦ 利用できる特例を確認
   ↓
⑧ 短期・長期それぞれの税額を計算
   ↓
⑨ 売却時期を含めて検討特に5年前後の所有期間で売却する場合は、売却予定日だけで判断せず、売却年の1月1日時点で確認しましょう。
■よくある質問 Q&A

1. Q. 不動産を5年以内に売却すると税率は何%ですか?
売却した年の1月1日時点で所有期間が5年以下の場合、短期譲渡所得となります。
所得税30%、住民税9%に加えて復興特別所得税がかかるため、実質的な税率は約39.63%です。
2. Q. 購入から5年経過すれば長期譲渡所得になりますか?
必ずしもなりません。
所有期間は売却した年の1月1日時点で判定するため、実際の売却日に購入から5年以上経過していても、短期譲渡所得になる場合があります。
3. Q. 5年以内に売ったら売却価格の約40%が税金ですか?
違います。
約39.63%の税率がかかるのは売却価格そのものではなく、取得費や譲渡費用、適用できる特別控除などを差し引いた課税短期譲渡所得です。
4. Q. 相続して1年で売却したら短期譲渡所得になりますか?
相続から1年という理由だけで短期譲渡所得になるわけではありません。
相続した不動産では、原則として被相続人の取得時期を引き継いで所有期間を判定します。
5. Q. 5年を超えるまで売却を待った方が得ですか?
長期譲渡所得になれば税率は低くなりますが、必ず待った方が得とは限りません。
売却価格、住宅ローン、維持費なども含めて、実際に手元に残る金額で比較することが重要です。
■まとめ
不動産を短期間で売却するときは、所有期間によって税率が大きく変わる可能性があります。
【短期譲渡所得】
売却年の1月1日時点で5年以下
税率 約39.630%


【長期譲渡所得】
売却年の1月1日時点で5年超
税率 約20.315%重要なのは、購入日から売却日まで単純に5年間経過したかどうかではないという点です。
また、約39.63%という税率が売却価格そのものにかかるわけでもありません。
課税譲渡所得
=売却価格
-(取得費+譲渡費用)
-特別控除額
この課税譲渡所得に対して、短期または長期の税率を適用します。
5年前後で売却を検討している場合は、
・取得日
・売却予定年
・1月1日時点の所有期間
・取得費
・譲渡費用
・利用できる特例
・短期と長期の税額差
を確認しましょう。
数か月の売却時期の違いで短期・長期の区分が変わることもあるため、売却前に所有期間を正しく確認することが重要です。
コメント