
不動産を売却するとき、
「購入したときより安く売ったら税金はかかる?」
「売却して赤字なのに譲渡所得税を払うことはある?」
「利益が出ていなければ確定申告もしなくていい?」
と疑問に思う方もいるでしょう。
結論からいうと、不動産を売却して税金の計算上、譲渡所得がマイナスになった場合、原則としてその売却について譲渡所得税はかかりません。
ただし注意したいのが、「購入価格より安く売った=必ず税金がかからない」ではないという点です。
建物については取得費を計算するときに減価償却費相当額を差し引くため、実際には購入価格より安く売却していても、税金の計算上は譲渡所得がプラスになることがあります。
この記事では、不動産を売却して赤字になった場合に税金はかかるのか、分かりやすく解説します。
■不動産売却で赤字なら税金はかからない?
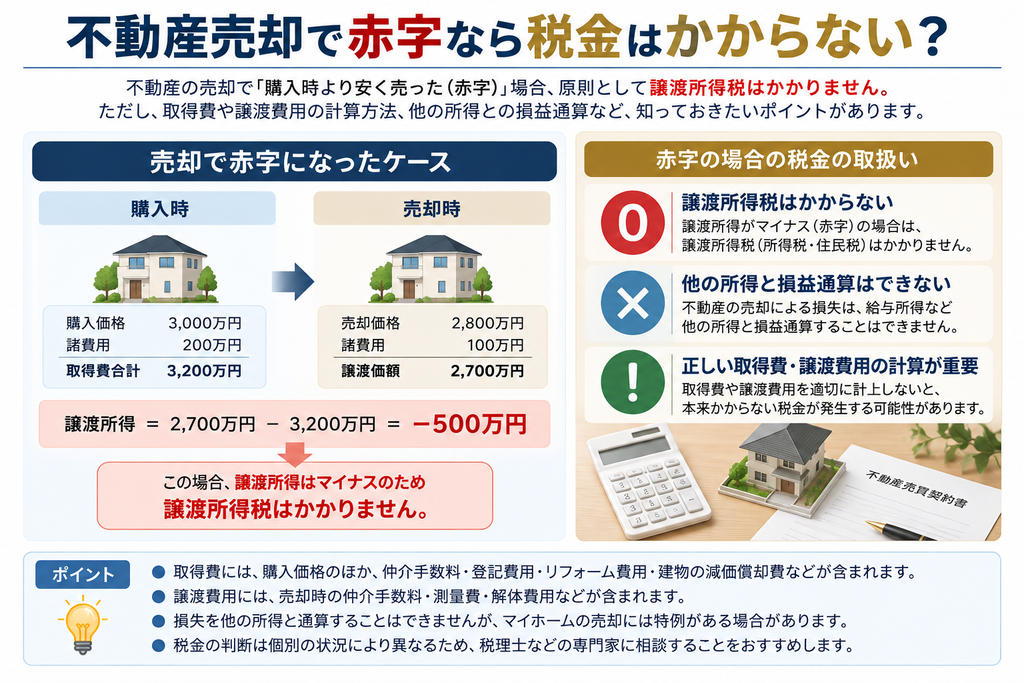
不動産を売却した場合、売却代金そのものに所得税や住民税がかかるわけではありません。
税金の対象になるのは、基本的に不動産を売却して生じた「譲渡所得」です。
譲渡所得は、基本的に次のように計算します。
譲渡所得 = 売却価格 -(取得費+譲渡費用)この計算結果がプラスであれば、原則としてその譲渡所得に対して所得税・復興特別所得税・住民税がかかります。
一方、譲渡所得がマイナスであれば、その売却による譲渡所得税は原則としてかかりません。
例えば、次のケースで考えてみましょう。
売却価格  2,000万円
取得費   2,200万円
譲渡費用   100万円
────────────────
譲渡所得  ▲300万円
計算すると、
2,000万円-(2,200万円+100万円)
= ▲300万円
となります。
税金の計算上300万円の譲渡損失となるため、この売却について譲渡所得税は発生しません。
不動産売却の譲渡所得税の計算方法についてはこちらで詳しく解説しています。
■「購入価格より安く売った=赤字」とは限らない
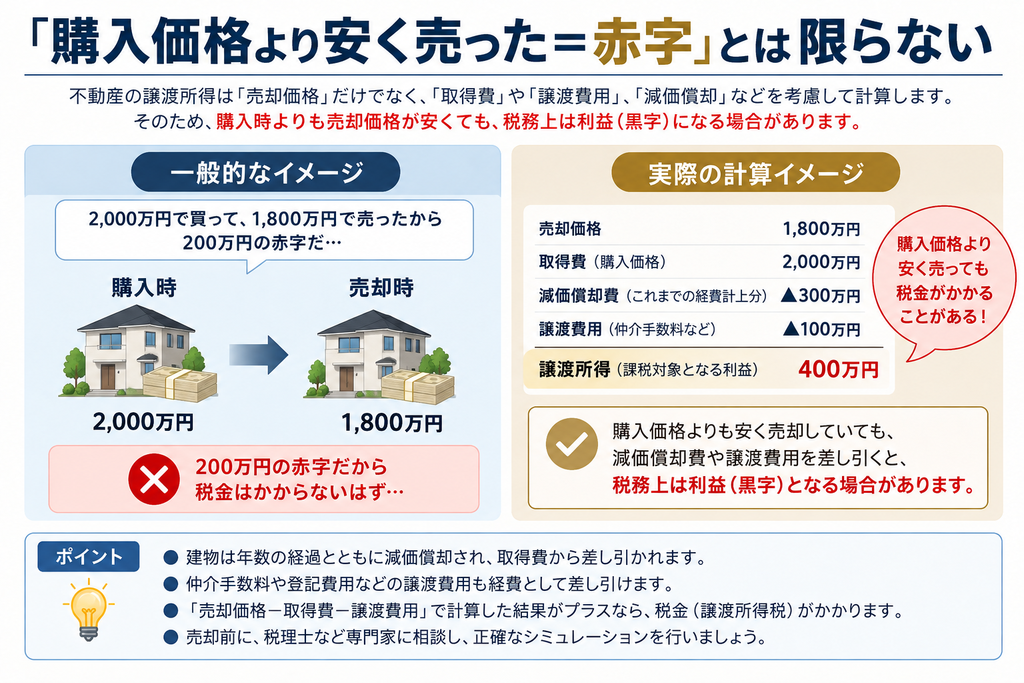
ここが最も注意したいポイントです。
例えば、次のような不動産売却があったとします。
購入価格  3,000万円
売却価格  2,500万円
────────────────
実際の差額 ▲500万円
単純に考えると、
「500万円の赤字だから税金はかからない」
と思うかもしれません。
しかし、不動産の譲渡所得を計算するときは、単純に購入価格3,000万円をそのまま取得費として計算できるとは限りません。
特に重要なのが建物の減価償却です。
土地は減価償却しませんが、建物は税務上、所有期間中の減価償却費相当額を取得費から差し引いて計算します。
そのため、
実際の購入価格より安く売却していても、税金の計算上は利益が出る
ことがあります。
■建物の取得費は減価償却される
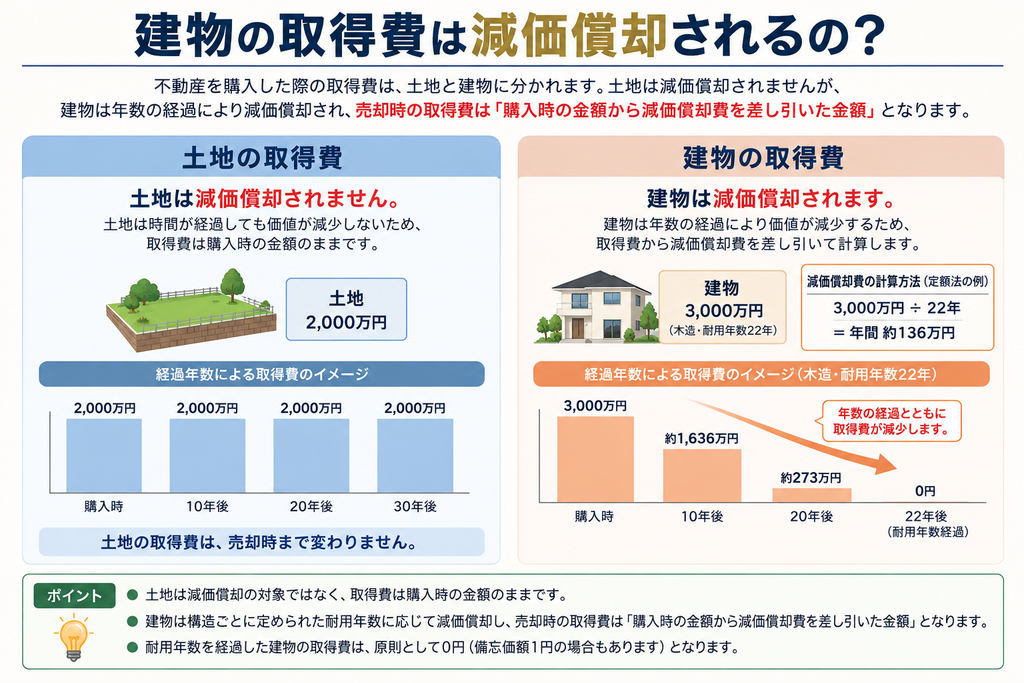
例えば、土地と建物を合計3,000万円で購入したとします。
購入時の内訳が次のとおりだったとします。
土地  1,000万円
建物  2,000万円
──────────────
合計  3,000万円
その後、所有期間中の建物の減価償却費相当額が1,000万円だったと仮定します。
建物の取得費を単純化して計算すると、
建物購入価格   2,000万円
減価償却費相当額 ▲1,000万円
────────────────
建物の取得費   1,000万円
となります。
土地は減価償却しないため、
土地の取得費   1,000万円
建物の取得費   1,000万円
────────────────
取得費合計    2,000万円
となります。
この不動産を2,500万円で売却したとします。
実際に支払った購入価格と比較すると、
購入価格  3,000万円
売却価格  2,500万円
────────────────
差額    ▲500万円
なので、500万円安く売っています。
しかし、税金の計算では、
売却価格  2,500万円
取得費   2,000万円
────────────────
差額     500万円
となります。
ここから売却時の譲渡費用などを差し引いて、最終的な譲渡所得を計算します。
つまり、
「買った金額より安く売ったから税金は絶対にかからない」とは判断できません。
これが、不動産売却で赤字かどうかを考えるときの重要なポイントです。
不動産売却で建物の取得費を計算するときの減価償却についてはこちらで詳しく解説しています。
■土地だけなら減価償却はない
土地は建物と違い、減価償却しません。
そのため土地を売却する場合、取得費の計算で建物のように所有期間に応じた減価償却費相当額を差し引くことはありません。
ただし、次のような場合には注意が必要です。
・実際の取得費が分からない
・相続した土地で購入時の資料がない
特に昔購入した土地や相続した土地では、取得費を証明する資料が残っていないことがあります。
■取得費が分からない場合は注意
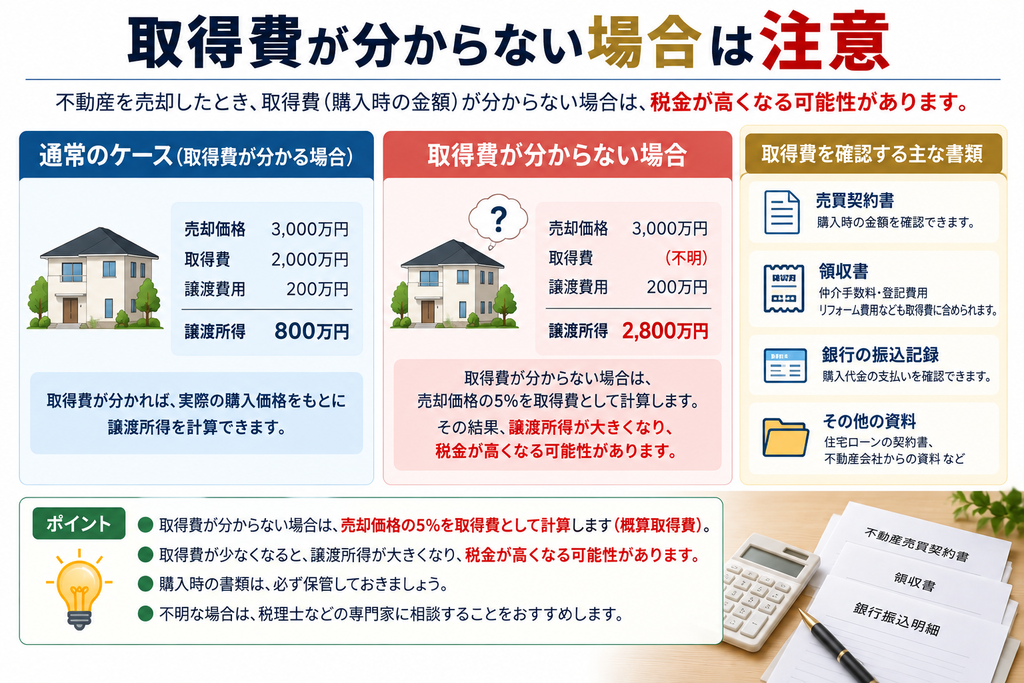
不動産売却では、次のようなケースがあります。
・昔買ったので売買契約書がない
・相続した土地なので、親がいくらで購入したか分からない
実際の取得費が分からない場合などには、売却価格の5%を概算取得費として計算する方法があります。
例えば3,000万円で売却した場合、
売却価格   3,000万円
概算取得費率    5%
────────────────
概算取得費   150万円
となります。
実際には高額で購入していた不動産でも、取得費を確認できず概算取得費を使うと、税金の計算上の譲渡所得が大きくなることがあります。
そのため、「相続した不動産だから購入費用は0円」と考えるのではなく、まずは被相続人が購入したときの売買契約書や領収書などの資料を探すことが重要です。
不動産売却の取得費に含まれるものや、取得費が分からない場合の計算方法はこちらで詳しく解説しています。
■譲渡費用も差し引ける
不動産を売却するときに直接かかった一定の費用は、譲渡所得を計算するときに「譲渡費用」として売却価格から差し引くことができます。
代表的なものとして、次のような費用があります。
・売却時の仲介手数料
・売買契約書の印紙税
・売却のために直接必要となった一定の費用
例えば、次のケースを考えてみましょう。
売却価格  3,000万円
取得費   2,900万円
譲渡費用   150万円
────────────────
譲渡所得   ▲50万円
取得費だけを比較すると、
売却価格  3,000万円
取得費   2,900万円
────────────────
差額     100万円
なので100万円の利益があります。
しかし、譲渡費用150万円まで含めると、
3,000万円-(2,900万円+150万円)
= ▲50万円
となり、税金の計算上は譲渡損失になります。
そのため、赤字か黒字かを判断するときは、売却価格と購入価格だけではなく、取得費と譲渡費用を正しく計算することが重要です。
■住宅ローンが残っているかどうかは税金の計算とは別
不動産売却でよく混同されるのが住宅ローンです。
例えば、
売却価格    2,000万円
住宅ローン残高 2,300万円
────────────────
不足額      300万円
の場合、
「300万円赤字だから税金はかからない」
と考えるかもしれません。
しかし、住宅ローン残高は譲渡所得を計算するときの取得費ではありません。
住宅ローンがいくら残っているかと、譲渡所得がプラスになるかマイナスになるかは別の問題です。
反対に、売却価格が住宅ローン残高を上回っているからといって、必ず譲渡所得が発生するわけでもありません。
住宅ローン残高と譲渡所得は分けて考えましょう。
■売却代金より住宅ローンが多い場合は?
売却価格より住宅ローン残高が多い状態は、一般に「オーバーローン」と呼ばれることがあります。
例えば、
売却価格    2,000万円
住宅ローン残高 2,300万円
────────────────
不足額      300万円
であれば、売却代金だけでは住宅ローンを完済できません。
この場合、通常は不足する300万円や売却に必要な諸費用をどのように準備するかという問題があります。
ただし、これは、
「不動産を売却して譲渡所得税がかかるか」
とは別の問題です。
税金については、取得費や譲渡費用を使って別に譲渡所得を計算します。
■赤字なら確定申告しなくていい?
不動産を売却して譲渡所得が発生していない場合、売却による所得税の申告が不要となるケースがあります。
ただし、
「赤字だから確定申告は絶対に不要」
と一律にはいえません。
例えば、マイホームを売却して一定の要件を満たす譲渡損失が発生した場合には、特例によって他の所得との損益通算や繰越控除を利用できることがあります。
このような特例を利用するためには、確定申告が必要です。
また、実際に譲渡所得がマイナスなのかを正しく計算しなければ、申告が必要かどうかも判断できません。
不動産を売却した場合は、まず譲渡所得を計算しましょう。
■不動産売却の赤字は給与所得から引ける?
原則として、不動産を売却して生じた譲渡損失を、給与所得などから自由に差し引くことはできません。
例えば、
給与所得     500万円
不動産の譲渡損失 ▲300万円
だからといって、
500万円-300万円=200万円として、単純に給与所得から譲渡損失を差し引けるわけではありません。
土地や建物の譲渡所得は、給与所得などとは分けて税額を計算する「分離課税」が基本です。
ただし、その年にほかの土地や建物の譲渡所得がある場合は、一定の範囲でその譲渡所得から損失を控除できます。
ただし、マイホームの売却について一定の要件を満たす場合には、譲渡損失を他の所得と損益通算できる特例があります。
■マイホームの売却損には特例がある
自宅として使用していたマイホームを売却して損失が出た場合、一定の要件を満たせば、譲渡損失を給与所得や事業所得などから控除できる特例があります。
また、その年に控除しきれなかった一定の譲渡損失を翌年以後に繰り越して控除できる場合もあります。
ただし、利用するためには一定の要件があります。
・対象となるマイホームについての要件
・所有期間などの要件
・住宅ローンに関する要件が設けられている特例
・確定申告
例えば、住宅ローンが残っているマイホームを売却する場合には、一定の要件を満たすことで、新しいマイホームへ買い換えなくても、譲渡損失の損益通算や繰越控除を利用できる特例があります。
そのためマイホームを売却して大きな損失が出た場合は、「税金が0円だったから終わり」ではなく、利用できる特例がないか確認した方がよいでしょう。
マイホームを売却して損失が出た場合の損益通算・繰越控除についてはこちらで詳しく解説しています。
■投資用不動産の赤字も給与から引ける?
投資用の土地や建物を売却して譲渡損失が出た場合も、その損失を給与所得などから自由に差し引けるわけではありません。
ここで注意したいのが、
毎年の賃貸による不動産所得の赤字
と、
不動産そのものを売却したときの譲渡損失
は別だという点です。
「投資用不動産で赤字が出た」というだけでは、税務上どの所得・損失なのか分かりません。
売却による損失については、土地・建物の譲渡所得として判断する必要があります。
■3,000万円特別控除を使えば赤字になる?
マイホームを売却した場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
例えば、
特別控除前の譲渡所得 500万円
3,000万円特別控除   適用
────────────────
課税譲渡所得      0円
となるケースがあります。
しかし、
3,000万円特別控除を使って課税される譲渡所得が0円になったことと、売却そのものが赤字だったことは同じではありません。
この例では、特別控除を適用する前には500万円の譲渡所得が発生しています。
「譲渡損失」と「特別控除によって課税される譲渡所得が0円になるケース」は分けて考えましょう。
【譲渡損失】
売却価格-(取得費+譲渡費用)がマイナス
【譲渡損失】
売却価格-(取得費+譲渡費用)がマイナス

【3,000万円特別控除で0円】
譲渡所得はプラスだが、特別控除によって
課税される譲渡所得が0円
■赤字かどうかは売却前にも概算できる
不動産を売却する前でも、ある程度資料がそろっていれば譲渡所得を概算できます。
主に確認したい資料や情報は次のとおりです。
・購入時の売買契約書
・土地と建物の購入価格
・購入時の諸費用
・建物の構造
・建物の築年数
・所有期間
・売却予定価格
・売却時の仲介手数料など
特に建物がある場合は、減価償却費相当額の計算が必要になります。
「購入価格より安く売るから税金は大丈夫だろう」
と判断するのではなく、売却前に一度計算しておくとよいでしょう。
■不動産売却で税金がかかるか確認する手順
不動産を売却して税金がかかるか確認するときは、次の順番で整理すると分かりやすくなります。
① 売却価格を確認する
   ↓
② 購入時の土地・建物価格を確認する
   ↓
③ 取得費に含められる購入時の費用を確認する
   ↓
④ 建物がある場合は減価償却費相当額を計算
■よくある質問 Q&A

1. Q. 3,000万円で買った家を2,500万円で売ったら税金はかかりませんか?
購入価格より安く売却しただけでは判断できません。
建物については減価償却費相当額を差し引いて取得費を計算するため、購入価格より安く売却していても、税金の計算上は譲渡所得が発生する場合があります。
2. Q. 不動産を売却して本当に赤字なら譲渡所得税はかかりますか?
税金の計算上、譲渡所得がマイナスであれば、その売却について譲渡所得税は原則としてかかりません。
ただし、その年にほかの土地や建物の譲渡所得がある場合などは、その損失との計算も確認する必要があります。
3. Q. 住宅ローンが売却価格より多ければ赤字ですか?
住宅ローン残高と譲渡所得の計算は別です。
住宅ローンが残っている金額ではなく、売却価格、取得費、譲渡費用などから譲渡所得を計算します。
4. Q. 赤字なら確定申告は不要ですか?
譲渡所得が発生していなければ申告不要となるケースがありますが、一律ではありません。
マイホームの譲渡損失に関する特例などを利用する場合には確定申告が必要です。
5. Q. 不動産売却の赤字を給与所得から差し引けますか?
原則として自由に差し引くことはできません。
ただし、マイホームの売却について一定の要件を満たす場合には、譲渡損失の損益通算や繰越控除の特例を利用できることがあります。
■まとめ
不動産を売却して、税金の計算上の譲渡所得がマイナスになった場合、その売却について譲渡所得税は原則としてかかりません。
ただし、最も注意したいのは、
「購入価格より安く売った=税金がかからない」ではない
という点です。
不動産の譲渡所得は、基本的に次のように計算します。
譲渡所得 = 売却価格 -(取得費+譲渡費用)さらに建物の取得費については、所有期間中の減価償却費相当額を差し引いて計算します。
そのため、購入価格より安く売却していても、税金の計算上は譲渡所得が発生する場合があります。
また、本当に譲渡損失が出た場合でも、マイホームで一定の要件を満たせば、損益通算や繰越控除の特例を利用できる場合があります。
不動産を売却するときは、次の点を確認しましょう。
・売却価格
・取得費
・建物の減価償却費相当額
・譲渡費用
・利用できる特例
・確定申告の必要性
「いくらで買って、いくらで売ったか」だけで赤字と判断せず、税務上の譲渡所得まで計算することが重要です。
今後の記事も、Q&A3~5問+まとめまで必ず含めた完成形で作成します。
コメント