
不動産売買契約をするとき、
「売買契約書にはいくらの収入印紙を貼ればいい?」
「2,000万円の不動産なら印紙はいくら?」
「3,000万円と5,000万円では金額が変わる?」
と疑問に思う方もいるでしょう。
不動産売買契約書には印紙税がかかり、原則として契約書に記載された売買金額によって必要な印紙税額が決まります。
現在、不動産の譲渡に関する契約書には印紙税の軽減措置があり、2027年3月31日までに作成される一定の契約書について軽減税率が適用されます。
例えば、
売買価格2,000万円 → 印紙税1万円
売買価格3,000万円 → 印紙税1万円
売買価格5,000万円 → 印紙税1万円
売買価格6,000万円 → 印紙税3万円
となります。
この記事では、不動産売買契約書に貼る収入印紙はいくらなのか、売買価格別に一覧で分かりやすく解説します。
- ■不動産売買契約書の印紙はいくら?
- ■2,000万円の不動産なら印紙はいくら?
- ■3,000万円の不動産なら印紙はいくら?
- ■5,000万円の不動産なら印紙はいくら?
- ■1億円の不動産なら印紙はいくら?
- ■そもそも印紙税とは?
- ■印紙税は売買価格で決まる
- ■現在は印紙税の軽減措置がある
- ■軽減措置はいつまで?
- ■10万円以下の契約書はどうなる?
- ■売主用と買主用の2通を作ったら印紙も2枚必要?
- ■契約書を1通だけ作成してコピーを保管する場合は?
- ■電子契約なら収入印紙は必要?
- ■印紙は売主と買主のどちらが負担する?
- ■収入印紙はどこで購入できる?
- ■収入印紙を貼ったら消印も必要
- ■印紙を貼らなかったら契約は無効になる?
- ■印紙税を間違えないための確認方法
- ■よくある質問 Q&A
- ■まとめ
■不動産売買契約書の印紙はいくら?
まず、不動産売買契約書の印紙税額を一覧で確認してみましょう。
2027年3月31日までに作成される不動産の譲渡に関する契約書のうち、契約書に記載された契約金額が10万円を超えるものには、現在、印紙税の軽減措置が適用されています。
| 契約書に記載された売買金額 | 印紙税額(軽減後) |
|---|---|
| 10万円超~50万円以下 | 200円 |
| 50万円超~100万円以下 | 500円 |
| 100万円超~500万円以下 | 1,000円 |
| 500万円超~1,000万円以下 | 5,000円 |
| 1,000万円超~5,000万円以下 | 1万円 |
| 5,000万円超~1億円以下 | 3万円 |
| 1億円超~5億円以下 | 6万円 |
| 5億円超~10億円以下 | 16万円 |
| 10億円超~50億円以下 | 32万円 |
| 50億円超 | 48万円 |
一般的な住宅の売買で特に多い価格帯を見ると、
1,000万円超~5,000万円以下 → 1万円
です。
そのため、2,000万円、3,000万円、4,000万円、5,000万円の不動産であれば、現在の軽減措置ではいずれも印紙税は1万円です。
ただし、5,000万円を超えると区分が変わります。
■2,000万円の不動産なら印紙はいくら?
売買価格が2,000万円の場合は、1,000万円超~5,000万円以下に該当します。
したがって、現在の軽減措置では、印紙税は1万円です。
例えば、
売買価格 2,000万円
↓
契約書に記載された契約金額 2,000万円
↓
収入印紙 1万円
となります。
■3,000万円の不動産なら印紙はいくら?
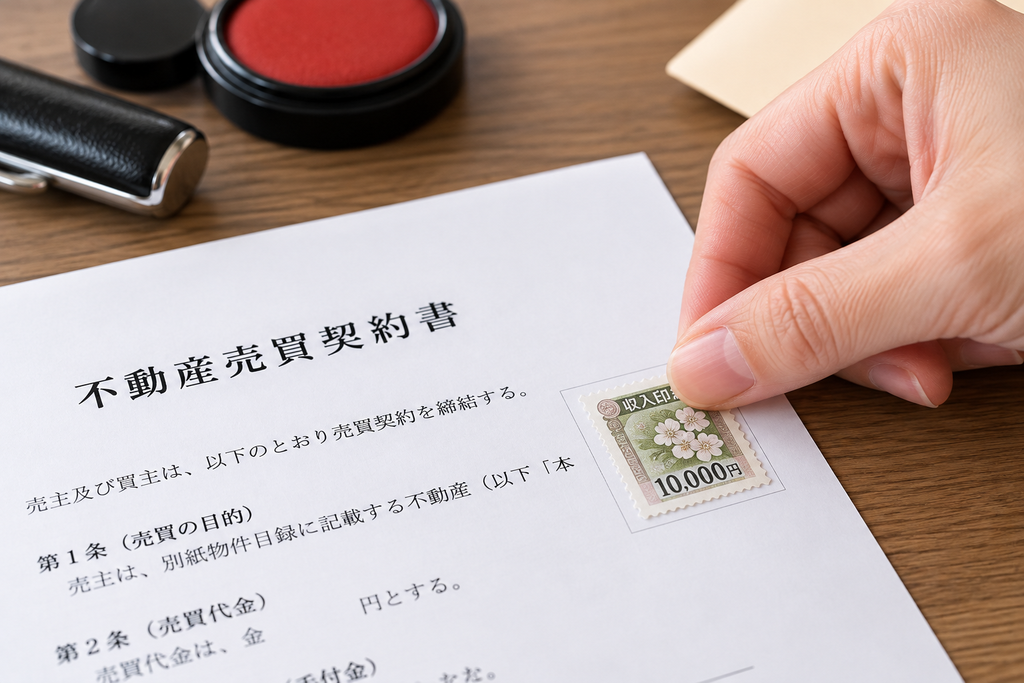
売買価格3,000万円の場合も、1,000万円超~5,000万円以下に該当します。
そのため、印紙税は1万円です。
売買価格が2,000万円から3,000万円へ上がったからといって、印紙税も比例して高くなるわけではありません。
印紙税は契約金額ごとに区分が設けられており、その区分によって税額が決まります。
■5,000万円の不動産なら印紙はいくら?
ここは間違えやすいポイントです。
売買価格がちょうど5,000万円の場合は、1,000万円超~5,000万円以下に該当します。
したがって、印紙税は1万円です。
「5,000万円以上だから3万円」ではありません。
次の3万円の区分は、5,000万円を超え~1億円以下です。
例えば、
5,000万円 → 1万円
5,001万円 → 3万円
となります。
「以下」と「超」の違いに注意しましょう。
■1億円の不動産なら印紙はいくら?
売買価格がちょうど1億円の場合は、5,000万円超~1億円以下に該当します。
したがって、印紙税は3万円です。
次の6万円の区分になるのは、1億円を超え~5億円以下です。
1億円ちょうどであれば3万円となります。
■そもそも印紙税とは?
印紙税とは、一定の契約書や領収書などの「課税文書」を作成した場合に課税される税金です。
不動産売買契約書は、印紙税法上の課税文書に該当します。
一般的な紙の不動産売買契約書では、必要な金額の収入印紙を契約書に貼り、消印することで印紙税を納付します。
重要なのは、
不動産そのものに印紙税がかかるのではなく、課税対象となる契約書を作成することに対して印紙税がかかるという点です。
不動産売買契約書に記載される主な内容についてはこちらで詳しく解説しています。
■印紙税は売買価格で決まる
不動産売買契約書の印紙税は、原則として契約書に記載された契約金額によって決まります。
例えば、売買価格2,500万円と記載された不動産売買契約書であれば、2,500万円を基準に印紙税額を確認します。
現在の軽減措置では、1,000万円超~5,000万円以下に該当するため、印紙税は1万円です。
土地の面積や建物の築年数によって印紙税が変わるわけではありません。
■現在は印紙税の軽減措置がある
不動産売買契約書には、現在、印紙税の軽減措置があります。
対象となるのは、2027年3月31日までに作成される不動産の譲渡に関する契約書のうち、契約書に記載された契約金額が10万円を超えるものです。
例えば、通常の税額と現在の軽減後の税額を比較すると次のようになります。
| 契約金額 | 本則税率 | 軽減後 |
|---|---|---|
| 500万円超~1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超~5,000万円以下 | 2万円 | 1万円 |
| 5,000万円超~1億円以下 | 6万円 | 3万円 |
| 1億円超~5億円以下 | 10万円 | 6万円 |
例えば3,000万円の不動産売買契約書であれば、本則では2万円ですが、軽減措置によって1万円となっています。
不動産売買契約書の印紙税の仕組みや軽減措置についてはこちらで詳しく解説しています。
■軽減措置はいつまで?
現在の軽減措置は、2027年3月31日までに作成される対象契約書に適用されます。
ここで注意したいのは、不動産の引渡し日ではなく、契約書を作成する時期が基準になることです。
例えば、
売買契約 2027年3月20日
決済・引渡し 2027年4月30日
という取引でも、現在の制度上、対象となる不動産売買契約書が2027年3月20日に作成されていれば軽減措置の対象となります。
なお、税制は延長や変更が行われる場合があります。
2027年4月1日以降に不動産売買契約書を作成する場合は、その時点の制度を改めて確認しましょう。
■10万円以下の契約書はどうなる?
不動産の譲渡に関する契約書の軽減措置は、契約書に記載された契約金額が10万円を超えるものが対象です。
そのため、10万円以下については軽減措置の対象ではありません。
基本的には、
1万円未満 → 非課税
1万円以上~10万円以下 → 200円
となります。
また、契約金額の記載がない不動産譲渡契約書は200円です。
一般的な住宅や土地の売買ではあまり問題にならない価格帯ですが、印紙税の仕組みとして覚えておくとよいでしょう。
■売主用と買主用の2通を作ったら印紙も2枚必要?
一般的な不動産売買では、
・売主保管用
・買主保管用
として、同じ内容の売買契約書を2通作成することがあります。
このように課税文書となる契約書を2通作成した場合は、原則としてそれぞれの契約書に印紙税がかかります。
例えば売買価格3,000万円で、売主・買主がそれぞれ原本を1通ずつ保管するため契約書を2通作成する場合、
1通目 1万円
2通目 1万円
となります。
つまり、契約書2通全体では2万円分の印紙が必要になります。
誰がどちらの印紙代を負担するのかは、売買契約で確認します。
■契約書を1通だけ作成してコピーを保管する場合は?
不動産売買では、売買契約書の原本を1通だけ作成し、一方が原本を保管し、もう一方がそのコピーを保管する方法がとられることもあります。(売主が法人の場合、買主分の契約書をコピーで、原本は買主保管が多いです。あくまでも全ての法人ではあるので売買契約前に確認が必要です。)
この場合、単純なコピーであり、それ自体が契約の成立などを証明する目的で作成された課税文書に該当しないのであれば、通常、そのコピーに収入印紙を貼る必要はありません。
ただし、コピーであっても、
・当事者が署名や押印をしている
・原本と同様に契約成立を証明する目的で作成されている
・契約当事者の証明が付されている
など、その文書の作成方法や内容によっては印紙税の判断が変わる場合があります。
単純に、「コピーと書いてあれば絶対に印紙不要」と考えないようにしましょう。
■電子契約なら収入印紙は必要?
不動産売買契約を電子契約で行うケースも増えています。
印紙税は、印紙税法上の課税文書を作成した場合に課税されるものです。
紙の課税文書を作成せず、電子データのみで契約を締結する場合は、一般的に印紙税は課税されません。
例えば売買価格3,000万円の場合、
■紙の不動産売買契約書
→ 現在の軽減税率では1万円

■電子契約
→ 紙の課税文書を作成しなければ印紙税はかからない
という違いがあります。
ただし、電子契約後に別途どのような書面を作成するかによっては、その書面について印紙税の確認が必要になることがあります。
まだ電子契約自体が嫌煙されがちです。買主が電子契約を希望されていても、書面での取り交わしがまだ多いのが現実です。
■印紙は売主と買主のどちらが負担する?
不動産売買契約書の印紙代について、
「売主が払うのか?」
「買主が払うのか?」
と疑問に思う方もいるでしょう。
売主用・買主用として契約書をそれぞれ1通ずつ作成する取引では、それぞれが保管する契約書の印紙代をそれぞれ負担するという取り扱いが一般的です。
例えば3,000万円の売買で、
売主保管用契約書 1万円
買主保管用契約書 1万円
とし、それぞれが自分の保管する契約書の印紙代を負担する形です。
ただし、実際の費用負担は売買契約の取り決めを確認しましょう。
不動産売却にかかる仲介手数料や税金などの費用はこちらで詳しく解説しています。
■収入印紙はどこで購入できる?
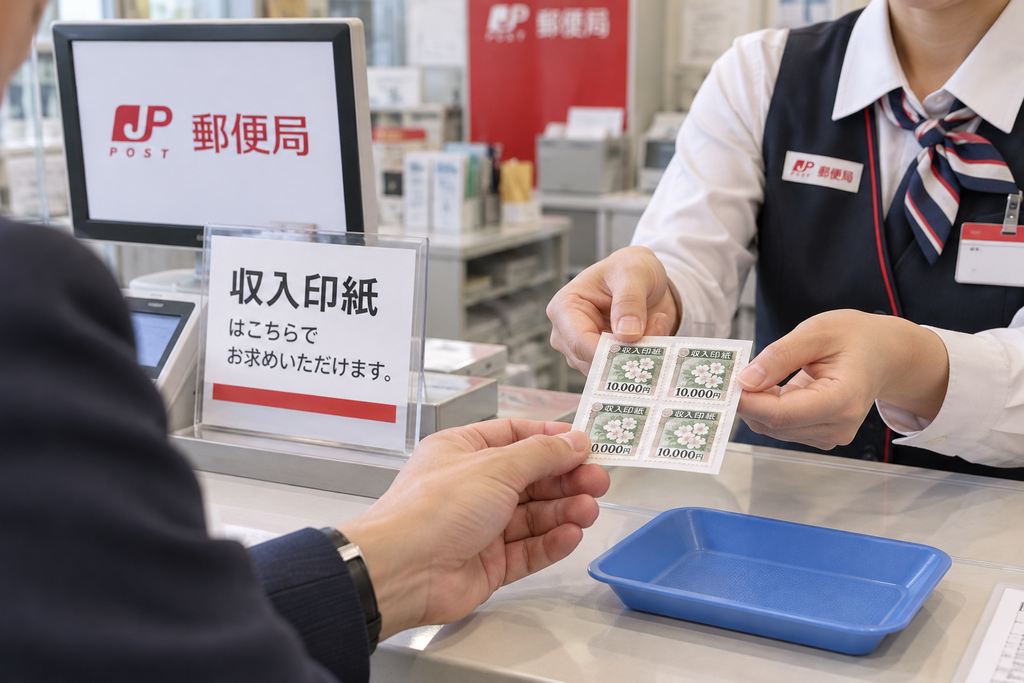
収入印紙は、
・郵便局
・法務局
・一部のコンビニエンスストア
・印紙を取り扱っている店舗
などで購入できます。
ただし、コンビニエンスストアなどでは高額の収入印紙を取り扱っていないことがあります。
不動産売買契約では1万円や3万円などの印紙が必要になることもあるため、事前に準備する場合は郵便局や法務局、法務局出張所などで確認するとよいでしょう。
仲介する不動産会社が契約時の印紙について案内(事前に準備で、その費用だけお持ちすればよい)してくれることもあります。
■収入印紙を貼ったら消印も必要
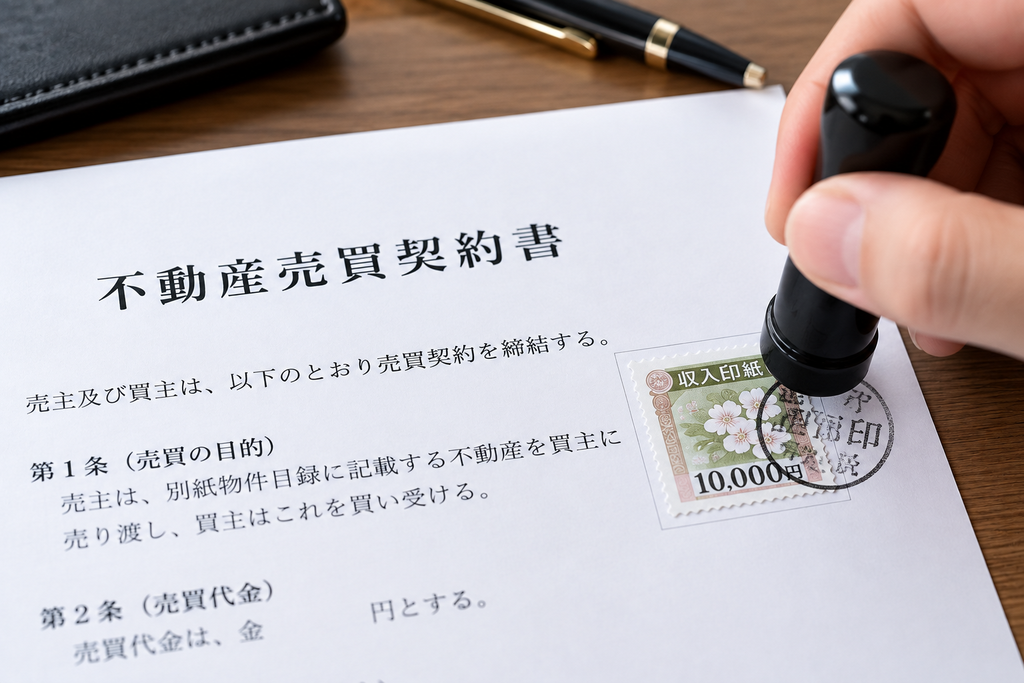
収入印紙は契約書に貼るだけではなく、消印を行います。
消印とは、収入印紙が再利用できないように、契約書と印紙にまたがるように印章などを押すことです。
「収入印紙を貼ったから終わり」ではありません。
不動産会社が仲介している場合は、通常、売買契約時に印紙の貼付や消印について案内されます。
■印紙を貼らなかったら契約は無効になる?
不動産売買契約書に必要な収入印紙を貼っていなかったとしても、
それだけを理由に不動産売買契約そのものが無効になるわけではありません。
印紙税の問題と、民法上の契約の成立・効力は別の問題です。
ただし、印紙税を納付すべき課税文書に必要な印紙を貼らず、印紙税を納付していない場合には、過怠税の対象になる可能性があります。
そのため、「契約は有効だから印紙を貼らなくてもいい」ということではありません。
必要な印紙税は正しく納付しましょう。
■印紙税を間違えないための確認方法
不動産売買契約書へ貼る印紙を確認するときは、次の順番で考えると分かりやすくなります。
① 紙の不動産売買契約書を作成するか確認する
↓
② 契約書に記載された売買金額を確認する
↓
③ 契約書の作成日を確認する
↓
④ 軽減措置の対象になるか確認する
↓
⑤ 売買金額に対応する印紙税額を確認する
↓
⑥ 契約書を何通作成するか確認する
↓
⑦ 必要な収入印紙を準備する
↓
⑧ 契約書に収入印紙を貼り、消印する
一般的な住宅の売買であれば、まずは契約書に記載された売買金額を確認すると必要な印紙税額を判断しやすくなります。
■よくある質問 Q&A

1. Q. 3,000万円の不動産売買契約書の印紙はいくらですか?
現在の軽減措置では1万円です。
3,000万円は「1,000万円超~5,000万円以下」に該当します。
2. Q. 5,000万円の場合は1万円ですか?3万円ですか?
5,000万円ちょうどであれば1万円です。
3万円になるのは、契約金額が5,000万円を超えた場合です。
3. Q. 売主と買主で契約書を2通作る場合、印紙は1枚でいいですか?
課税文書となる契約書を2通作成する場合は、それぞれの契約書について印紙税がかかります。
3,000万円の売買で原本を2通作成する場合は、それぞれ1万円となります。
4. Q. 電子契約でも印紙代は必要ですか?
紙の課税文書を作成せず電子データのみで契約を締結する場合、一般的に印紙税は課税されません。
ただし、電子契約とは別に作成する書面がある場合は、その書面が課税文書に該当するか確認が必要です。
5. Q. 2027年4月以降も同じ印紙税額ですか?
現在の不動産譲渡契約書に対する軽減措置は2027年3月31日までとされています。
延長や制度変更の可能性があるため、2027年4月1日以降に契約書を作成する場合は、その時点の最新制度を確認してください。
■まとめ
不動産売買契約書に必要な収入印紙の金額は、原則として契約書に記載された売買金額によって決まります。
2027年3月31日までに作成される対象となる不動産譲渡契約書には軽減措置があり、代表的な金額は、
500万円超~1,000万円以下 → 5,000円
1,000万円超~5,000万円以下 → 1万円
5,000万円超~1億円以下 → 3万円
1億円超~5億円以下 → 6万円
となっています。
特に間違えやすいのが境目の金額です。
■5,000万円ちょうど
→ 1万円

■5,000万円を超える
→ 3万円
となります。
また、売主用・買主用として課税文書となる契約書を2通作成すれば、それぞれについて印紙税がかかります。
一方、紙の課税文書を作成せず電子契約のみで締結する場合は、一般的に印紙税はかかりません。
契約時には、「契約金額」「契約書の作成日」「契約書の作成通数」を確認して、必要な収入印紙を準備しましょう。
コメント