
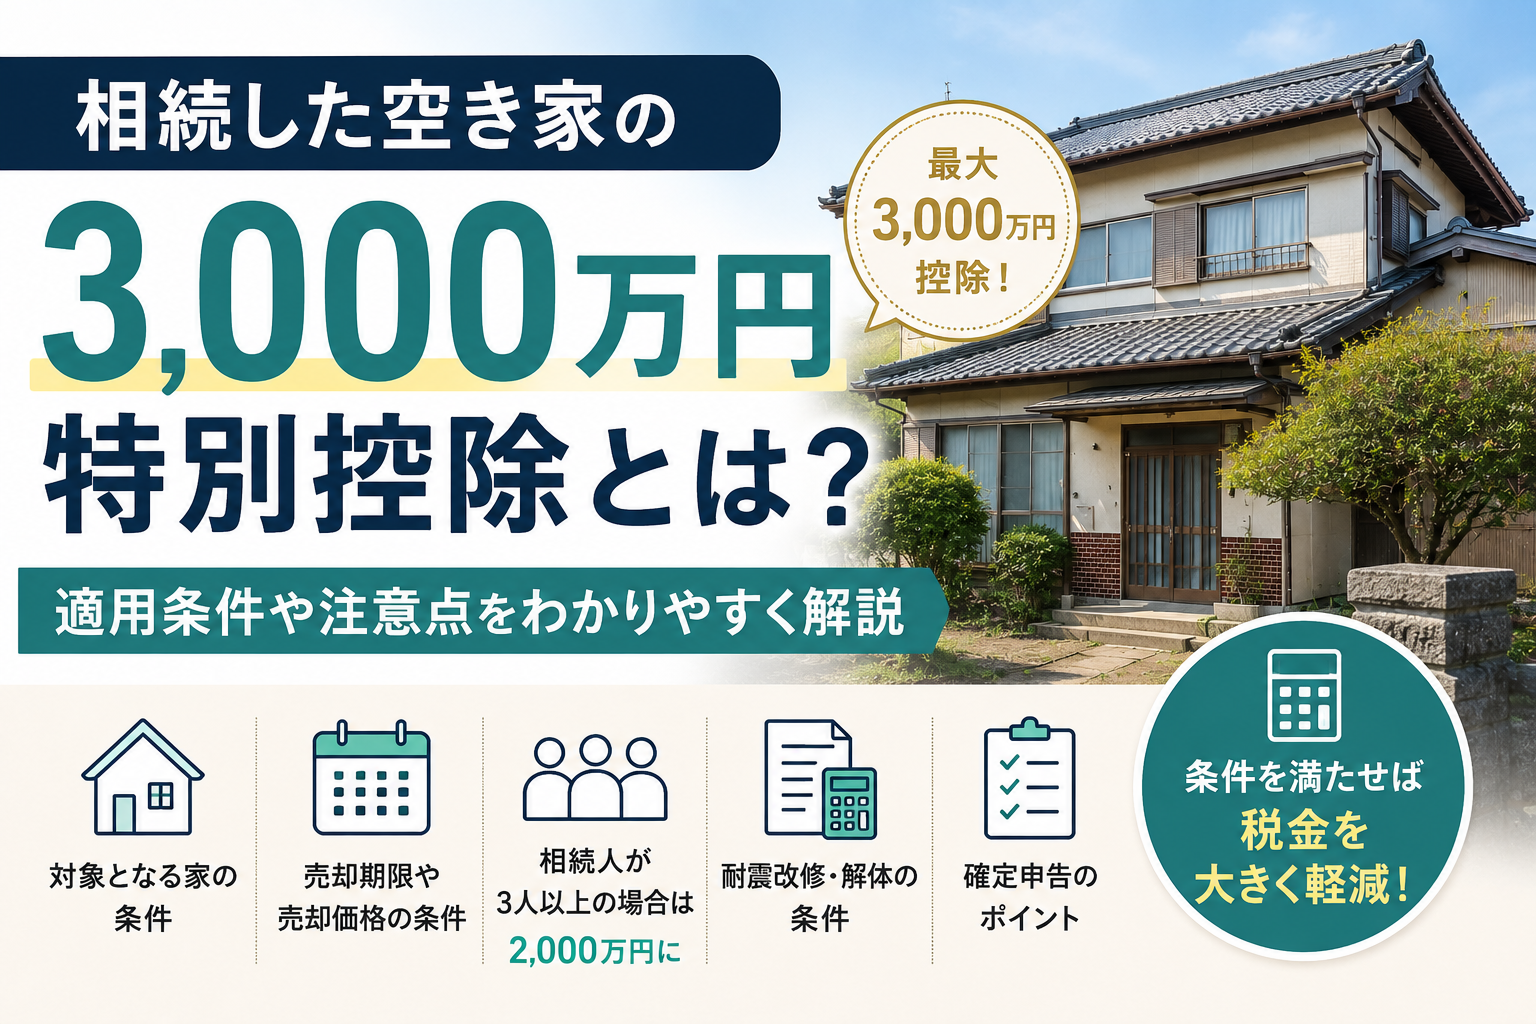
親などが住んでいた家を相続し、その後売却するとき、
「相続した家でも3,000万円控除が使える?」
「親が亡くなったあと空き家になっているけど対象?」
「古い家は解体してから売った方がいい?」
「老人ホームに入っていた場合は?」
など、疑問に思われる方も多いと思います。
一定の要件を満たした相続空き家を売却した場合には、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、通常の自宅売却で利用する「3,000万円特別控除」とは別の制度で、建築時期・被相続人の居住状況・売却時期・売却価格など、細かな条件があります。
また、2024年1月1日以後の売却では、対象となる家屋・敷地を取得した相続人が3人以上の場合、控除額は1人あたり最高2,000万円となります。
この記事では、相続した空き家の3,000万円特別控除について、どのような不動産が対象になるのか、売却時の注意点や確定申告について分かりやすく解説します。
① 相続空き家の3,000万円特別控除とは?
相続した不動産を売却して利益が出た場合、基本的には、
売却価格
↓
- 取得費
↓
- 譲渡費用
↓
= 譲渡所得
として譲渡所得を計算します。
一定の要件を満たした相続空き家を売却した場合には、この譲渡所得から最高3,000万円を控除できます。
例えば、
譲渡所得 2,000万円
↓
特別控除 2,000万円
↓
課税譲渡所得 0円
となれば、譲渡所得に対する税金は基本的に発生しません。
ただし、相続した空き家なら何でも対象になるわけではありません。
② どんな家が対象になる?
対象となる家には、いくつか条件があります。
代表的なものとして、
・相続または遺贈によって取得したこと
・原則として被相続人が亡くなる直前まで住んでいた家であること
・昭和56年5月31日以前に建築された家であること
・区分所有建物ではないこと
・原則として被相続人以外に居住していた人がいなかったこと
などがあります。
そのため、例えば分譲マンションの一室を相続した場合は、この相続空き家の特例の対象にはなりません。
③ 昭和56年5月31日以前に建築された家が対象
この特例では、対象となる家屋の建築時期にも条件があります。
昭和56年(1981年)5月31日以前に建築された家屋であることが要件の一つです。
例えば、
昭和50年築→ 対象になる可能性あり
平成5年築→ この特例の対象外
となります。
つまり、単純に、「相続した空き家だから3,000万円控除が使える」というわけではありません。
まず建物の登記事項証明書などで、建築時期を確認することが重要です。
④ 被相続人が一人で住んでいたことが基本
原則として、相続開始の直前に被相続人以外にその家に住んでいた人がいなかったことも要件になります。
例えば、
父が一人暮らし
↓
父が死亡
↓
長男が家を相続
というケースであれば、対象になる可能性があります。
一方、
父と長男が同居
↓
父が死亡
↓
長男が家を相続
という場合には、この要件に該当しないため注意が必要です。
⑤ 老人ホームに入居していた場合は?
被相続人が亡くなる前に老人ホームなどへ入居していた場合でも、一定の要件を満たせば特例の対象になることがあります。
例えば、
・要介護認定等を受けて老人ホーム等へ入所していた
・入所後も家財などが保管されていた
・他の人が住んでいない
・賃貸などに使用していない
などの条件を確認します。
そのため、「亡くなる直前は老人ホームにいたから対象外」とすぐに判断する必要はありません。
老人ホームなどへ入居していた場合には、入居後の自宅の使用状況も確認しましょう。
⑥ 建物を解体して土地だけ売却した場合
古い空き家の場合、
相続
↓
建物を解体
↓
更地にする
↓
土地を売却
というケースもあります。
この場合でも、一定の要件を満たせば特例を利用できる可能性があります。
ただし、相続開始から売却まで、家屋や土地を事業用・貸付用・居住用として使用していないことなどが必要です。
また、建物を解体した後、売却までに新たな建物などの敷地として使用していないことも要件になります。
⑦ 売却後に耐震改修・解体した場合は?
2024年1月1日以後の売却については、制度が変更されています。
以前は、一定の耐震基準を満たしていない建物については、基本的に売却する前に耐震改修または解体する必要がありました。
現在は一定の要件を満たせば、
空き家を売却
↓
買主などが耐震改修または建物を解体
↓
売却した翌年2月15日までに完了
という場合でも特例を利用できる可能性があります。
そのため、古い建物が残っているからといって、必ず売主が売却前に解体しなければならないわけではありません。
ただし、契約内容や工事完了時期などが特例の適用に影響するため、売買契約を締結する前に確認しておくことが重要です。
⑧ いつまでに売却すればいい?
この特例には売却期限があります。
原則として、
相続開始の日から3年を経過する日の属する年の12月31日まで
に売却する必要があります。
例えば、
2026年5月 相続開始
↓
2029年12月31日までに売却
というイメージです。
相続した空き家を長期間そのままにしていると、特例を利用できる期限を過ぎる可能性があります。
売却を検討している場合には、相続が発生した日と売却期限を早めに確認しておきましょう。
⑨ 売却価格にも条件がある
この特例では、売却価格についても条件があります。
売却代金が1億円以下であることが要件の一つです。
また、土地などを分割して売却した場合や、他の相続人が別に売却した場合には、それらの売却代金も含めて1億円以下かどうかを判定する場合があります。
そのため、「自分が売却する持分だけ1億円以下なら必ず大丈夫」とは限りません。
⑩ 相続人が3人以上の場合は2,000万円
2024年1月1日以後に売却する場合、対象となる家屋・敷地を相続または遺贈により取得した相続人が3人以上の場合には、1人あたりの特別控除額は最高2,000万円になります。
取得した相続人が2人以下
→ 最高3,000万円

取得した相続人が3人以上
→ 最高2,000万円
ここは現在の制度で特に注意したいポイントです。
⑪ 確定申告は必要?
この特例を利用する場合には、確定申告が必要です。
特例を利用した結果、課税譲渡所得が0円になる場合でも、何もしなくてよいわけではありません。
確定申告では、ケースに応じて、
・譲渡所得の内訳書
・売買契約書の写し
・被相続人居住用家屋等確認書
・登記関係の資料
・耐震基準に関する書類
・解体を確認できる書類
など、一定の書類が必要になります。
特に「被相続人居住用家屋等確認書」は、物件所在地の市区町村から交付を受ける書類です。
よくある質問 Q&A

Q. 親から相続した空き家なら必ず3,000万円控除を使えますか?
いいえ。
建築時期や被相続人の居住状況、売却期限、売却価格など、複数の要件があります。
Q. 親が老人ホームに入っていました。対象になりますか?
一定の要件を満たせば対象になる可能性があります。
老人ホームへの入居理由や、入居後に自宅をどのように使用していたのかなどを確認する必要があります。物件のある市町村役場に確認をしましょう。
Q. 建物を解体して土地だけ売っても使えますか?
一定の要件を満たせば利用できる場合があります。
ただし、相続後の家屋・土地の使用状況などにも条件があります。
Q. 取得費加算の特例と両方使えますか?
同じ譲渡について、相続空き家の3,000万円(または2,000万円)特別控除と、相続税の取得費加算の特例を重ねて適用することはできません。
どちらを利用する方が有利になるか、実際の譲渡所得や相続税額などを確認して判断する必要があります。
まとめ
相続空き家の3,000万円特別控除は、一定の要件を満たした空き家を相続して売却した場合に、譲渡所得から最高3,000万円を控除できる制度です。
特に確認したいのは、
・昭和56年5月31日以前に建築された家か
・被相続人の居住状況
・相続後に賃貸などで使用していないか
・売却期限を過ぎていないか
・売却代金が1億円以下か
・耐震基準または解体についての条件を満たすか
・取得した相続人が何人いるか
という点です。
また、2024年以後は売却後に一定期間内で耐震改修や解体を行う場合も対象となる制度に変更されています。
相続空き家を売却する場合には、売却後になって特例を確認するのではなく、売買契約を締結する前に適用条件を確認しておくことが重要です。
コメント