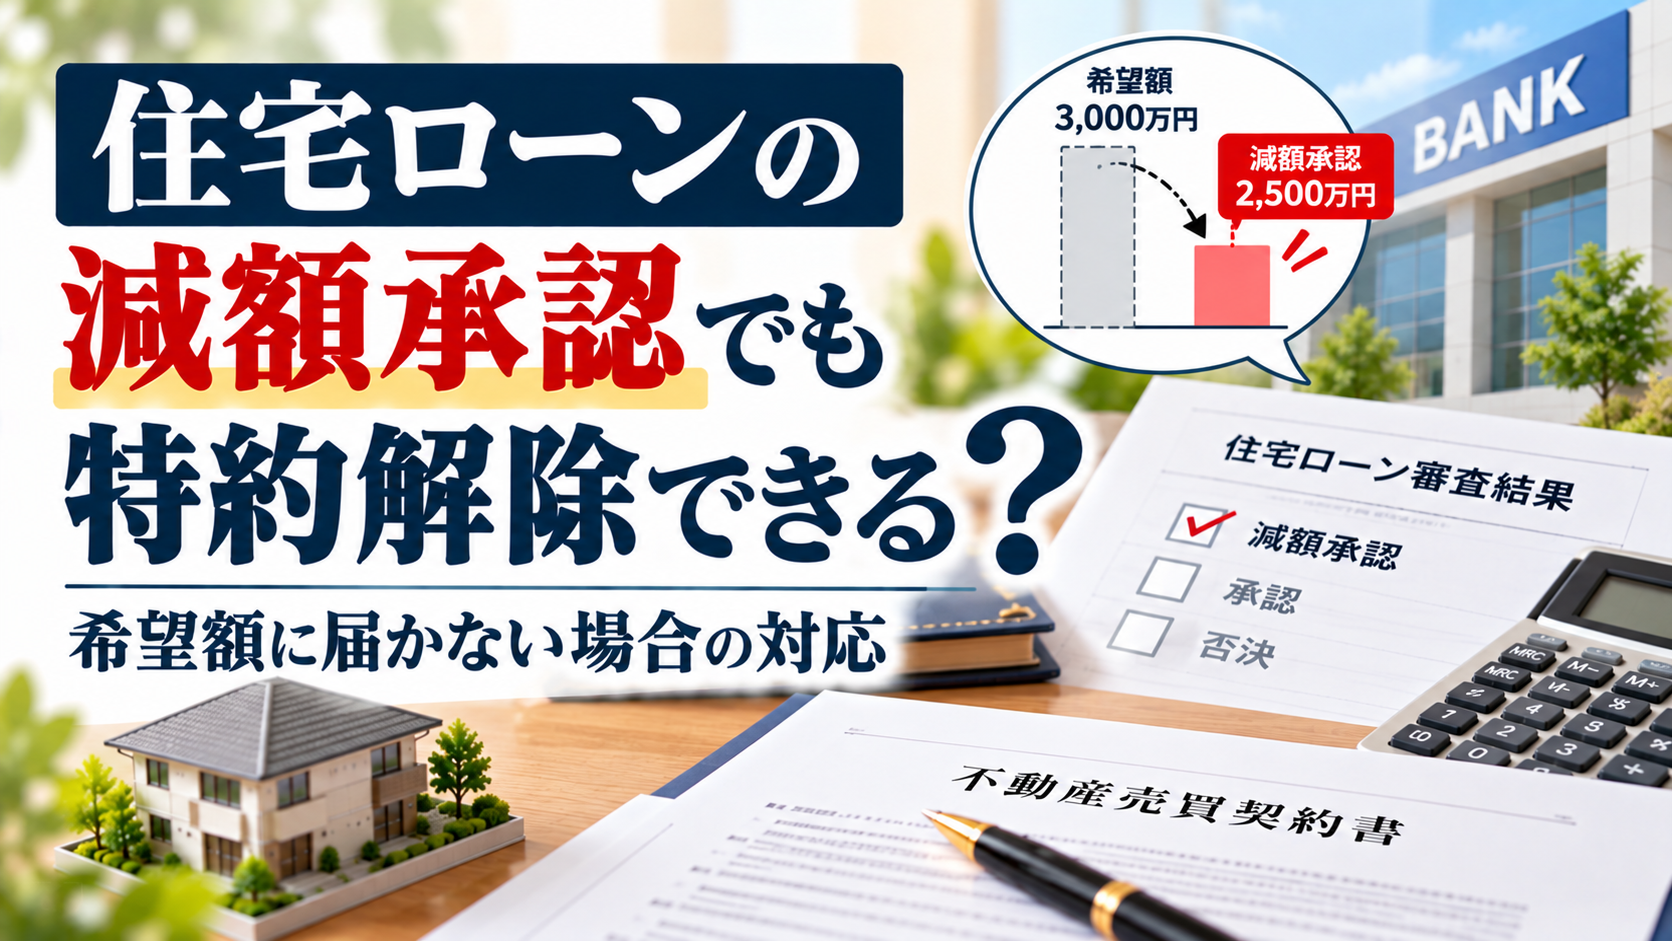
住宅ローンの本審査で、希望した借入金額より少ない金額しか承認されなかった場合でも、住宅ローン特約によって売買契約を白紙解除できる場合があります。
住宅ローン特約は、融資が全額否決された場合だけでなく、契約書に定めた融資金額の一部が承認されなかった場合も対象となるのが一般的です。
ただし、契約書の内容や解除期限によって取扱いが異なるため、減額承認となった場合は速やかに確認する必要があります。
■住宅ローンの減額承認でも特約解除できる?
住宅ローン特約では、売買契約書に記載された融資予定金額が重要になります。
例えば、次のようなケースです。
【住宅ローンの減額承認例】

売買価格:3,500万円
-------------------
融資予定金額:3,000万円
金融機関の承認金額:2,500万円
-------------------
融資不足額:500万円
この場合、売買契約書に記載された3,000万円の融資が全額承認されていないため、住宅ローン特約による解除の対象となるのが一般的です。
住宅ローンの審査に通ったからといって、必ず購入しなければならないわけではありません。
ただし、住宅ローン特約に基づく解除が認められるかどうかは、契約書に定められた融資条件や解除手続きによって判断されます。
■減額承認になった場合の対応方法
1. 売買契約書の融資予定金額を確認する
まず、売買契約書の住宅ローン特約に記載されている融資予定金額を確認しましょう。
金融機関に申し込んだ金額だけでなく、契約書に記載された金額が重要です。
例えば、「契約書に融資予定金額が2,500万円と記載されている場合」、買主が売買契約後に融資希望額3,000万円を希望して申し込み、2,500万円の承認を受けても、単に希望額に届かなかったという理由だけで住宅ローン特約を利用できるわけではありません。
(例)
①売買契約書に記載された「融資予定金額」
→2,500万円
②売買契約書に融資予定金額2,500万円と記載されているにもかかわらず
→3,000万円で融資審査(本審査)
③融資審査(本審査)の結果
→2,500万円

(結果)
希望額3,000万円→融資審査結果2,500万円だった為、ローン特約を使って解約したい。

(結論)
この場合、売買契約書に定められた融資予定金額2,500万円の承認を得ているため、3,000万円の融資を希望していたという理由だけでは、原則として住宅ローン特約による解除はできません。

買主が購入を取りやめたい場合は、手付解除が可能な期間・条件であれば手付解除による対応が考えられます。

手付解除ができず、買主が残代金を支払わない場合には、契約上の債務不履行による解除や違約金の問題が生じる可能性があります。

これは、売買契約書に記載された融資予定金額が2,500万円であり、その金額について金融機関の承認を得ているためです。売買契約後に買主が3,000万円で融資を申し込んだとしても、増額した500万円部分まで当然に住宅ローン特約の対象となるわけではありません。
2. 不足する資金を用意できるか検討する
減額承認となっても、不足分を自己資金などで補える場合は、売買契約を継続することも可能です。
【対応例】
・不足額を自己資金で補う(不足分を現金で支払う)
・金融機関に融資条件の再検討を相談する
・別の金融機関での借入れを検討する
・住宅ローン特約による解除を検討する
ただし、自己資金を追加する場合は、購入後の生活費や予備資金まで不足しないか慎重に判断しましょう。
また、別の金融機関へ申し込む場合も、契約書に定められた解除期限には注意が必要です。
3. 住宅ローン特約の解除期限を確認する
「住宅ローン特約による解除を希望する場合」は、契約書に定められた解除期限を確認しましょう。
解除の意思表示が必要な契約では、期限までに所定の手続きを行う必要があります。
減額承認となっても、解除期限が自動的に延長されるわけではありません。
融資条件の再検討や別の金融機関への申込みを希望する場合は、必要に応じて売主と期限延長を協議しましょう。
■住宅ローン特約で解除した場合、手付金は返還される?
契約書の条件を満たし、住宅ローン特約によって適切に契約が解除された場合は、原則として支払済みの手付金が買主に返還されます。
通常の手付解除とは異なり、手付金を放棄して解除するものではありません。
ただし、買主が正当な理由なく融資申込みを行わなかった場合や、故意に融資承認を得られないようにした場合などは、住宅ローン特約による解除が認められないことがあります。
■よくある質問(Q&A)

Q1. 住宅ローンが100万円だけ減額された場合でも解除できますか?
契約書に定められた融資予定金額が全額承認されていなければ、住宅ローン特約による解除の対象となるのが一般的です。ただし、具体的な契約条件を確認する必要があります。
Q2. 減額承認された不足分を自己資金で補う義務はありますか?
住宅ローン特約の条件を満たして解除できる場合、原則として買主が不足額を自己資金で補って購入を続ける義務はありません。
Q3. 減額承認後、別の銀行に申し込んでもよいですか?
可能ですが、契約書に記載された金融機関や解除期限を確認する必要があります。別の銀行の審査を待つ場合は、必要に応じて売主と期限延長を協議しましょう。
Q4. 減額承認でも手付金は返ってきますか?
住宅ローン特約に基づいて適切に解除できた場合は、原則として手付金は返還されます。
■まとめ
住宅ローンの減額承認でも、契約書に定められた融資予定金額が全額承認されなかった場合は、住宅ローン特約によって売買契約を解除できるのが一般的です。
減額承認となった場合は、まず売買契約書の融資予定金額と解除期限を確認しましょう。
不足額を自己資金で補うか、別の金融機関に申し込むか、住宅ローン特約による解除を選ぶかを、期限内に判断することが重要です。
住宅ローン特約の基本的な仕組みについては、住宅ローン特約とは?本審査に落ちた場合の契約解除と注意点も参考にしてください。
審査結果が期限までに出ない場合は、住宅ローン特約の期限を過ぎたらどうなる?審査結果が出ない場合の注意点で解説しています。
また、故意に住宅ローン審査に落ちた場合の取扱いについては、住宅ローン特約でわざと審査に落ちたら解除できる?をご確認ください。
コメント