
不動産を売却して税金を計算するとき、
「購入した金額は全部取得費になる?」
「購入時の仲介手数料や登記費用は?」
「リフォーム代も取得費に入る?」
「昔の不動産で購入価格が分からない場合は?」
など、どこまでを「取得費」として計算できるのか分かりにくいと思います。
不動産の譲渡所得は、基本的に、
売却価格- 取得費- 譲渡費用- 特別控除= 課税譲渡所得
として計算します。(譲渡費用についてはこちらで詳しく解説しています。)
この中の「取得費」とは、簡単にいうと、売却した土地や建物を取得するためにかかった費用です。
ただし、土地と建物では計算方法が異なり、特に建物については減価償却を考えて取得費を計算する必要があります。
この記事では、不動産売却における取得費に含まれるもの・含まれないもの、建物の減価償却、購入価格が分からない場合の計算方法について分かりやすく解説します。
① 不動産売却の「取得費」とは?
取得費とは、売却した土地や建物の購入代金や購入手数料など、その不動産を取得するためにかかった費用をいいます。
例えば、
土地・建物の購入代金
+ 購入時にかかった一定の費用
+ 一定の設備費・改良費
↓
取得価額
というイメージです。
取得費が大きくなれば、その分、譲渡所得は小さくなります。
例えば、
売却価格 3,000万円
取得費  2,000万円
譲渡費用  150万円

3,000万円-2,000万円-150万円=850万円
となります。
そのため、不動産を売却した場合には、購入時にいくら支払ったのかだけでなく、購入時にかかった費用の資料も確認することが重要です。
② 取得費に含まれる代表的なもの
取得費には、代表的なものとして、
・土地や建物の購入代金
・建物の建築代金
・購入時の仲介手数料
・一定の登記費用
・不動産取得税
・購入時の売買契約書の印紙税
・設備費
・改良費
・土地の造成費用など
があります。
ただし、費用の内容や不動産の使用状況などによって税務上の扱いが異なる場合があります。
「購入するときに払った費用なら何でも取得費になる」わけではありません。
請求書や領収書の内容を確認して判断しましょう。
不動産取得税は、不動産購入して半年~1年程で請求が届いておりますので、決済書類と一緒にまとまってない可能性がございます。また居住用の場合は、不動産取得税の減税があることがあり、実際は支払いを行っていない場合もございます。
③ 「購入時」の仲介手数料
不動産を購入するときに不動産会社へ支払った仲介手数料は取得費に含まれます。
ここは、前の記事で解説した「譲渡費用」と混同しやすいところです。
不動産を購入したときの仲介手数料→ 取得費不動産を売却したときの仲介手数料→ 譲渡費用
同じ「仲介手数料」でも、購入時と売却時で扱う場所が違います。
購入時の売買契約書だけでなく、仲介手数料の領収書や決済時の明細なども残っていないか確認しましょう。
④ 「購入時」の登記費用や税金は?
不動産を購入するときには、
・登録免許税
・司法書士への登記費用
・不動産取得税
・売買契約書の印紙税
などが発生することがあります。
国税庁では、土地や建物を購入したときに納めた登録免許税(登記費用を含む)、不動産取得税、印紙税なども、取得費に含まれる主なものとして挙げています。
ただし、事業所得などの必要経費に算入したものは含まれず、業務用資産については取扱いが異なるものがあります。
そのため、購入当時の司法書士の請求書や領収書、税金関係の書類も確認してみましょう。
⑤ 土地と建物では取得費の計算が違う
ここは非常に重要です。
土地の場合は、基本的に購入代金や購入手数料などを基に取得費を計算します。
一方、建物は時間の経過や使用によって価値が減少すると考えるため、購入したときの建物価格をそのまま取得費にするわけではありません。
【土地】購入代金など
↓
取得費を計算

【建物】購入代金
・建築代金など
↓
減価償却費相当額を差し引く
↓
建物の取得費
国税庁も、建物については購入代金などの合計額から所有期間中の減価償却費相当額を差し引いて取得費を計算するとしています。
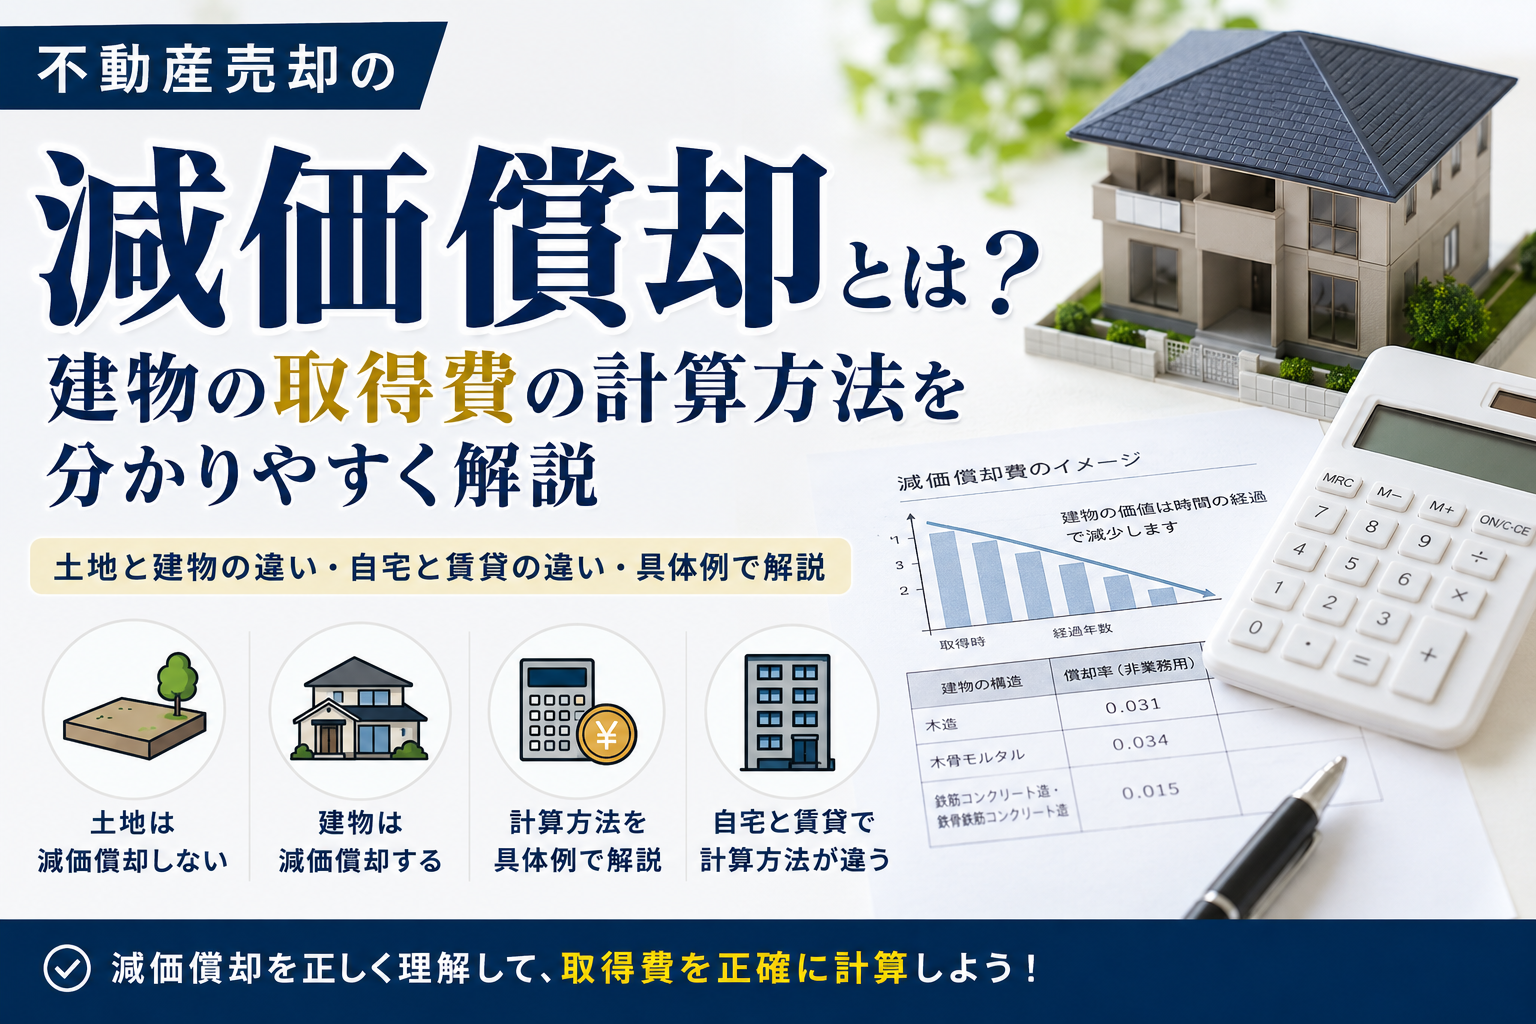
建物は「木造」「鉄骨造」「鉄筋コンクリート造」などの構造によって、減価償却の計算に使用する耐用年数などが異なります。また、自宅などの非業務用建物と賃貸物件などの業務用建物でも計算方法が異なります。
計算が複雑になる場合もあるため、分からない場合は税務署や税理士に確認しましょう。
詳細は、下記⑥「建物は『減価償却』を考えて計算する」でご紹介します。
⑥ 建物は「減価償却」を考えて計算する
例えば、
建物の取得価額 2,000万円
↓
所有期間中の減価償却費相当額 600万円
↓
建物の取得費 1,400万円
というイメージです。
つまり、
「2,000万円で購入した建物だから、売却時にも取得費は2,000万円」
とは限りません。
なお、減価償却費相当額の計算方法は、構造や自宅などの非業務用建物と賃貸物件などの業務用建物で異なります。
建物の構造や取得時期、所有期間などによって計算が変わるため、売却時には購入時の資料を確認して計算しましょう。
時々減価償却って土地だっけ?建物だっけ?と質問を受けることがあります。経年劣化していくものは減価償却の対象です。土地は経年によって変わってはいきますが、劣化するものではございませんので、不動産売却における土地・建物の取得費を考える場合、土地は減価償却の対象ではなく、建物は減価償却費相当額を差し引いて取得費を計算します。
⑦ リフォーム・増改築費用は取得費になる?
取得後に支出した設備費や改良費などは、取得費に加えられる場合があります。
例えば、
不動産を購入
↓
増築・設備の追加など
↓
資産価値を高める一定の支出
↓
取得費に含まれる場合がある
一方、通常の修繕費は取得費には含まれません。
そのため、
「リフォーム代=すべて取得費」
と考えるのは適切ではありません。
工事内容によって扱いが変わるため、リフォームや増改築を行った場合には、請求書だけでなく工事内容が分かる見積書や契約書なども保管しておきましょう。
⑧ 購入価格が分からない場合は?
古い不動産や相続した不動産では、
「購入したときの売買契約書が見つからない」
ということがあります。
取得費が分からない場合には、売却価格の5%相当額を概算取得費として計算することができます。
例えば、
売却価格 3,000万円× 5%
↓
概算取得費 150万円
となります。
また、実際の取得費が売却価格の5%相当額より少ない場合にも、5%相当額を取得費として計算できます。実際の取得費と大きく異なることもあります。
但し、相続などで祖父の年代から譲り受けた不動産の場合は、当初の契約書を見ても昔の貨幣価値での売買金額になり、現在なら数千万だけど当時は数百万だったというケースもあります。
ただし、昔の購入金額であっても、5%の概算取得費より実際の取得費の方が大きくなる場合があります。そのため、古い契約書だから意味がないと判断せず、まずは探してみてください。
購入時の契約書が見つかる場所として、
・権利証と一緒に保管されていたり
・図面の間に挟まっていたり
・過去の固定資産税の納付書などと一緒にまとめられていたり
・金庫に保管されていた
というケースもあります。
「ない」と思っていても、保管書類を一枚ずつ確認すると見つかることがあります。
昔の売買契約書は現在のものより枚数が少なく、数枚程度の薄い書類になっていることもあるため、見落とさないよう確認してみましょう。
⑨ すぐに「売却価格の5%」で計算しない
ここは実務上、特に確認しておきたいポイントです。
例えば、
実際には2,000万円で購入
↓
購入時の資料が見つからない
↓
3,000万円で売却
↓
5%で計算すると取得費150万円
となります。
本来の取得費を確認できる場合と比べて、譲渡所得が大きくなる可能性があります。
そのため、購入時の売買契約書が見つからないからといって、すぐに5%で計算するのではなく、
・売買契約書
・購入時の領収書
・仲介手数料の資料
・司法書士関係の資料
・建築時の請負契約書
・増改築時の資料
などが残っていないか確認してみましょう。
取得費を確認できる資料がどこまで認められるか判断が難しい場合には、税務署や税理士へ相談しましょう。
⑩ 相続した不動産の取得費は?
相続した不動産の場合、
「相続したときの評価額が取得費になる」
と考えてしまうことがありますが、原則としてそうではありません。
相続によって取得した土地や建物を売却した場合は、基本的に被相続人が取得したときの購入代金や購入手数料などを引き継いで取得費を計算します。
父が土地を購入 1,500万円
↓
父が死亡
↓
長男が相続
↓
長男が売却取得費→ 原則として父の取得費を引き継ぐ
そのため、相続不動産を売却するときには、亡くなった方が購入した当時の資料を探すことが重要です。
(不動産売却後の確定申告についてはこちらで詳しく解説しています。)
よくある質問 Q&A
Q. 購入時の仲介手数料は取得費になりますか?
はい。
購入時に支払った仲介手数料は、取得費に含まれる代表的な費用です。
売却時に支払った仲介手数料は「譲渡費用」なので、区別して考えましょう。
Q. 購入時の司法書士費用は取得費になりますか?
一定の登記費用などは取得費に含まれます。
ただし、不動産の使用状況や費用の内容などによって扱いが異なる場合があるため、司法書士の請求書・明細書を確認しましょう。
Q. リフォーム代は全部取得費になりますか?
いいえ。
設備費や改良費など取得費に含められるものがある一方、通常の修繕費は取得費には含まれません。
工事内容を確認して判断する必要があります。
Q. 購入時の契約書がありません。どうすればいいですか?
取得費が分からない場合には、売却価格の5%相当額を概算取得費として計算することができます。
ただし、概算取得費を使用すると譲渡所得が大きくなる可能性があるため、まずは購入当時の資料が残っていないか確認しましょう。
まとめ
不動産売却における取得費は、基本的にその不動産を取得するためにかかった費用です。
土地・建物の購入代金 → ○購入時の仲介手数料 → ○一定の登記費用 → ○購入時の印紙税 → ○一定の設備費・改良費 → ○通常の修繕費 → ×
さらに、建物の場合には、
建物の取得価額
↓
- 減価償却費相当額
↓
建物の取得費
として計算します。
そして取得費が分からない場合には、売却価格の5%相当額を概算取得費とする方法があります。
ただし、5%で計算すると税額が大きくなる可能性もあります。
不動産を売却するときには、売却時の資料だけでなく、購入時の売買契約書・領収書・登記関係・建築や増改築関係の資料まで確認しておくことが重要です。
コメント