
不動産を売却して譲渡所得を計算するとき、
「仲介手数料は差し引ける?」
「測量費や解体費用は?」
「司法書士への費用は経費になる?」
「固定資産税やリフォーム代も差し引ける?」
など、どこまでを費用として計算できるのか分かりにくいと思います。
不動産の譲渡所得は、基本的に、
売却価格- 取得費- 譲渡費用- 特別控除= 課税譲渡所得
として計算します。
この中の「譲渡費用」とは、簡単にいうと不動産を売却するために直接かかった費用です。
そのため、不動産に関係して支払った費用であっても、すべてを譲渡費用として差し引けるわけではありません。
この記事では、不動産売却で譲渡費用にできるもの・できないものを、具体例を挙げながら分かりやすく解説します。
① 不動産売却の「譲渡費用」とは?
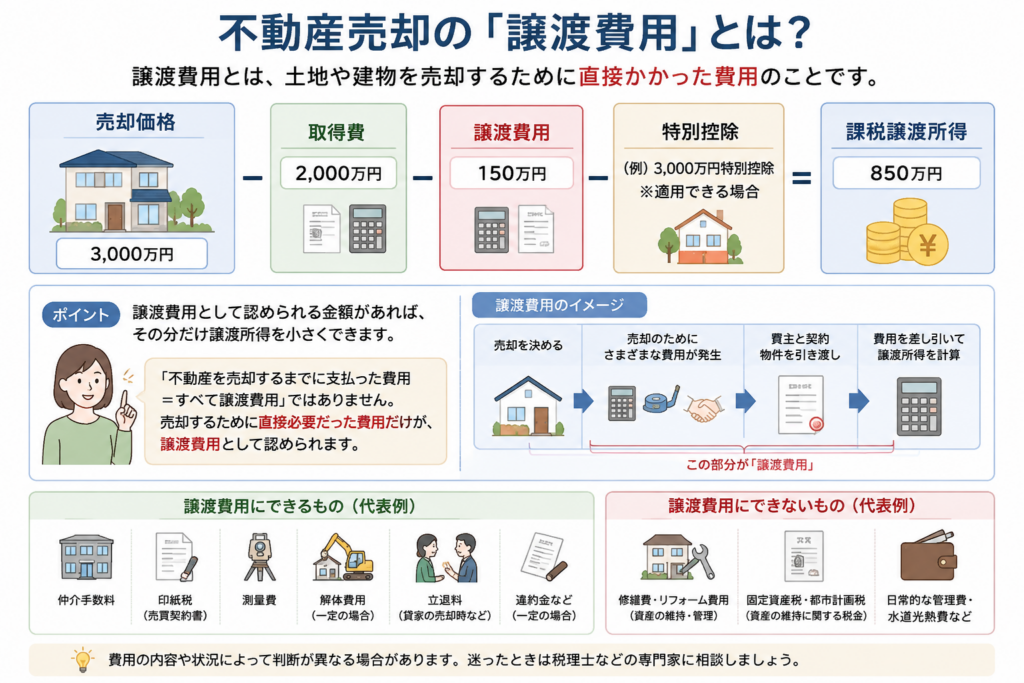
譲渡費用とは、土地や建物を売却するために直接かかった費用のことです。
例えば、
売却価格 3,000万円
取得費  2,000万円
譲渡費用  150万円
の場合、
売却価格3,000万円
- 取得費2,000万円
- 譲渡費用150万円
= 850万円
となります。
つまり、譲渡費用として認められる金額があれば、その分だけ譲渡所得を小さくできる可能性があります。
ただし、「不動産を売却するまでに支払った費用=すべて譲渡費用」ではないことに注意が必要です。
② 「譲渡費用にできる」代表的なもの

国税庁では、「代表的な譲渡費用」として次のようなものを挙げています。
・売却時の仲介手数料
・売買契約書の印紙税
・売却のために行った測量費
・貸家を売却するために支払った立退料
・土地を売却するために行った建物の解体費用
・一定の場合の売買契約解除に伴う違約金
・借地権売却時の名義書換料など
ポイントは、その費用が「売却するために直接必要だったか」です。
③ 仲介手数料
不動産会社へ支払った売却時の仲介手数料は、代表的な譲渡費用です。
例えば、
売却価格 3,000万円
↓
不動産会社へ仲介手数料を支払う
↓
その仲介手数料→ 譲渡費用
となります。
確定申告の際に金額を確認できるよう、仲介手数料の領収書などは保管しておきましょう。
国税庁の確定申告書等作成コーナーでも、領収書等を基に仲介手数料を入力するよう案内されています。
領収書が発行されていないケースもあります、決済当日のお金の流れ(決済明細)などを不動産会社から発行されている場合が多いので、その日や金額を見て、お手元の通帳の記録や請求書などを確認してみましょう。
税務署や税理士に相談して、それが経費として認められる根拠に値するかをしっかり確認しましょう。
④ 「売買契約書」の印紙税

不動産売買契約書に貼付し、売主が負担した印紙税も譲渡費用になります。
売買契約書を保管しておけば、
契約金額
↓
貼付した収入印紙
↓
印紙税額を確認
できます。
金額自体は仲介手数料ほど大きくないことが多いですが、忘れずに確認しておきたい費用です。
1万円以上の高額の印紙はコンビニでは販売しておらず、法務局の窓口や郵便局で販売されています。金額は高額でもレシートのような用紙で領収書が発行されている可能性が高いです。お手元の書類を隅々まで確認しましょう。
⑤ 測量費又は確定測量費用(土地家屋調査士)
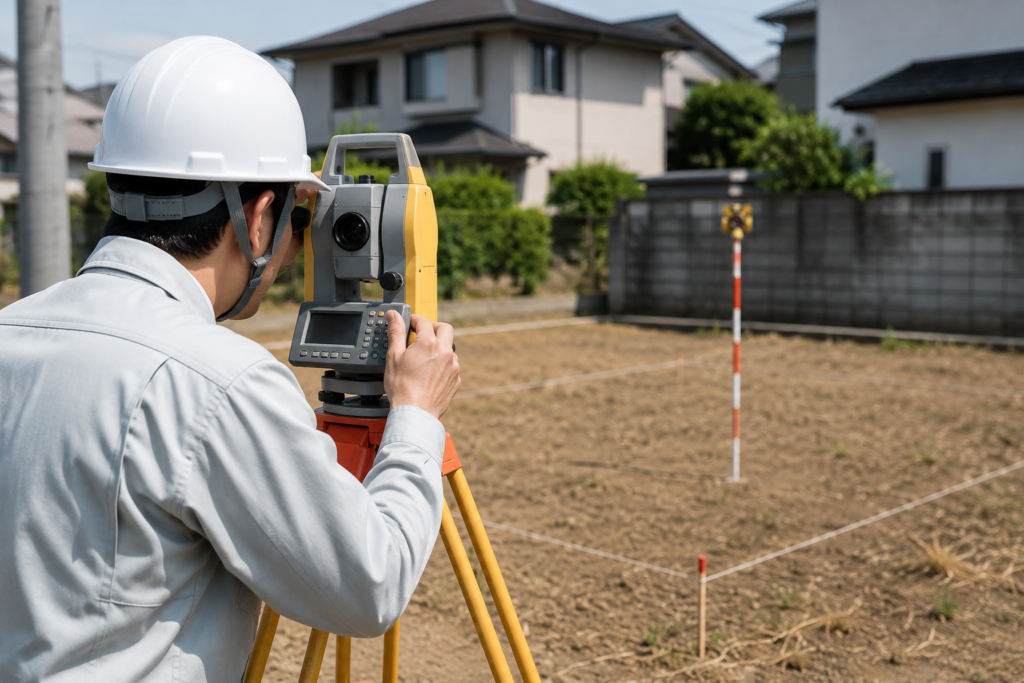
土地を売却するために測量を行った場合、その売却のために直接要した測量費は譲渡費用になる場合があります。
例えば、
土地を売却する
↓
境界を確認するため測量
↓
売却に直接必要な測量費
↓
譲渡費用
というイメージです。
ただし、測量に関する費用だから何でも自動的に譲渡費用になるわけではなく、売却との関係を確認することが重要です。
測量は「土地家屋調査士」が行っておりますので、請求元が「土地家屋調査士事務所」と記載されていることが多いです。また成果(測量図)と一緒にまとめて請求書が届くケースがあり、成果(測量図)のファイルに挟んであって気づかなかったりすることも多々あります。
⑥ 建物の解体費用
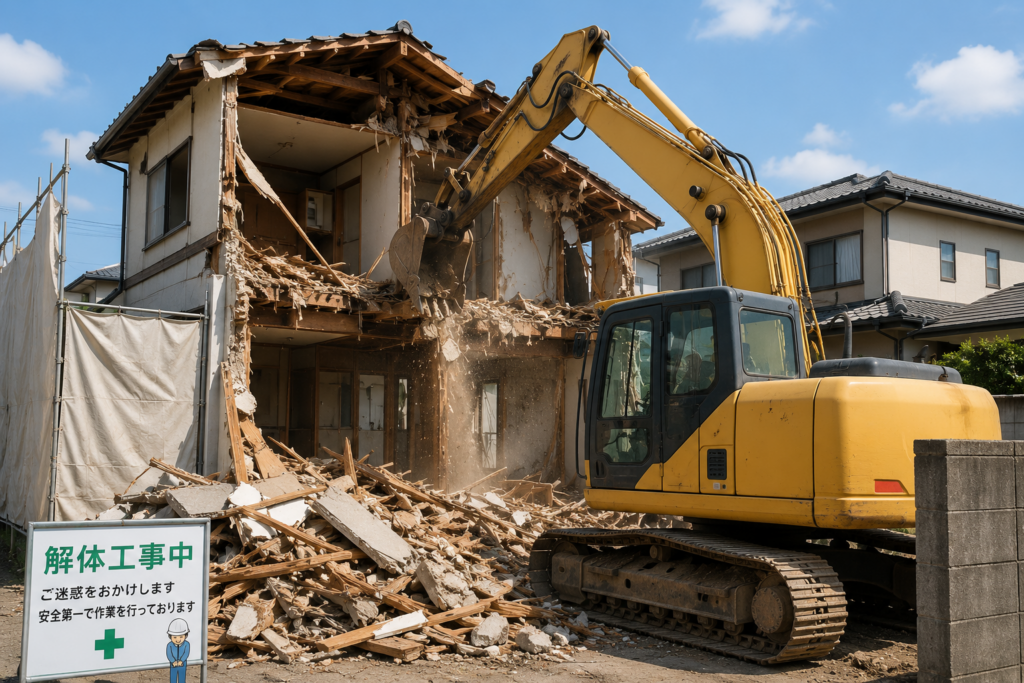
古家付き土地を売却するとき、
古家あり
↓
土地として売却するため建物を解体
↓
更地にして売却
というケースがあります。
土地を売却するために建物を取り壊した場合の取壊し費用などは、譲渡費用になる場合があります。
ただし、
「解体費用なら必ず譲渡費用になる」というわけではありません。
何のために解体したのかなど、売却との直接的な関係が重要になります。
また解体費用には家を取り壊す以外に、井戸を埋める費用や、水神上げ、擁壁の解体、アスベストの除去作業費なども入ってる可能性があります。
⑦ 司法書士へ支払った費用は?
ここは不動産売却で特に間違えやすいところです。
司法書士へ支払った費用でも、何の登記・手続きのために支払ったのかによって扱いを確認する必要があります。
例えば、
・抵当権抹消
・住所変更登記
・相続登記
・所有権移転に関する費用
など、内容はさまざまです。
「司法書士に払ったから全部譲渡費用」と一括りにせず、費用の内容と売却との関係を確認しましょう。
売却の時は、「住所変更登記」「抵当権抹消」費用の請求があります。
購入の時は、「所有権移転」「抵当権設定」費用の請求があります。
注意したいのは、売却に伴って支払った司法書士費用だからといって、すべてが譲渡費用になるわけではないことです。
例えば、国税庁の記載例では、抵当権抹消登記費用は譲渡費用に該当しないものとして挙げられています。
司法書士への支払いは、請求書や明細書を確認し、何の登記・手続きに対する費用なのかを確認しましょう。
⑧ 譲渡費用にできない代表的なもの
一方、不動産に関係する支払いでも、資産の維持・管理のために支払った費用などは譲渡費用にはなりません。
国税庁では代表例として、
・修繕費
・固定資産税など
を挙げています。
例えば、
自宅の設備が故障
↓
修理費を支払った
↓
その後、不動産を売却
というだけでは、通常、その修理費を売却のための譲渡費用として扱うことはできません。
「売却に関係した支出か」ではなく、「売却するために直接必要だった支出か」という視点で考えることが重要です。
⑨ 固定資産税は譲渡費用になる?
毎年支払っている固定資産税は、不動産を所有・維持することに伴う費用です。
そのため、固定資産税そのものは譲渡費用には含まれません。
なお、不動産売買では引渡日を基準に固定資産税等を売主・買主間で精算することがあります。
この精算金については、所得税上、売主が受け取った未経過固定資産税等相当額は譲渡価額に算入される取扱いがあります。
ここは「固定資産税=全部経費」と考えないよう注意しましょう。
⑩ 領収書や契約書を保管しておく
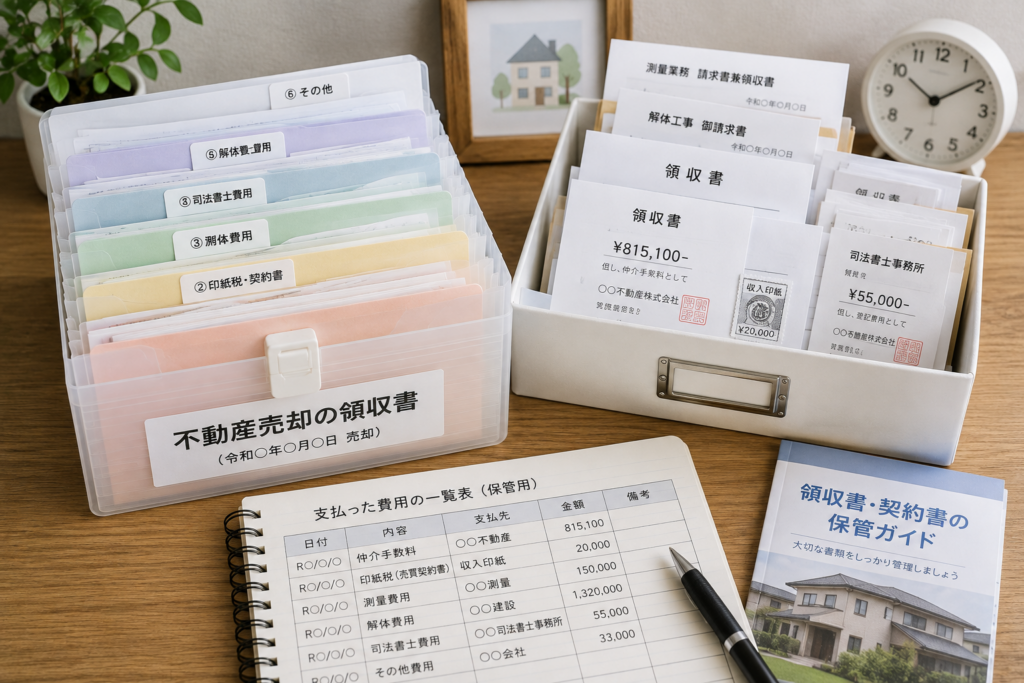
不動産を売却したら、
・仲介手数料の領収書
・売買契約書
・測量費の領収書
・解体工事の請求書、領収書
・司法書士の請求書、領収書
・その他売却のために支払った費用の資料
などをまとめて保管しておきましょう。
確定申告をするときになって、
「何にいくら支払ったのか分からない」
とならないよう、売却時から資料をまとめておくとスムーズです。
但し書きや明細が記載されてない場合は、領収書の裏に何の費用なのかを記載しておくとのちに確認する際にとても分かりやすいです。
よくある質問 Q&A
Q. 仲介手数料は譲渡費用になりますか?
はい。
不動産を売却するために支払った仲介手数料は、代表的な譲渡費用です。
但し書きに対象不動産名が記載されていたり、仲介の不動産会社が契約書と同じかどうかをしっかり確認して同じ取引のものなのか確認しておきましょう。
Q. リフォーム費用は譲渡費用になりますか?
単なる修繕費や維持管理のための費用は、原則として譲渡費用にはなりません。
ただし、工事内容などによって税務上の扱いが異なる可能性があるため、個別に確認する必要があります。
Q. 解体費用は譲渡費用になりますか?
土地を売却するために建物を取り壊した場合などには、取壊し費用が譲渡費用になる場合があります。
その解体費用を実際に誰が負担したのかも確認しましょう。
売買代金から解体費相当額が差し引かれている場合などは、単純に「売主が解体費用を支払った=譲渡費用」と判断できないケースもあります。契約内容や精算方法を確認し、税務署や税理士へ確認しましょう。
Q. 固定資産税は差し引けますか?

通常の固定資産税は、資産の維持・管理に関する費用なので、譲渡費用にはなりません。
まとめ
不動産売却の譲渡費用は、簡単にいうと「不動産を売るために直接かかった費用」です。
仲介手数料 → ○売買契約書の印紙税 → ○売却のための測量費 → ○一定の解体費用 → ○通常の修繕費 → ×固定資産税 → ×
ただし、同じ種類の費用でも、支出した目的や売却との関係によって判断が変わる場合があります。
不動産を売却するときには、費用を支払った段階から領収書や請求書を保管し、確定申告の際に「この費用は売却のために直接かかったものか」を確認することが重要です。
コメント