
不動産を売却したあと、
「家を売ったら必ず確定申告が必要?」
「税金がかからなくても申告するの?」
「どんな書類を準備すればいい?」
「いつまでに申告すればいい?」
など、疑問に思われる方も多いと思います。
土地や建物を売却して利益が出た場合には、原則として確定申告が必要です。
また、3,000万円特別控除などの特例を利用して、結果的に税金が0円になる場合でも、特例を利用するために確定申告が必要になるケースがあります。
一方、不動産を売却したからといって、すべての人に確定申告が必要になるわけではありません。
この記事では、不動産を売却したときに確定申告が必要になるケース、申告時期、必要書類、譲渡所得の計算方法について分かりやすく解説します。
① 不動産を売却したら確定申告は必要?

不動産を売却した場合、まず確認したいのが売却によって譲渡所得が発生しているかです。
基本的には、
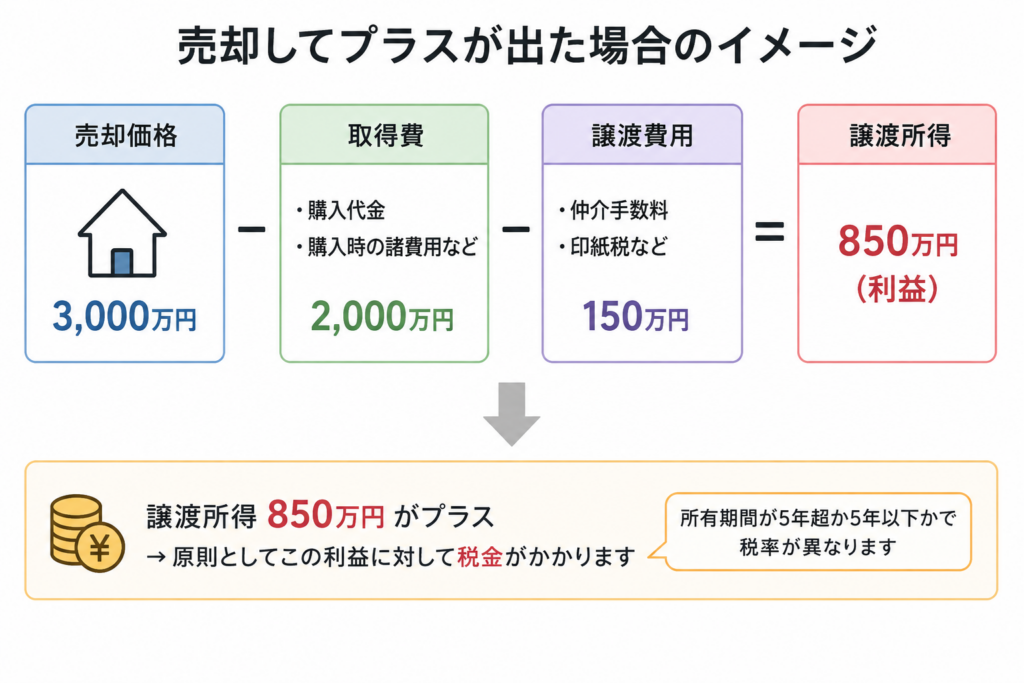
売却価格- 取得費- 譲渡費用= 譲渡所得
として計算します。
例えば、
売却価格 3,000万円
取得費 2,000万円
譲渡費用 150万円
↓
譲渡所得 850万円
となった場合には、原則としてこの譲渡所得に対して税金がかかります。
なお、建物の取得費については、購入したときの建物価格をそのまま差し引くのではなく、所有期間中の減価償却費相当額を差し引いて計算する必要があります。
② 利益が出た場合は原則として確定申告が必要
土地や建物を売却して課税される譲渡所得が発生した場合には、原則として確定申告が必要です。
不動産の譲渡所得は、給与所得などとは分けて税額を計算する分離課税となっています。
また、税率は所有期間によって異なり、
短期譲渡所得→ 売却した年の1月1日時点で所有期間5年以下長期譲渡所得→ 売却した年の1月1日時点で所有期間5年超
に分けて計算します。
そのため、不動産を売却した場合には、「いくらで売れたか」だけではなく、取得費・譲渡費用・所有期間も確認する必要があります。
③ 売却して損失が出た場合は?
例えば、
購入・取得にかかった金額など
↓
売却価格の方が低い
↓
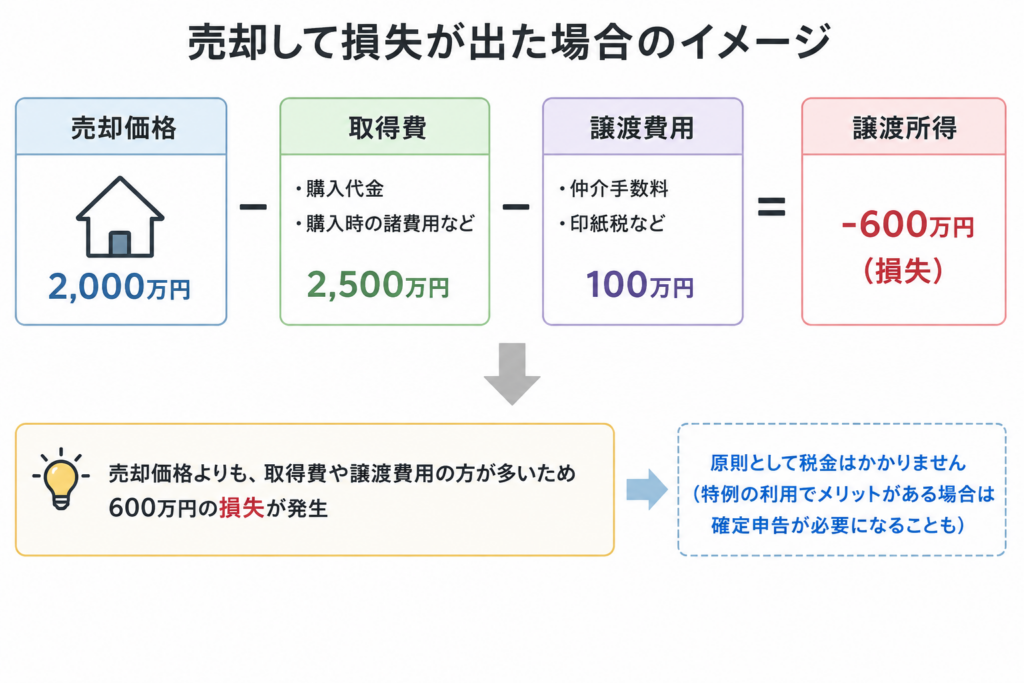
譲渡損失が発生
というケースもあります。
譲渡損失が発生した場合、一般的にはその売却について所得税が発生しないため、必ず確定申告が必要になるわけではありません。
ただし、マイホームを売却して損失が発生した場合などには、一定の要件を満たすことで他の所得との損益通算や損失の繰越控除が利用できる場合があります。
このような特例を利用する場合には、確定申告が必要です。
そのため、
「売却して損をしたから確定申告は関係ない」と判断するのではなく、利用できる特例がないか確認してみましょう。
④ 3,000万円特別控除を使って「税金が0円」でも申告が必要
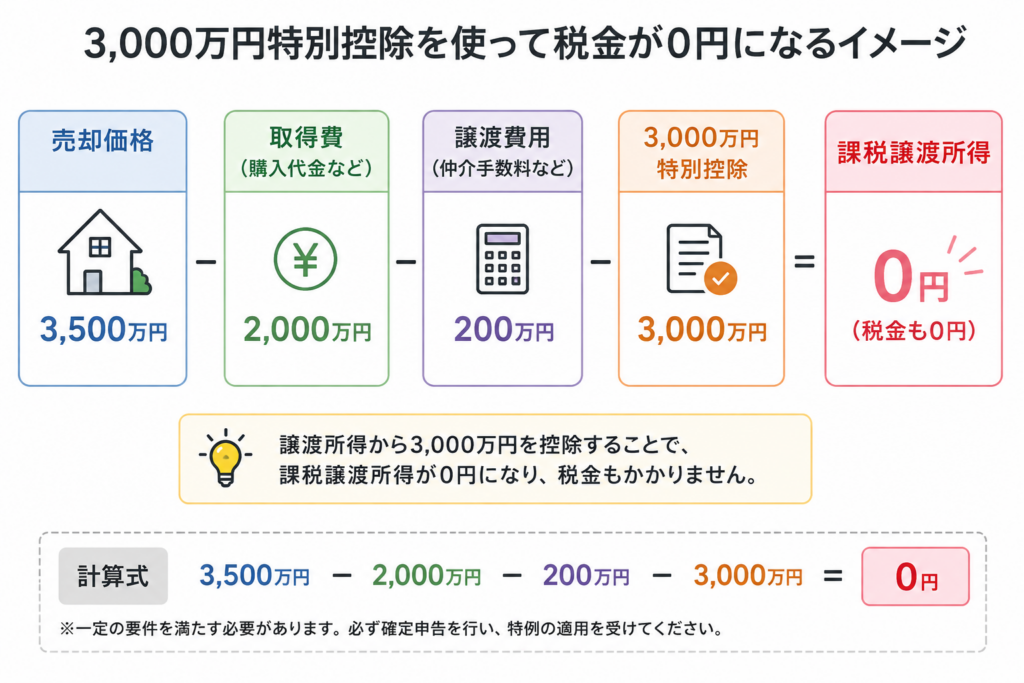
自宅を売却した場合には、一定の要件を満たすことで、譲渡所得から最高3,000万円を控除できる特例があります。
例えば、
譲渡所得 1,000万円
↓
3,000万円特別控除を適用
↓
課税譲渡所得 0円
となれば、譲渡所得に対する税金は基本的に発生しません。
しかし、
「税金が0円だから確定申告をしなくていい」というわけではありません。
3,000万円特別控除を利用するためには、確定申告をして特例の適用を受ける必要があります。
⑤ 相続した不動産を売却した場合は確定申告が必要?
相続した土地や建物を売却した場合も、基本的な考え方は同じです。
売却によって課税される譲渡所得が発生した場合には、原則として確定申告が必要になります。
ただし、相続不動産の場合には、
・被相続人の取得費を引き継ぐ
・被相続人の所有期間を引き継ぐ
・取得費加算の特例を利用できる場合がある
・相続空き家の3,000万円特別控除を利用できる場合がある
など、通常の売却とは異なるポイントがあります。
特例を利用する場合には、適用条件だけでなく確定申告に必要となる書類も確認しておくことが重要です。
⑥ 確定申告はいつする?
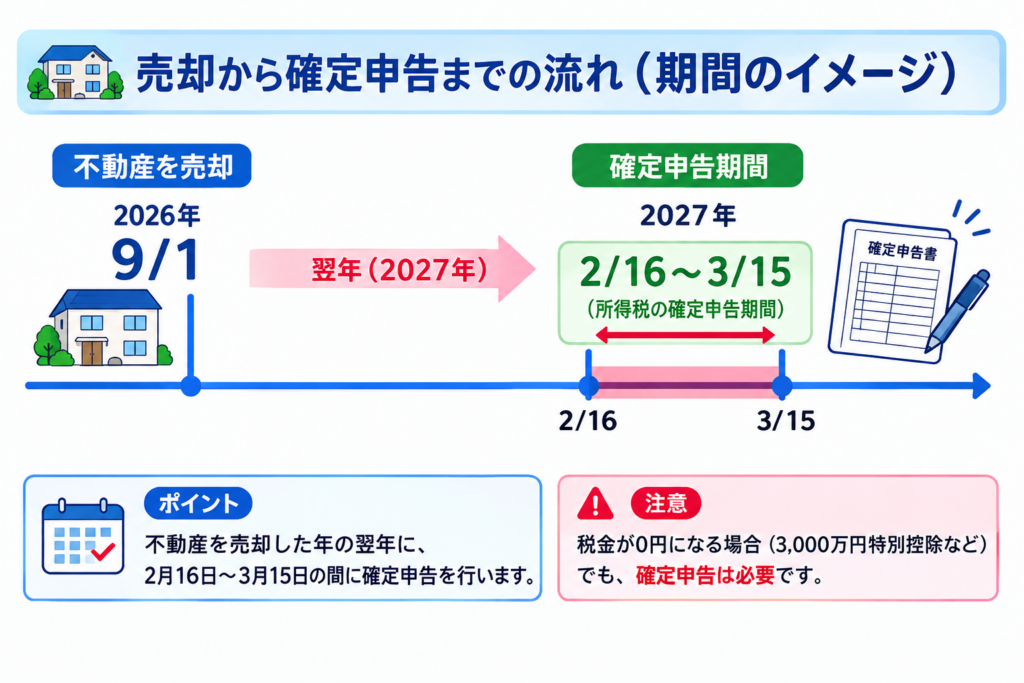
不動産を売却した場合の確定申告は、売却した年の翌年に行います。
例えば、
2026年に「不動産を売却」
↓
2027年に「確定申告」
となります。
所得税の確定申告期間は、原則として翌年2月16日から3月15日までです。
ただし、曜日によって期限が翌開庁日になる場合があります。
売却後すぐに確定申告をするわけではありませんが、時間が経ってから必要書類を探すと大変です。
売却が終わった段階で、契約書や領収書などをまとめて保管しておきましょう。
⑦ 確定申告に必要な書類
必要書類は、売却した不動産や利用する特例によって異なります。
代表的なものとして、
・確定申告書
・譲渡所得の内訳書
・売却時の売買契約書
・購入時の売買契約書
・取得費が分かる書類
・仲介手数料など譲渡費用が分かる書類
・登記事項証明書など
・特例を利用するために必要な書類
などがあります。
例えば、相続空き家の3,000万円特別控除を利用する場合には、被相続人居住用家屋等確認書など、通常の売却では必要のない書類が必要になる場合があります。
そのため、まずは「どの特例を利用するのか」を確認したうえで必要書類を準備しましょう。
その物件が該当する市町村役場にご相談を事前に行いましょう。
⑧ 譲渡所得はどうやって計算する?
基本的な計算式は、
譲渡所得=売却価格-(取得費+譲渡費用)- 特別控除
です。
例えば、
売却価格 3,500万円
取得費 2,000万円
譲渡費用 150万円
特別控除 1,350万円
↓
課税譲渡所得 0円
というケースであれば、特別控除を適用することで課税譲渡所得が0円になります。
ただし、取得費と譲渡費用は何でも差し引けるわけではありません。
また、建物の場合には減価償却の計算も必要になるため、
「購入時の価格」と「売却価格」だけを比較して税金を判断しないようにしましょう。
⑨ 確定申告は自分でもできる?
不動産売却の確定申告は、自分で行うこともできます。
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って入力しながら申告書を作成できます。
比較的シンプルな売却で、
・購入時の資料がそろっている
・取得費が明確
・共有名義など複雑な事情がない
・利用する特例が明確
といった場合には、自分で申告を進める方もいます。
ただし、不動産の譲渡所得は金額が大きくなることもあるため、計算方法や特例の適用に不安がある場合には税務署や税理士へ確認する方法もあります。
役場で週や月に何度か無料の相談が出来る場が設けられたりしている場合がございます。
また6月~10月くらいまで税務署の窓口が比較的開いています。ご予約制で訪問して相談や、お電話で丁寧にご相談お受け頂けます。
お近くの税務署に相談してみてもよいかもしれません。12月以降になってくると、次の確定申告や年末年始で込み合い予約や相談ができにくい場合も多いのでお早めにご相談くださいませ。
⑩ 税理士に依頼した方がよいケース
すべての不動産売却で税理士への依頼が必要なわけではありません。
一方、
・購入時の取得費が分からない
・相続した不動産を売却した
・複数人の共有名義になっている
・複数の特例が関係している
・相続税も申告している
・建物の取得費や減価償却の計算が分からない
・売却金額が大きく税額への影響も大きい
などの場合には、税理士への相談を検討してもよいでしょう。
特に不動産は、取得費の計算や特例の適用によって税額が大きく変わる場合があります。
よくある質問 Q&A
Q. 不動産を売却したら全員が確定申告をするのですか?
いいえ。
売却しただけで必ず確定申告が必要になるわけではありません。
課税される譲渡所得が発生しているか、利用する特例があるかなどによって判断します。
Q. 3,000万円特別控除で税金が0円なら申告しなくていいですか?
いいえ。
3,000万円特別控除の適用を受けるためには、確定申告が必要です。
Q. 購入したときの売買契約書がありません。どうすればいいですか?
取得費が分からない場合などには、売却価格の5%相当額を概算取得費として計算できる場合があります。
ただし、概算取得費を利用すると譲渡所得が大きくなる可能性があります。
購入当時の資料が残っていないか、まず確認しましょう。
Q. 確定申告は不動産会社がしてくれますか?
通常、不動産会社が売主本人に代わって税務申告を行うものではありません。
不動産会社から売却に関する資料を受け取り、本人が申告するか、必要に応じて税理士へ依頼することになります。
まとめ
不動産を売却した場合には、まず譲渡所得が発生しているかを確認することが重要です。
売却価格
↓
取得費を確認
↓
譲渡費用を確認
↓
譲渡所得を計算
↓
利用できる特例を確認
↓
確定申告が必要か確認
特に、
・利益が出た場合は原則として確定申告が必要
・税金が0円でも特例を使うために申告が必要な場合がある
・売却した翌年に申告する
・購入時と売却時の資料を保管しておく
・相続不動産では利用できる特例も確認する
という点を押さえておきましょう。
不動産を売却したら、売買契約書や仲介手数料などの領収書をまとめて保管し、翌年の確定申告に向けて早めに準備しておくことが重要です。
コメント