
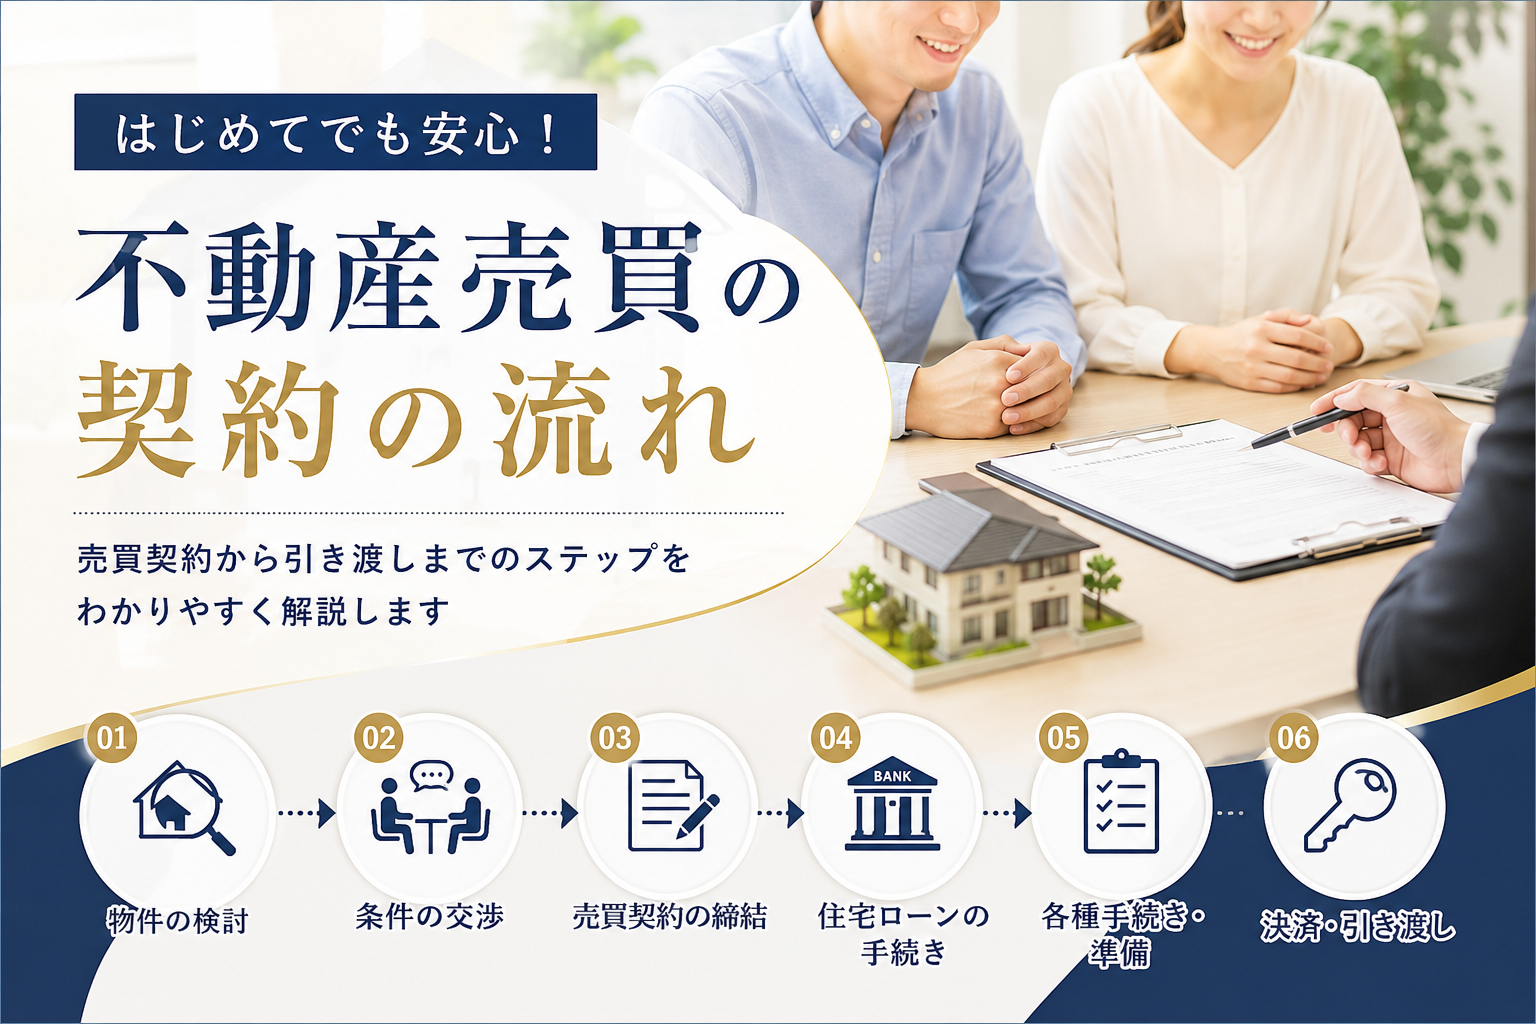
不動産の購入は「不動産会社」「銀行(融資先)」「売主・買主」「司法書士」「土地家屋調査士」多数の方々のタイミングやスケジュール管理が大切になります。
下記の不動産売買にあたっての大きな流れを把握しておくと、行動が全く変わってきますので是非一度ご覧いただいて、本文を全てご覧ください。

① 住宅ローンの仮審査(期間:3~4日)
住宅ローンを利用する買主の場合、まず「金融機関へ仮審査」を申し込みます。
仮審査では、
・買主の年収や勤務先
・借入状況
・過去の返済状況(支払い遅れなどの個人情報もしっかり確認します)
などから、住宅ローンを利用できる可能性があるか金融機関が審査します。
売主側からすると、
「この買主が購入資金を準備できそうなのか」
を確認する重要な段階です。
※仮審査の結果は、年収や勤務状況、既存の借入れ、返済負担率、信用情報、購入物件、金融機関ごとの審査基準など、さまざまな要素によって判断されます。そのため、仮審査が承認されなかったからといって、必ずしも過去の返済状況などに問題があるとは限りません。
② 仮審査の承認
仮審査が承認されれば、買主は「具体的な購入手続き」へ進みます。
ただし、ここで注意したいのは、
「仮審査承認=住宅ローンの融資確定ではない」
ということです。
売買契約後に行われる「本審査」があります。
※本審査では「売買契約書」「重要事項説明書」の確認もありますし、仮審査=購入できる!と思わないようにしてください。正式承認を取るには別に団体信用保険の審査(「気、薬、過去の入院手術などの保険審査)が必要になります。上記の内容の中で心配な項目があれば必ずご融資先に前もって質問をしてください!
③ 購入申込み・買付
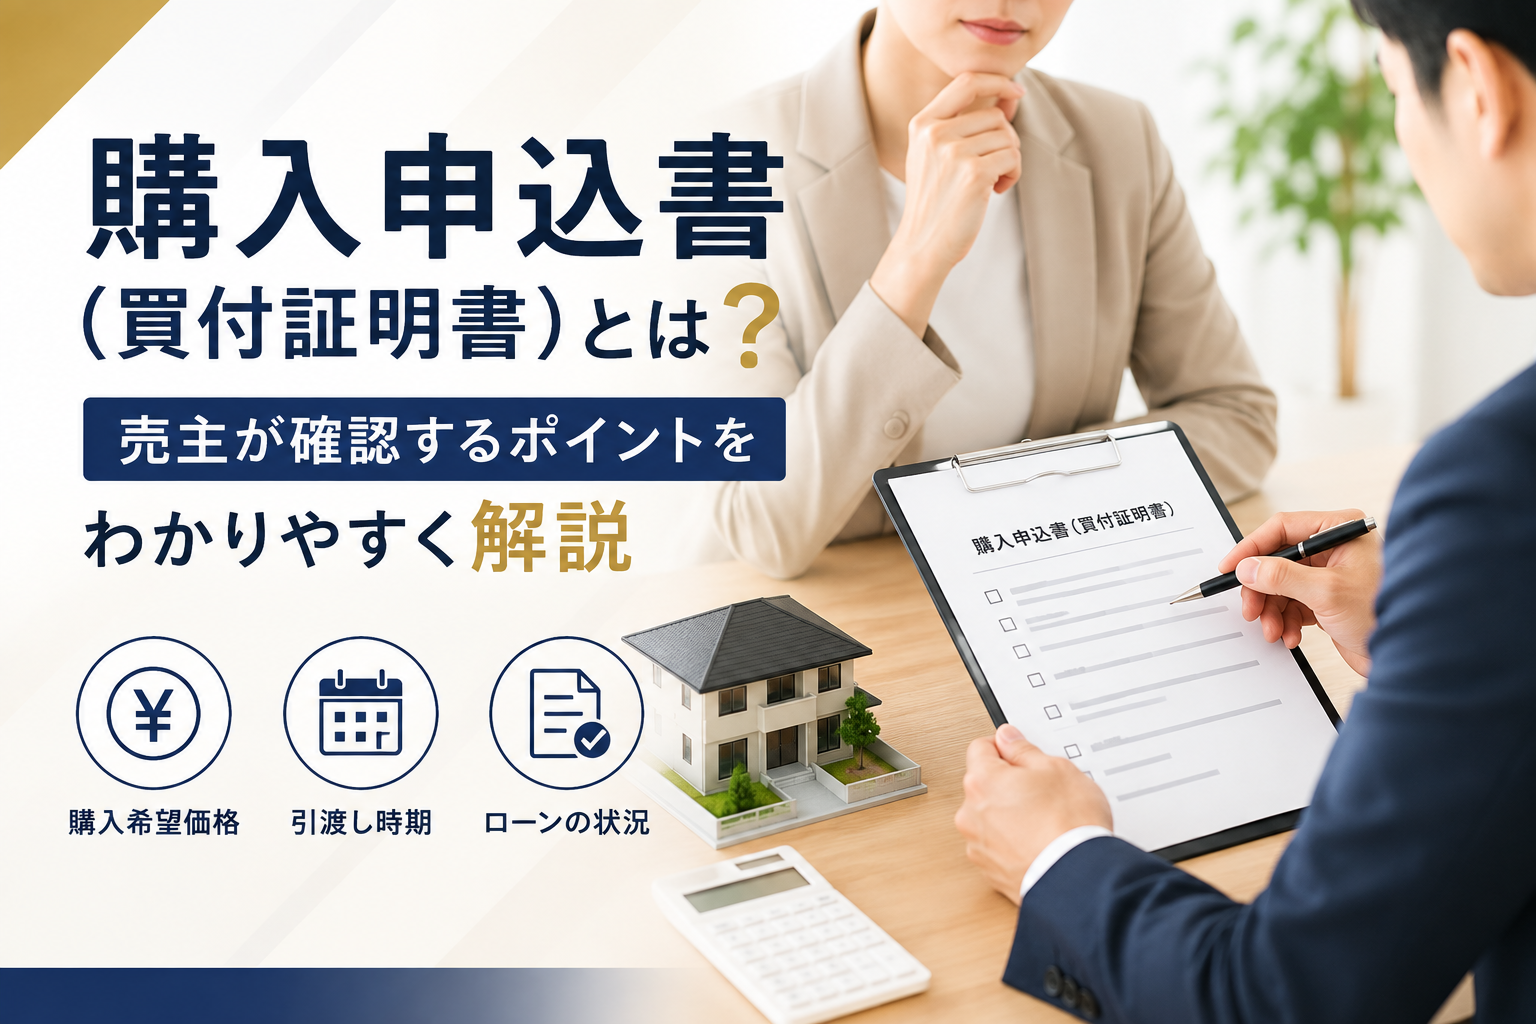
購入する意思が固まった買主から、購入申込書(買付証明書など)が提出されます。
ここでは、
- 購入希望価格
- 手付金(ケースによりますが約5%~10%目安)
- 契約希望日
- 引渡し希望日
- 住宅ローン利用の有無
- その他の希望条件
- 購入する物件の詳細
などを記載して提出します。
例えば「3,000万円で販売している」物件に、「2,900万円なら購入したい」という申込みが入ることもあります。
ここから売主と買主の条件交渉が始まります。
買主さまがよくおっしゃられるのが、
「相場より高い」「この前もっと安く出てたしそれくらいだったら購入してもよい」などのお声をよく伺いますが、売主さまのご事情もございますし、それは売主さまの所有物なので売主さまが決めることです。
買主さまのご購入したい「タイミング」「条件」がぴったり合うかは分かりません、あくまでも一点物にはなりますので、「購入のタイミング」を誤らないようにしてください。
安い事ばかりがいいわけではございません!

④ 不動産売買契約

売主と買主で「価格や引渡し条件などについて合意」できれば、「売買契約へ進みます」。
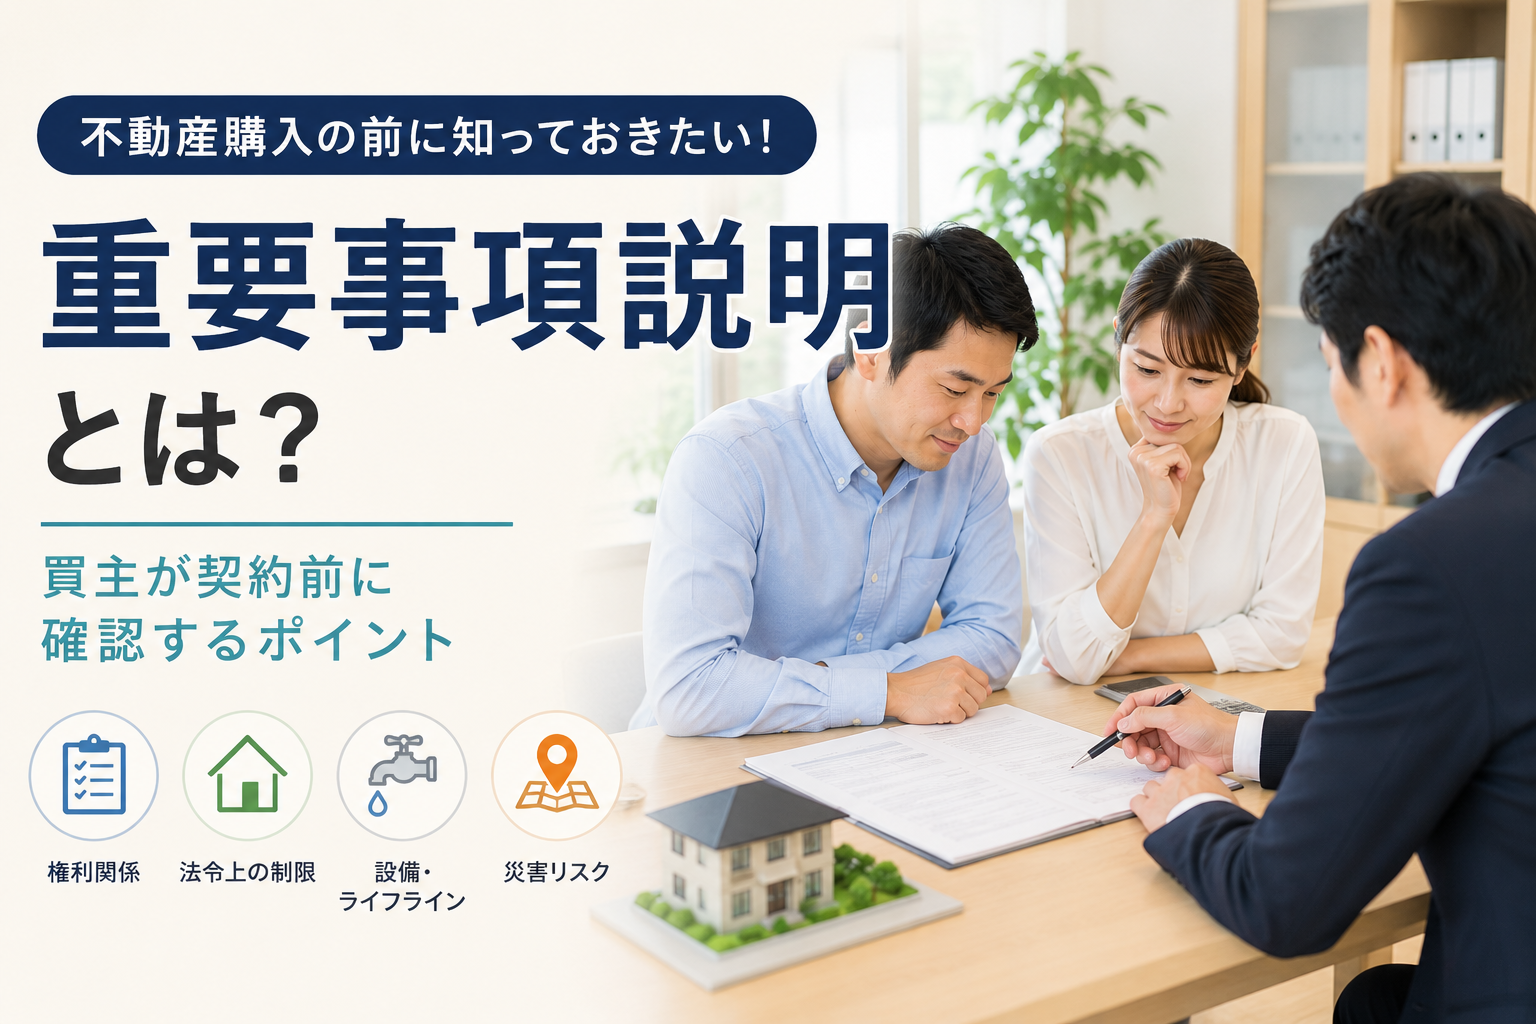
契約前には宅地建物取引士による重要事項説明が行われ、買主が物件や取引条件などを確認します。
そのうえで売買契約書の内容を確認し、売主・買主が契約を締結します。
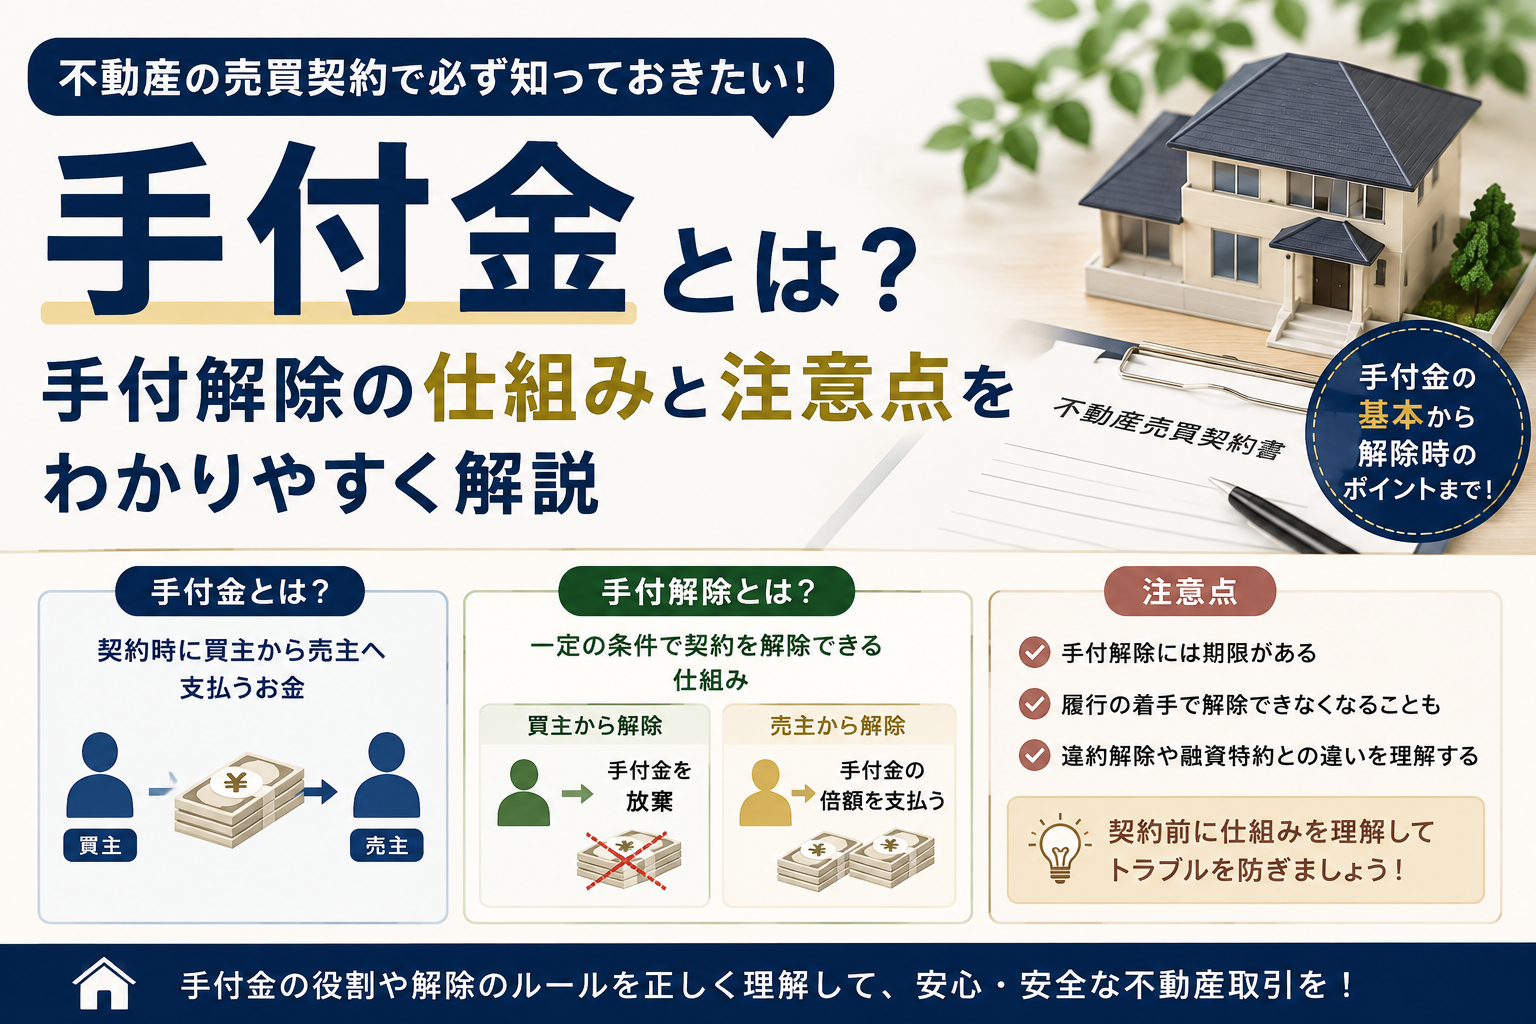
このとき、買主から売主へ手付金が支払われることが一般的です。
→ 「重要事項説明とは?」
→ 「売買契約書とは?」
→ 「手付金とは?」
⑤ 住宅ローンの本審査(期間:10日~15日)
「売買契約を締結した後」、買主は金融機関へ「住宅ローンの本審査を申し込み」ます。
仮審査が承認されていても、本審査で必ず承認されるとは限りません。
そのため、住宅ローンを利用する売買契約では、一定の条件を満たした場合に契約を解除できる
「融資利用の特約(住宅ローン特約)」
を設けることがあります。
⑥ 本審査承認
住宅ローンの本審査が承認されると、買主の資金調達について大きな目処が立ちます。
ここから売主・買主・不動産会社・金融機関・司法書士などで調整しながら、決済・引渡しの準備を進めていきます。
⑦ 決済・引渡し日の確定
売主と買主で日程を調整し、決済・引渡し日を決めます。
売主側も、
- 引越し
- 残置物の撤去
- 必要書類の準備
- 住宅ローンがあれば金融機関への連絡
- 抵当権抹消の準備
などを進めます。
「契約したから終わり」ではなく、売主にも引渡しまでに準備することがあります。
⑧ 金銭消費貸借契約
住宅ローンの本審査が承認された買主は、金融機関と住宅ローンの契約を締結します。
これを「金銭消費貸借契約(金消契約:きんしょうけいやく)」といいます。
その後、決済日に融資が実行されます。
⑨ 決済・引渡し(所有権変更)

決済当日は、司法書士が売主・買主の本人確認や所有権移転登記に必要な書類を確認します。
登記手続きに必要な書類等が整っていることを確認したうえで、金融機関から住宅ローンの融資が実行され、買主から売主へ売買残代金等が支払われます。
売主側に住宅ローンの残債がある場合には、売買代金から住宅ローンを完済し、抵当権を抹消する手続きも行います。
売主が売買残代金等の着金を確認した後、鍵や関係書類を買主へ引き渡し、司法書士が所有権移転登記や抵当権抹消登記などの申請手続きを進めます。
→ 「決済・引渡しとは?」の記事へ
「申込み」「契約」「決済」は全部違います
初めて売却する方に特に覚えておいてほしいのが、この違いです。
購入申込みが入った段階
=購入希望者から意思表示があった段階
売買契約を締結した段階
=売主と買主が売買について契約した段階
決済・引渡し
=残代金を受領し、所有権移転や物件の引渡しを行う段階
この3つを分けて理解しておくと、不動産売却の流れがかなり分かりやすくなります。
よくある質問 Q&A

Q. 購入申込みが入ったら必ず売らないといけませんか?
購入申込み(買付証明書の提出)と売買契約は別の段階です。
購入申し込み(買付証明書の提出)は、買主の意思表示になります。法的拘束力はございませんが、売却に出していて買主も内見したり、融資を事前に通したり、しっかり対応して下さってますので、失礼な扱いはNGになります。
お断りする場合は、買主にご回答が必要になります。もちろん価格交渉があって、値下げ不可という回答は何にも心配なく断り頂いて構いません。
Q. 仮審査が通っていれば住宅ローンは大丈夫ですか?
仮審査承認後にも本審査があります。仮審査の承認だけで融資が最終確定したわけではありません。
本審査では、売買契約書や重要事項説明書などの物件・契約関係書類も提出し、金融機関による正式な審査が行われます。また、団体信用生命保険(団信)への加入が融資条件となっている場合には、健康状態(薬、病気ケガ、過去の入院手術履歴等)などについて告知が必要になります。
Q. 売買契約をした日に売却代金を全部受け取れますか?
一般的には契約時に手付金を受領し、残代金は決済・引渡し日に受領します。
ほとんどの買主が住宅ローンを利用しての購入が多いと思います。売買契約後の本審査(再審査)と住宅ローンの契約(金消契約)を行うので、融資実行まで最短でも20日~1ヶ月程度お時間かかってしまいます。
Q. 売買契約から引渡しまでは何をしますか?
買主の住宅ローン本審査、金融機関との契約、司法書士との調整、売主の引渡し準備などを進めます。
売主はそこまで大変ではございませんが、買主は金融機関や役場に出向いたりしてお時間は多少取られることが多いです。
Q. 契約から決済までどのくらいかかりますか?
住宅ローンの利用状況や売主・買主の事情、物件の条件などによって異なります。契約時に引渡し期限や予定日を確認しておくことが重要です。20日~1ヶ月程度は最低かかるかと思います。
買主、売主の協力の元、日程設定を細かく打ち合わせが必要になります。
まとめ
不動産売買は、
仮審査 → 購入申込み → 売買契約 → 本審査 → 金消契約 → 決済・引渡し
という流れで進むのが一つの一般的なパターンです。
すべてを一度に覚える必要はありません。
まずは「今、自分はどの段階にいるのか」を把握できれば十分です。
購入申込み、重要事項説明、手付金、住宅ローン特約、決済などについては、それぞれ個別の記事で詳しく解説していきます。
コメント