
マイホームを長期間所有してから売却するとき、
「10年以上住んでいたら税率が安くなる?」
「3,000万円特別控除と一緒に使える?」
「10年は購入日から数えればいい?」
「引っ越した後に売却しても使える?」
など、疑問に思われる方も多いと思います。
マイホームを売却した場合、一定の要件を満たせば、通常の長期譲渡所得よりも低い税率で税額を計算できる「マイホームを売ったときの軽減税率の特例」があります。
大きなポイントは、売却した年の1月1日時点で、所有期間が10年を超えていることです。
さらに、この軽減税率の特例は、一定の要件を満たせばマイホーム売却の3,000万円特別控除と併用することができます。
この記事では、所有期間10年超のマイホームを売却した場合の軽減税率について、適用条件、税率、3,000万円特別控除との併用、実際の税額計算まで分かりやすく解説します。
① マイホーム売却の「軽減税率」とは?
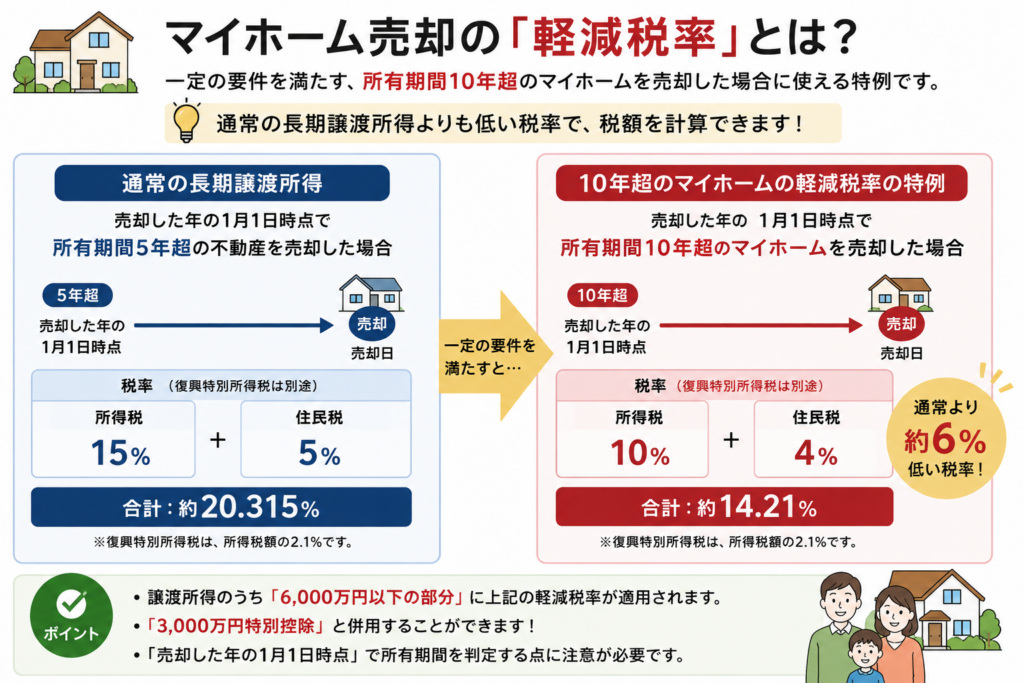
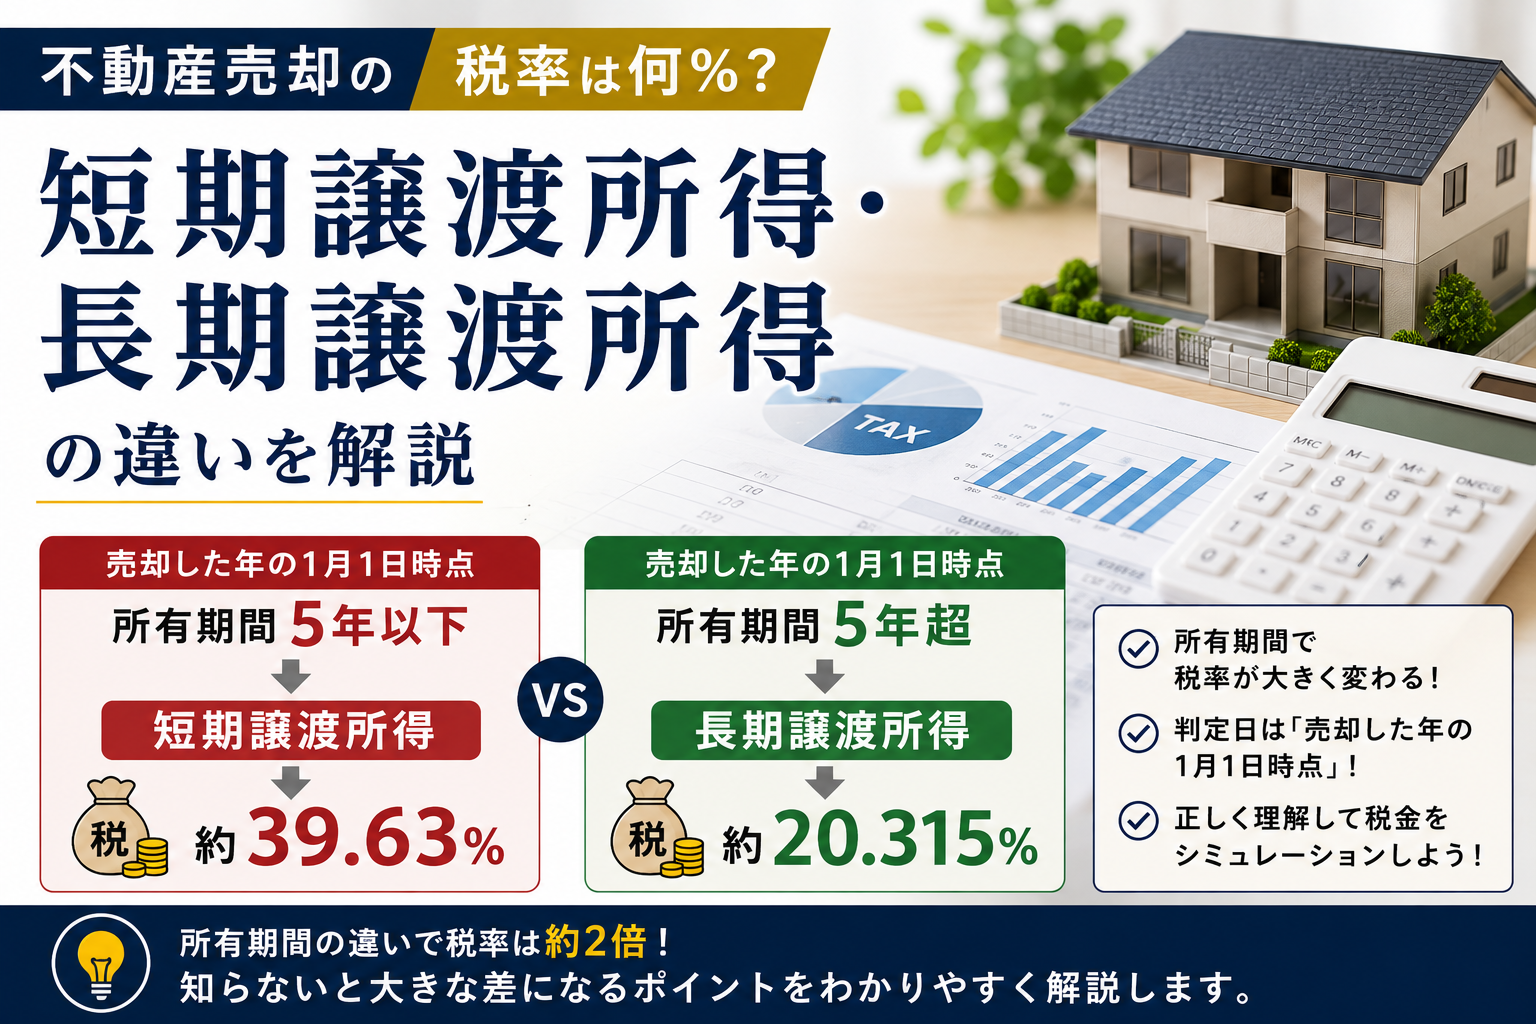
通常、不動産を売却した年の1月1日時点で所有期間が5年を超えている場合には、長期譲渡所得となります。
通常の長期譲渡所得では、
所得税 15%
住民税  5%+復興特別所得税
が基本です。
しかし、一定の要件を満たす所有期間10年超のマイホームについては、課税長期譲渡所得のうち6,000万円以下の部分について、
所得税 10%
住民税 4%+復興特別所得税
という軽減税率を利用できます。
つまり、
通常の長期譲渡所得所得税15%+住民税5%
↓
一定の10年超マイホーム所得税10%+住民税4%
となります。
② どんなマイホームが対象になる?
代表的な要件として、
・日本国内にある自分のマイホームであること
・売却した年の1月1日時点で、 家屋、敷地ともに所有期間が10年を超えていること
・売却した年の前年、前々年に この軽減税率の特例を利用していないこと
・一定の買換え特例などを利用していないこと
・親子や夫婦など特別な関係にある人への売却ではないこと
などがあります。
単に、
「10年以上持っている不動産」
なら何でも利用できる制度ではありません。
あくまで一定の要件を満たした居住用財産(マイホーム)が対象です。
③ 「10年超」はいつの時点で判定する?
ここは非常に重要です。
判定するのは、売却した年の1月1日時点です。
例えば、
2016年6月1日マイホームを購入
↓
2026年6月2日売却
とします。
購入から売却までは10年以上経過しています。
しかし、
売却した年 2026年
↓
判定日 2026年1月1日
なので、2026年1月1日時点では所有期間が10年を超えていません。
そのため、この例では「10年超」の所有期間要件を満たしません。
「購入してから10年経ったから大丈夫」と判断するのではなく、売却する年の1月1日時点で確認することが重要です。
2016年6月1日購入
│
│
2026年1月1日
【判定日】
│
│
2026年6月2日
売却

実際の売却時には10年以上経過
でも
↓
判定日は2026年1月1日
↓
10年超の要件を満たさない
④ 軽減税率は何%?
軽減税率は、課税長期譲渡所得の金額によって分かれます。
| 課税長期譲渡所得 | 所得税 | 住民税 |
|---|---|---|
| 6,000万円以下の部分 | 10% | 4% |
| 6,000万円を超える部分 | 15% | 5% |
これとは別に、所得税額に対して復興特別所得税が課税されます。
6,000万円以下の部分について復興特別所得税まで単純換算すると、
所得税     10%
復興特別所得税 0.21%
住民税      4%
────────────────
合計     約14.21%
となります。
通常の長期譲渡所得は約20.315%なので、条件を満たせば税率に大きな差が出ます。
⑤ 「6,000万円」は売却価格ではない
ここは間違えやすいところです。
「6,000万円以下」=売却価格6,000万円以下
ではありません。
判定するのは課税長期譲渡所得です。
基本的には、
売却価格
- 取得費
- 譲渡費用
- 特別控除
= 課税長期譲渡所得
として計算します。
例えば、
売却価格 8,000万円

-取得費
-譲渡費用
-3,000万円特別控除
↓
課税長期譲渡所得2,000万円
となった場合、
売却価格が8,000万円でも、軽減税率を計算する対象は課税長期譲渡所得2,000万円です。
⑥ 3,000万円特別控除と併用できる?
ここは、この特例の大きなポイントです。
一定の要件を満たせば、
マイホームの3,000万円特別控除と、所有期間10年超の軽減税率は併用できます。
イメージとしては、
売却価格
↓
取得費、譲渡費用を差し引く
↓
譲渡所得
↓
3,000万円特別控除
↓
課税長期譲渡所得
↓
10年超の軽減税率
という順番です。
例えば、
譲渡所得4,000万円
↓
3,000万円特別控除
↓
課税長期譲渡所得1,000万円
↓
軽減税率
という計算ができる場合があります。
つまり、
「3,000万円控除を使ったら軽減税率は使えない」
というわけではありません。
⑦ 実際に税額を比較してみる
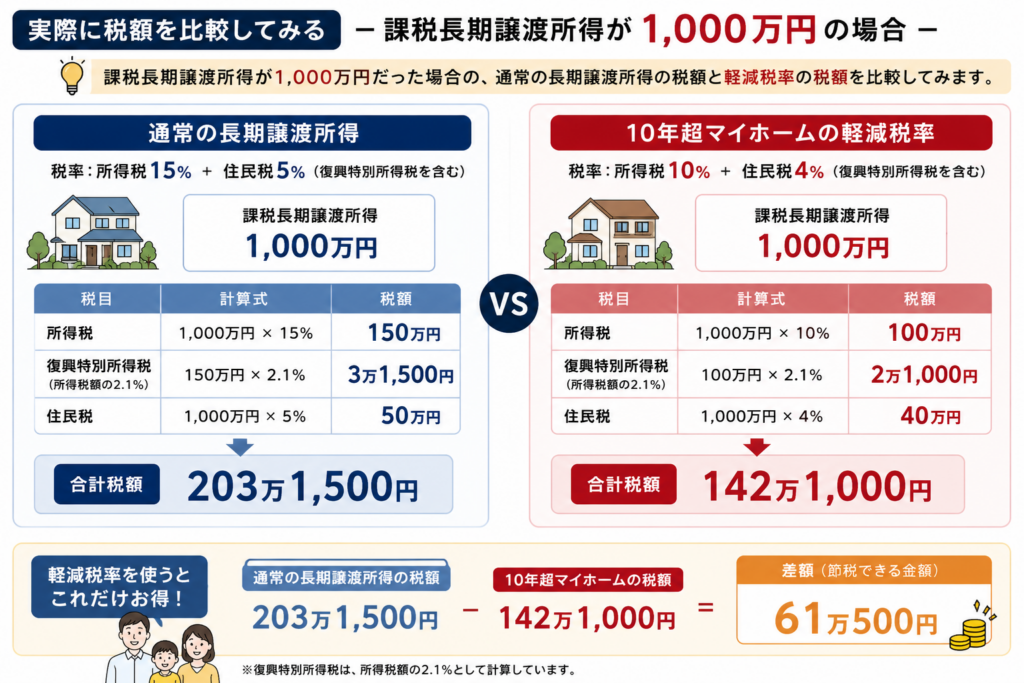
分かりやすく、3,000万円特別控除などを適用した後の課税長期譲渡所得が1,000万円だったとします。
通常の長期譲渡所得
所得税
1,000万円 × 15%
=150万円

復興特別所得税
150万円 × 2.1%
=3万1,500円

住民税
1,000万円 × 5%
=50万円

合計
203万1,500円
10年超マイホームの軽減税率
所得税
1,000万円 × 10%
=100万円

復興特別所得税
100万円 × 2.1%
=2万1,000円

住民税
1,000万円 × 4%
=40万円

合計
142万1,000円
この例では、
通常の長期譲渡
203万1,500円
↓
軽減税率
142万1,000円
↓
差額
61万500円
となります。
課税長期譲渡所得 1,000万円

通常の長期譲渡
約20.315%
↓
税額 203万1,500円

    VS

10年超マイホーム
約14.21%
↓
税額 142万1,000円
⑧ 以前住んでいた家でも使える?
現在住んでいないからといって、必ず対象外になるわけではありません。
以前住んでいたマイホームの場合でも、
住まなくなった日から3年を経過する日の属する年の12月31日までに売却するなど、一定の要件を満たせば対象になる可能性があります。
例えば、
マイホームから引っ越す
↓
空き家になる
↓
一定期間内に売却
というケースでも対象になる可能性があります。
また、国税庁では、以前住んでいた家屋について、住まなくなった後の用途は問わないとしています。
そのため、「引っ越したから軽減税率はもう使えない」とすぐに判断せず、売却期限などを確認しましょう。
⑨ 建物を解体して土地だけ売った場合は?
マイホームを解体して、その敷地だけを売却するケースでも、一定の要件を満たせば対象になる場合があります。
主な条件として、
・取り壊した年の1月1日時点で
 家屋、敷地の所有期間が10年超

・土地の売買契約を
 建物を取り壊した日から1年以内に締結

・住まなくなった日から3年を経過する日の
 属する年の12月31日までに売却

・解体後、売買契約締結まで
 貸駐車場などに使用していない
などがあります。
古家を解体してから売却する場合には、解体時期と売買契約の時期にも注意が必要です。
⑩ 夫婦共有のマイホームの場合は?
夫婦共有のマイホームを売却する場合には、基本的に共有者それぞれの持分に応じて譲渡所得を計算します。
また、居住用財産の特例については、共有者ごとの状況を確認する必要があります。国税庁も、共有マイホームの3,000万円特別控除について、適用の可否を共有者ごとに判定するとしています。
例えば、
夫 持分50%
妻 持分50%
であっても、単純に夫婦まとめて一つの譲渡所得として計算するわけではありません。
所有期間や居住状況、持分などをそれぞれ確認しましょう。
⑪ 確定申告は必要?

この軽減税率の特例を利用する場合には、確定申告が必要です。
売却したマイホームについて、
・取得時期
・売却価格
・取得費
・譲渡費用
・所有期間
・居住状況
・利用する特例
などを確認して申告します。
また、特例を利用する場合には、売却した不動産の所有期間を確認する資料など、一定の添付書類が必要になります。
売却が終わってから資料を探すのではなく、購入時の売買契約書や登記関係資料、売却時の契約書・領収書などをまとめて保管しておきましょう。
よくある質問 Q&A

Q. マイホームを10年以上持っていれば必ず使えますか?
いいえ。
所有期間だけでなく、居住用財産であることや売却先、過去に利用した特例など、複数の要件があります。
Q. 10年は売却日で判定しますか?
いいえ。
売却した年の1月1日時点で所有期間が10年を超えているかを確認します。
Q. 3,000万円特別控除と一緒に使えますか?
はい。
一定の要件を満たせば、マイホームの3,000万円特別控除と軽減税率の特例は併用できます。
Q. 売却価格が6,000万円を超えたら軽減税率は使えませんか?
いいえ。
6,000万円という基準は売却価格ではなく課税長期譲渡所得についての基準です。
Q. 引っ越した後の家でも対象になりますか?
一定の要件を満たせば対象になる可能性があります。
原則として、以前住んでいたマイホームは住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。
まとめ
マイホーム売却の軽減税率は、一定の要件を満たした所有期間10年超の居住用財産を売却した場合に利用できる特例です。
特に確認したいのは、
・マイホームとして使用していたか
・売却した年の1月1日時点で所有期間10年超か
・課税長期譲渡所得はいくらか
・3,000万円特別控除を利用できるか
・過去に利用した特例はないか
・親子や夫婦などへの売却ではないか
・以前住んでいた場合は売却期限内か
という点です。
そして、一定の要件を満たせば、
3,000万円特別控除+10年超の軽減税率
を併用することができます。
課税長期譲渡所得6,000万円以下の部分については、所得税10%・住民税4%となり、復興特別所得税を単純換算して含めると約14.21%です。
マイホームを長期間所有している場合には、通常の長期譲渡所得の税率だけで計算せず、10年超の軽減税率を利用できないか確認することが重要です。
コメント