
不動産を売却するとき、
「住宅ローンがまだ残っているけど売却できる?」
「抵当権が付いていると売れないの?」
「売却代金で住宅ローンを返済する場合はどうするの?」
と疑問に思われる方も多いと思います。
住宅ローンが残っている不動産でも、売却代金などで住宅ローンを完済し、抵当権を抹消できれば売却することができます。
実際の不動産売買では、決済日に買主から受け取った売買代金を使って売主の住宅ローンを完済し、抵当権を抹消するケースもあります。
この記事では、抵当権とは何か、住宅ローンが残っている不動産を売却する流れや抵当権抹消の手続きについて分かりやすく解説します。
① そもそも「抵当権」とは?

住宅ローンを利用して不動産を購入すると、金融機関が土地や建物に「抵当権」を設定することがあります。
抵当権とは、簡単にいうと、住宅ローンなどの返済ができなくなった場合に、金融機関がその不動産から優先的に弁済を受けるための権利です。
住宅ローンを利用して購入した土地・建物の登記簿謄本(登記事項証明書)を見ると、抵当権の設定内容を確認できます。
② 「抵当権抹消」とは?
住宅ローンを完済しても、「登記されている抵当権が自動的に消えるわけではありません」。
住宅ローンを完済した後、金融機関から必要な書類を受け取り、法務局で抵当権抹消登記を行う必要があります。この登記手続きを行って、登記簿上の抵当権を消すことを「抵当権抹消」といいます。
住宅ローンをすでに完済しているのに、昔の抵当権が登記簿に残ったままになっているケースもあります。不動産を売却する場合には、事前に登記簿謄本を確認しておきましょう。
③ 住宅ローンが残っていても売却できる?
住宅ローンが残っていても、不動産を売りに出すこと自体は可能です。
ただし、通常の不動産売買では、買主へ所有権を移転する際に、売主側の抵当権を抹消できることが重要になります。
そのため、
住宅ローン残高はいくらなのか
↓
売却代金などで住宅ローンを完済できるのか
↓
抵当権を抹消できるのか
を売却前に確認します。
例えば、売却価格:3,000万円、住宅ローン残高:2,000万円であれば、
売却代金から「住宅ローン2,000万円を返済」し、「抵当権を抹消する方法」が考えられます。
④ 売却代金で住宅ローンを完済する流れ
「住宅ローンを完済してからでないと売却できない」と思われる方もいるかもしれません。
しかし、実際の不動産売買では、決済日に受け取る売買代金を利用して住宅ローンを完済する方法があります。
一般的な流れは、
① 買主が売買残代金を支払う
↓
② 売主が住宅ローンを完済する
↓
③ 金融機関の抵当権を抹消する
↓
④ 売主から買主へ所有権を移転する
という流れです。
実際には、これらの手続きを同日に連動して行うことが多く、司法書士・金融機関・不動産会社などが事前に準備を進めます。
決済当日の詳しい流れについては、「不動産の決済・引渡しとは?」で詳しく解説しています。
⑤ 決済当日はどうやって抵当権を抹消する?
住宅ローンが残っている場合には、売却が決まった段階で金融機関へ連絡し、売却に伴って住宅ローンを完済することを伝えます。
金融機関によっては、完済や抵当権抹消書類の準備に数週間かかることがあります。手続方法によっては1か月程度かかる場合もあるため、売却が決まったら早めに金融機関へ確認しておきましょう。
そのため、売買契約後に初めて連絡するのではなく、売却の予定が決まった段階で金融機関へ確認しておくことが重要です。
決済当日は一般的に、
買主から売主へ残代金の支払い
↓
売主の住宅ローンを完済
↓
金融機関から抵当権抹消に必要な書類を受領
↓
司法書士が抵当権抹消登記・所有権移転登記などを申請
という流れで進みます。
取引内容や金融機関によって手続きは異なりますので、事前に司法書士・金融機関・不動産会社と確認しておきましょう。
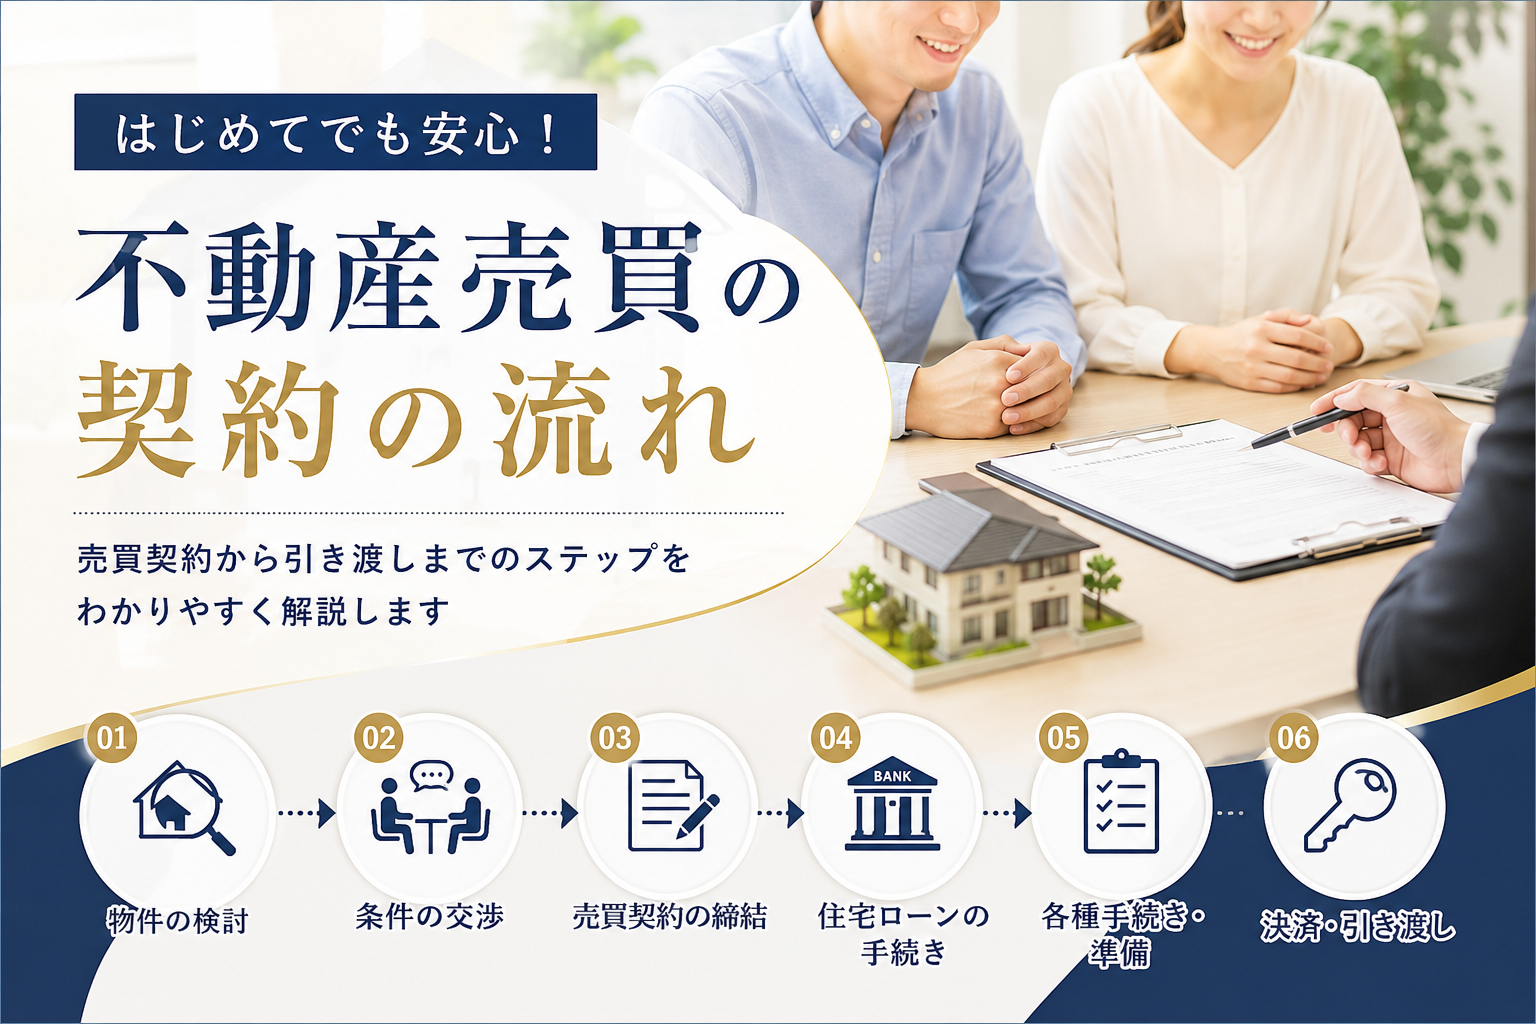
売買契約の全体的な流れについて詳しくは「契約の流れ」で解説しています。
⑥ 抵当権抹消にはどんな書類が必要?
抵当権抹消登記では、金融機関から交付される書類などが必要になります。
例えば、
・登記識別情報または登記済証
・登記原因証明情報(解除証書・弁済証書など)
・金融機関からの委任状
・金融機関の会社法人等番号
・その他、登記に必要となる書類
などがあります。
ただし、金融機関や登記内容によって必要書類が異なる場合があります。売却時に司法書士へ依頼する場合には、司法書士が必要書類を確認しながら手続きを進めるのが一般的です。
⑦ 抵当権抹消にはいくらかかる?
抵当権抹消登記には登録免許税がかかります。
原則として、不動産1個につき1,000円です。
例えば、土地1筆+建物1棟であれば、1,000円 × 2個 = 2,000円となります。
司法書士へ抵当権抹消登記を依頼する場合には、これとは別に司法書士報酬などが必要になります。
また、住所変更登記など別の登記が必要になる場合には、その費用が追加で発生することもあります。
⑧ 売却価格より住宅ローン残高が多い場合は?
ここは売却前に必ず確認したいポイントです。
例えば、
売却価格:2,000万円、住宅ローン残高:2,300万円
だった場合、売却代金だけでは住宅ローンを完済できません。
不足額は、2,300万円 − 2,000万円 = 300万円です。
さらに実際の売却では、仲介手数料や抵当権抹消費用などの諸費用もかかります。
そのため、売却価格 > 住宅ローン残高 だから必ず問題ない、というわけでもありません。
売却代金だけで不足する場合には、自己資金を用意するなどして住宅ローンを完済できるかを確認する必要があります。
通常の方法で完済できない場合には、金融機関との協議が必要になるケースもあります。
また、不動産売却では仲介手数料などの諸費用も必要になります。詳しくは「不動産売却にかかる費用はいくら?」をご確認ください。
⑨ 住宅ローンを完済したら、いつでも抵当権を消せる?
住宅ローンを完済した後であれば、金融機関から交付された必要書類を使って抵当権抹消登記を行います。
「住宅ローンを完済したから抵当権も自動的に消えている」と思わないよう注意しましょう。
また、完済から長期間経過すると、
・金融機関の名称や所在地が変わっている
・所有者の住所や氏名が変わっている
・必要書類を紛失している
などにより、手続きが複雑になることがあります。
住宅ローンを完済したら、抵当権抹消登記も早めに行っておくとよいでしょう。
⑩ 自分で抵当権抹消登記はできる?

抵当権抹消登記は、必ず司法書士へ依頼しなければならないわけではなく、自分で法務局へ申請することもできます。
ただし、不動産売買に伴って抵当権を抹消する場合には、所有権移転登記なども同時に行うことがあります。
決済当日は大きな金額が動き、抵当権抹消と所有権移転を確実に行う必要があります。
そのため、不動産売買の決済では司法書士が登記手続きを行うことが一般的です。
よくある質問 Q&A

Q. 住宅ローンが残っている家は売りに出せませんか?
いいえ。
住宅ローンが残っていても売却活動を行うことはできます。
ただし、買主への所有権移転にあわせて抵当権を抹消できるよう、住宅ローンの残高や完済方法を事前に確認しておく必要があります。
Q. 売却前に住宅ローンを全部返済する必要がありますか?
必ずしも売却前に自己資金で完済する必要はありません。
決済日に受け取る売買代金などを使って住宅ローンを完済し、抵当権を抹消する方法があります。
Q. 住宅ローンを完済すれば抵当権は自動的に消えますか?
いいえ。
住宅ローンを完済しても、登記簿上の抵当権が自動的に抹消されるわけではありません。
別途、抵当権抹消登記が必要です。
また、売却に伴って住宅ローンを完済する場合は、金融機関によって全額繰上返済の申込みや抵当権抹消書類の準備に時間がかかることがあります。
買主の住宅ローン本審査が承認され、決済日を確定する前に、売主側の金融機関へ必要な手続きと準備期間を確認しておくことをおすすめします。
Q. 売却代金で住宅ローンを返しきれない場合はどうなりますか?
不足額を自己資金などで補い、住宅ローンを完済できるのであれば売却できる可能性があります。
不足額を用意できない場合には、通常の売却方法では抵当権を抹消できない可能性があるため、金融機関や不動産会社などへ早めに相談する必要があります。
まとめ
住宅ローンが残っている不動産でも、売却代金などで住宅ローンを完済し、抵当権を抹消できれば売却することができます。
特に売却前に確認しておきたいのは、
・住宅ローンの残高
・売却にかかる諸費用
・売却代金と自己資金で完済できるか
の3点です。
また、住宅ローンを完済しただけでは登記簿上の抵当権は自動的に消えません。
抵当権抹消登記を行い、買主への所有権移転に支障がない状態にする必要があります。
実際の売却では金融機関や司法書士との事前調整が必要になるため、住宅ローンが残っている場合には早めに確認しておきましょう。
「決済当日の残代金の支払い」や「所有権移転」、「鍵の引渡し」については、「不動産の決済・引渡しとは?」でも詳しく解説しています。
コメント