
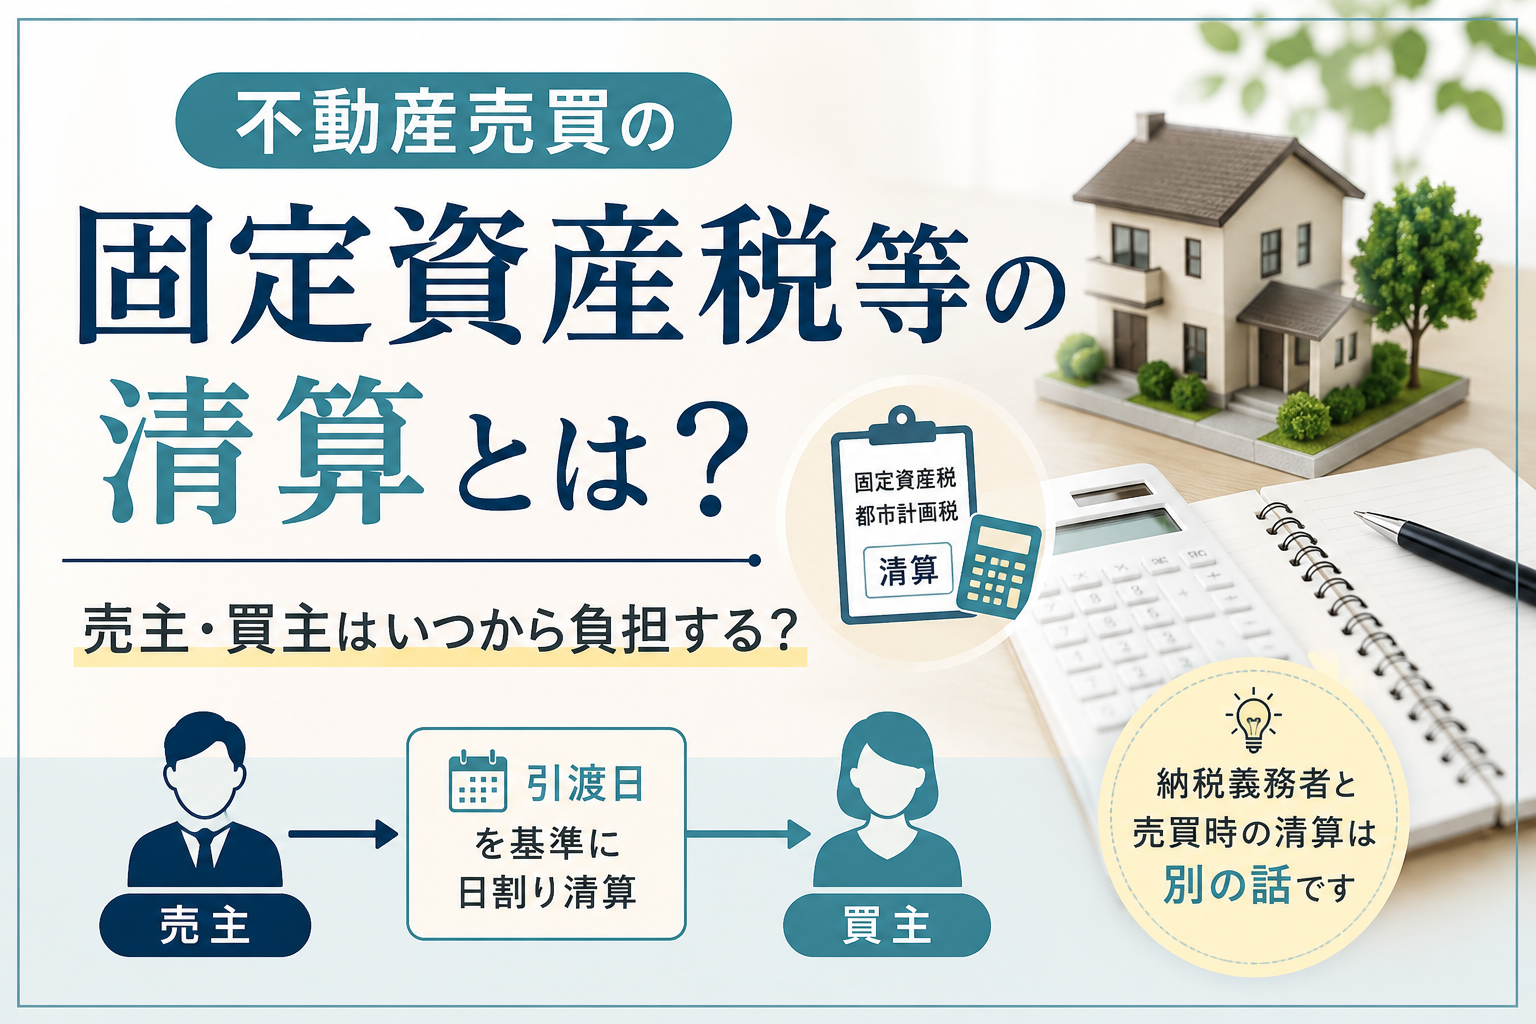
不動産を売買すると、
決済時(引き渡し)に「固定資産税・都市計画税等の清算」を行うことがあります。
初めて不動産を購入する方からすると、
「固定資産税は誰が払うの?」
「1月1日の所有者に課税されるのでは?」
「引渡日から買主が負担するってどういうこと?」
と疑問に思われるかもしれません。
固定資産税等の清算は、簡単にいうと、
売主が納付する固定資産税等を、売主と買主の負担期間に応じて日割りで清算するもの
です。
この記事では、不動産売買における固定資産税等の清算について分かりやすく解説します。
① 固定資産税等の清算とは?
固定資産税は、
「毎年1月1日時点で土地や建物を所有している方に課税」されます。
例えば、「1月1日時点の所有者が売主」で、「その年の6月に不動産を売却」したとしても、その年度の固定資産税の納税義務者は売主です。
しかし、6月に買主へ物件を引き渡した後も、売主がその年の固定資産税をすべて負担するのでは、実際の所有期間と負担期間に差が生じます。
そこで不動産売買では、売主と買主の間で固定資産税等を日割り計算し、決済時に清算することがあります。
② 「納税義務者」と「売買時の清算」は別の話

ここは特に重要です。
売買によって所有者が変わっても、その年度の固定資産税の納税義務者が途中で買主へ変更されるわけではありません。
例えば、
1月1日:売主が所有
↓
6月1日:買主へ引渡し
となった場合でも、その年度の固定資産税の納税義務者は原則として1月1日時点の所有者である売主です。
一方、売買契約上は、「売主」の負担期間と「買主」の負担期間を決めて清算します。
つまり、税務上の納税義務と、売主・買主間の清算は別のものと考えると分かりやすいと思います。
③ 売主・買主はいつから負担する?

「固定資産税等の清算」では、売買契約で定めた基準に従って負担期間を分けます。
例えば、
引渡日の前日まで → 売主負担
引渡日以降 → 買主負担
という取り決めです。
仮に年間の固定資産税等が120,000円で、7月1日に引渡しを行う場合には、それぞれの負担期間の日数に応じて日割り計算します。
買主負担分については、決済時に売買残代金などと一緒に売主へ支払うのが一般的です。
ただし、実際の清算方法は売買契約の内容によって異なりますので、契約書を確認しましょう。
④ 「起算日」とは?

固定資産税等の清算では、「起算日」という言葉が出てくることがあります。
起算日とは、固定資産税等を日割り計算するときの1年のスタート日です。
地域や契約内容などによって、
「1月1日」を起算日とする方法
「4月1日」を起算日とする方法 などがあります。
そのため、同じ引渡日であっても、どの起算日を採用するかによって清算期間が変わる場合があります。
重要なのは、
「固定資産税は1月1日の所有者に課税される」ことと、「売買時の清算の起算日」は別の話
という点です。
売買契約書に清算方法や起算日が記載されている場合には、その内容を確認しておきましょう。
⑤ 実際に計算するとどうなる?
簡単な例で見てみましょう。
条件
年間の固定資産税・都市計画税:120,000円
起算日:1月1日
引渡日:7月1日
1年:365日
引渡日の前日である6月30日までを売主負担、7月1日から12月31日までを買主負担とします。
買主の負担日数は184日です。
計算すると、
120,000円 ÷ 365日 × 184日 = 約60,493円
となります。
この約60,493円を、買主が固定資産税等の清算金として売主へ支払うイメージです。
実際の取引では、不動産会社などが清算書を作成し、決済前に金額を確認することが一般的です。
⑥ まだその年度の税額が分からない場合は?

「不動産を売買する時期」によっては、「その年度の固定資産税等の納税通知書がまだ届いておらず」、新年度の税額が分からないことがあります。
その場合には、売買契約の取り決めによって、前年度の税額をもとに清算するなどの方法が取られることがあります。
また、新年度の税額が判明した後に差額を再清算するのか、それとも再清算を行わないのかについても、契約内容によって異なります。
この点は後々のトラブルを避けるためにも、売買契約時に確認しておきましょう。
・納付書(固定資産税・都市計画税の税額や、土地・建物の課税内容などを確認できます。)
・公課証明書(市区町村の窓口などで取得でき、固定資産税・都市計画税の課税額などを確認できます。所有者本人以外が取得する場合には、委任状などが必要になることがあります。)
⑦ マンションでは管理費なども清算することがある
マンションの場合には、固定資産税等だけでなく、
- 管理費
- 修繕積立金
- 駐車場使用料
- その他毎月発生する費用
などについても、引渡日を基準として売主・買主間で清算することがあります。
どこまで清算するのかは取引によって異なりますので、決済前に清算書を確認しましょう。
よくある質問 Q&A

Q. 固定資産税は買主へ名義変更されるのですか?
その年度の固定資産税については、売買したからといって納税義務者が途中で買主へ変更されるわけではありません。
1月1日時点の所有者が納税義務者となります。
Q. 買主は固定資産税を役所へ支払うのですか?

売買時の固定資産税等の清算金については、一般的には買主から売主へ支払います。
役所へ納税する固定資産税そのものとは別に考える必要があります。
Q. なぜ1月1日ではなく4月1日を起算日にすることがあるのですか?
固定資産税等の清算は、売主・買主間の契約上の取り決めです。
そのため、地域の取引慣行などによって4月1日を起算日として清算する場合があります。
どちらを採用するかは売買契約書を確認しましょう。
Q. 引渡日当日は誰の負担ですか?
契約内容によります。
「引渡日の前日までを売主、引渡日以降を買主」とする場合もありますので、契約書に定められた清算方法を確認してください。
まとめ
不動産売買における固定資産税等の清算で覚えておきたいのは、
固定資産税の納税義務者と売主・買主間の固定資産税等の清算は別の話だということです。
その年度の固定資産税は原則として1月1日時点の所有者に課税されます。
一方、不動産売買では引渡日などを基準として売主・買主の負担額を日割り計算し、決済時に清算することがあります。
特に、
起算日はいつか
引渡日当日はどちらが負担するのか
新年度の税額が未確定の場合はどうするのか
を売買契約書で確認しておきましょう。
決済・引渡し全体の流れについては「不動産の決済・引渡しとは?」でも詳しく解説しています。
コメント