
「住宅ローンを利用して、不動産を購入する場合」、
「住宅ローン特約(融資利用の特約)」を設けることがあります。
「住宅ローン特約(融資利用の特約)」は、
住宅ローンで事前審査(仮審査)が承認されていても、売買契約後の本審査で必ず承認されるとは限りません。

もし住宅ローンが利用できなければ、買主は購入代金を準備できなくなる可能性があります。

そのような場合に備えて設けられるのが「住宅ローン特約」です。
今回は、「住宅ローン特約とは何なのか」、「住宅ローンの本審査に通らなかった場合に売買契約はどうなるのか」を分かりやすく解説します。
① 住宅ローン特約とは?
「住宅ローン特約」とは、
買主が住宅ローンを利用して不動産を購入する場合に、予定していた融資を受けられなかったときの取り扱いを定めておく特約です。
例えば、
売買価格:3,000万円
自己資金:300万円
住宅ローン:2,700万円
という購入計画だったとします。
買主が予定していた2,700万円の融資を受けられなければ、そのままでは売買代金を支払うことができません。
そこで、一定の条件を満たした場合に売買契約を解除できるよう、あらかじめ契約内容を定めておきます。
② 仮審査が通っていても「本審査に落ちる」ことはある?
あります。
住宅ローンを利用する場合、一般的には売買契約前に「仮審査」を行い、承認を得てから購入申込みや売買契約へ進みます。
しかし、
仮審査承認=融資確定 ではありません。
売買契約後には、売買契約書や重要事項説明書などの物件資料も提出し、金融機関による本審査が行われます。
また、団体信用生命保険への加入が融資条件となっている場合には、健康状態などが関係することもあります。
そのため、仮審査が承認されていても、本審査の結果によっては予定していた住宅ローンを利用できない場合があります。
住宅ローンが落ちる理由は?落ちた場合どうしたらよい?
③ 本審査に落ちたら契約はどうなる?

ここで重要なのが「住宅ローン特約」です。
住宅ローン特約が適用される条件を満たしていれば、予定していた融資の承認が得られなかった場合に、契約で定めた方法により売買契約を解除できる場合があります。
この場合、一般的には買主が支払っていた手付金は返還されます。
つまり、
本審査に落ちた=手付金を放棄して解除
とは限りません。
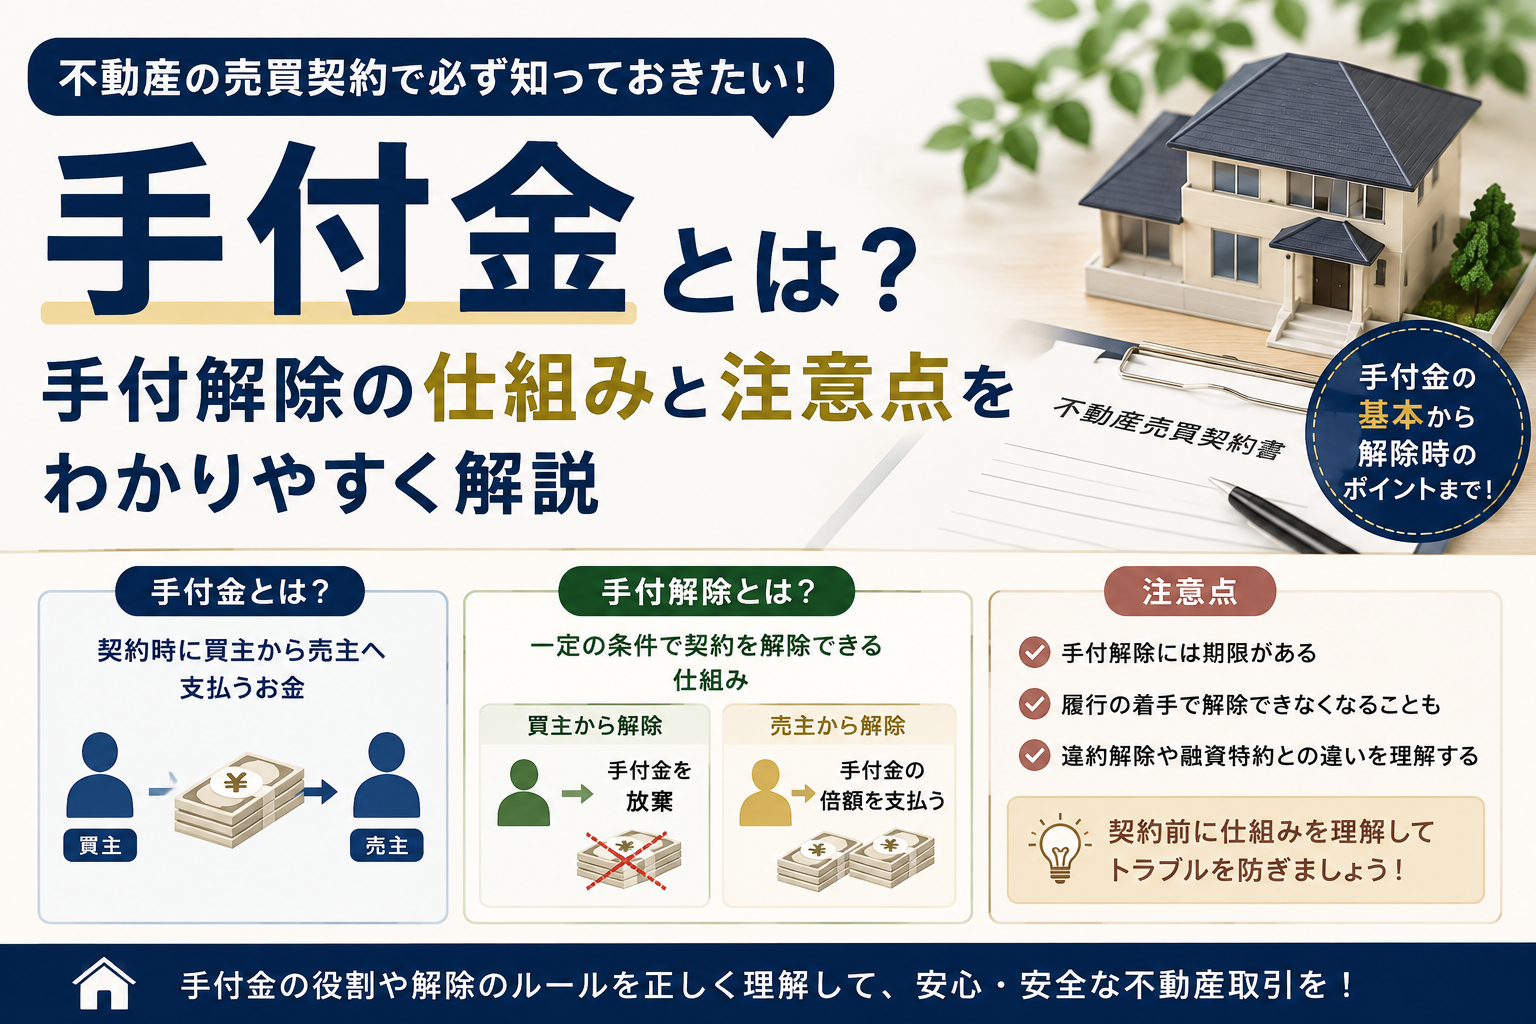
「手付解除」と「住宅ローン特約による解除」は別の仕組みです。
手付解除については「手付金とは?手付解除の仕組みと注意点」で詳しく解説しています。
④ 住宅ローン特約なら、どんな場合でも解除できる?
ここは注意が必要です。
「住宅ローンが通らなかった」というだけで、どのような場合でも住宅ローン特約を利用できるわけではありません。
売買契約書には、
利用予定の金融機関
- 利用予定の金融機関
- 融資金額
- 融資承認取得期日
- 契約を解除できる期限
- 融資が承認されなかった場合の取り扱い
などが定められていることがあります。
買主は契約内容に従って、必要な手続きや住宅ローンの申込みを進める必要があります。
住宅ローンを利用する方は、売買契約時に「ローンが通らなかった場合どうなるのか」まで確認しておきましょう。
⑤ 買主の都合で「ローンが通らなかった場合」は?
住宅ローン特約があるからといって、
「ローンが通らなければ何をしても解除できる」
というものではありません。
例えば、買主が「住宅ローンの申込みに必要な手続きを行わなかったり」、「正当な理由なく手続きを遅らせたりする」など、買主側に問題がある場合には注意が必要です。
また、売買契約後に新たな借入れをするなど、住宅ローン審査に影響する行動も避けた方がよいでしょう。
契約後から融資実行までは、金融機関への申告内容や契約条件に従って手続きを進めることが重要です。
⑥ 「融資承認取得期日」と「解除期日」を確認する
住宅ローン特約では「期限」が非常に重要です。
契約書によっては、
「○月○日までに融資承認を取得する」
「○月○日まで住宅ローン特約による解除ができる」
など、期限が定められています。
住宅ローンの審査が長引いている場合は、
「まだ審査中だから大丈夫だろう」
と放置せず、不動産会社や金融機関へ確認しましょう。
必要に応じて売主・買主で協議し、期限について取り決めを行う場合もあります。
⑦ 手付解除・違約解除との違い
「住宅ローン特約による解除」と、手付解除・違約解除は分けて考える必要があります。
住宅ローン特約による解除
契約で定めた条件を満たし、予定していた融資を受けられなかった場合の解除です。
手付解除
一定の条件・期限内であれば、
買主 → 手付金を放棄
売主 → 手付金の倍額を現実に提供
することによって解除する仕組みです。
売買契約は手付解除の取り決めがとても大事なポイントです。しっかり理解しておくべきです。
違約解除
売主または買主が契約上の義務を履行しないなど、契約違反があった場合に問題となる解除です。
「契約をやめる」という結果は同じでも、解除する理由によって取り扱いが異なります。
手付解除(手付契約)期限は過ぎた場合は「違約解約」になります。
大きな解約費用(キャンセル費用)になります。十分契約内容を理解した上で進めましょう。
⑧ 売主も「住宅ローン特約」を確認しておきましょう
住宅ローン特約は買主だけの問題ではありません。
売主にとっても重要です。
「住宅ローン特約によって契約が解除されれば」、売主は再び購入希望者を探すことになる可能性があります。
そのため、「買主が住宅ローンを利用する」場合には、
- 仮審査は承認されているのか
- どこの金融機関を利用する予定なのか
- 融資予定額はいくらなのか
- 本審査はいつ申し込むのか
- 融資承認の期限はいつなのか
などを、不動産会社を通じて確認しておくと取引の状況を把握しやすくなります。
よくある質問 Q&A

Q. 仮審査が通っていれば、本審査も必ず通りますか?
必ずではありません。
仮審査承認後にも本審査があり、物件の内容や買主の状況、金融機関の審査などによって結果が変わる場合があります。
Q. 本審査に落ちたら手付金は返ってきますか?
住宅ローン特約があり、その適用条件を満たして解除する場合には、一般的に手付金は返還されます。
ただし、実際の取り扱いは売買契約書・特約の内容を確認する必要があります。
Q. 住宅ローン特約があれば安心ですか?
特約があるだけでなく、内容を確認することが重要です。
利用する金融機関、融資金額、融資承認取得期日、解除期限などを確認しましょう。
また審査に進めたからといって、勤務先を突然退職すると審査が落ちる原因になり、そのような場合は身勝手な行動にもなります。もちろん銀行側も収入がなくなる可能性がある方に融資などできません。そのような自分都合での融資未承認の場合は、住宅ローン控除は対象から外れる可能性がございますので十分気を付けましょう。
Q. 本審査中に解除期限が来そうな場合は?
すぐに不動産会社へ相談しましょう。
審査中だからといって、自動的に期限が延長されるとは限りません。
売主・買主で協議し、必要であれば契約内容について適切な手続きを行います。
もし買主自身が、前もって約束をしていて承諾して売買契約行っているにも関わらず、銀行に審査に行かなかったりなければ売主も理由次第では「契約変更合意書」を交わして、融資特約を延期していただける場合がございます。
まとめ
住宅ローン特約は、住宅ローンを利用して不動産を購入する場合の重要な契約条件です。
特に覚えておきたいのは、
「仮審査が通った=住宅ローンが確定した」ではないということです。
売買契約後に本審査があり、予定していた融資を受けられない可能性もあります。
住宅ローンを利用する場合は、
「融資が受けられなかったらどうなるのか」
「いつまで住宅ローン特約を利用できるのか」
を売買契約前に確認しておきましょう。
また、住宅ローン特約による解除、手付解除、違約解除はそれぞれ異なる仕組みです。
売買契約書の解除条件まで理解したうえで契約することが大切です。


コメント